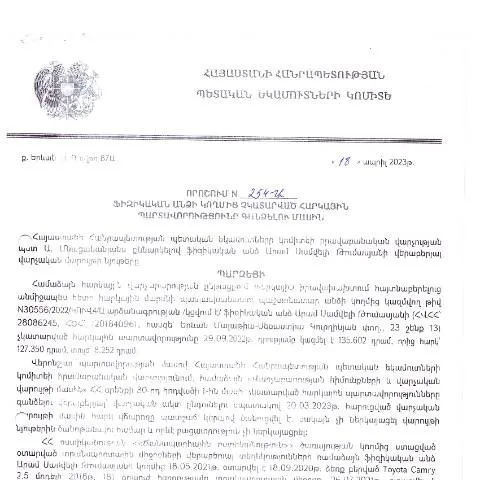
Ազգային հարկային պարտավորությունների պահպանման գործընթացը պետության մակարդակում
Հայաստանի Հանրապետությունում ֆիզիկական անձանց հարկային պարտավորությունների կատարումը կենսական կարևորություն ունի ոչ միայն պետական բյուջեի, այլև համայնքային զարգացման համար։ 2023 թվականի ապրիլի 18-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը կարևոր քայլ է հարկային իրավակարգավորումների ոլորտում, որը նպատակ ունի ամրագրել և վերահսկել ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձումը։
Ձևակերպման փուլերը և գործընթացը
Այս որոշումն օրինականացնում է այն գործընթացը, որը անհրաժեշտ է ֆիզիկական անձանց հարկային պարտավորությունների գանձման համար։ Ահա թե ինչպես կայանում է այս գործընթացը:
- Անհրաժեշտ փաստաթղթերի նախապատրաստում: Հարկային պարտավորությունները գանձելու գործընթացը սկսվում է համապատասխան փաստաթղթերի հավաքագրումից:
- Հայտի լրացում: Ֆիզիկական անձը պետք է լրացնի համապատասխան հայտ, որտեղ գրանցվում են նրա անձնական տվյալները, ինչպես նաև հարկային պարտավորության մանրամասները:
- Դրույթների և պայմանների ուսումնասիրություն: Շնորհիվ փաստաթղթերի գիտակցման, հարկային մարմինները կարող են օբյեկտիվ գնահատել պարտավորությունների կատարման վիճակը:
- Դուք պետք է սպասեք պատասխան: Հարկային մարմինը ստանում է հայտը, որի հիման վրա տեղի կունենա որոշման կայացում:
Ովքեր են ներառված գործընթացում
Այս գործընթացում ընդգրկված են լայն շրջանակներ՝ հարկատուներ, իրավաբաններ, պետական մարմիններ և ֆինանսական հաստատություններ։ Մասնավորապես, Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում հիմնական դերակատարներն են:
- Հարկատուներ: Նրանք, ովքեր ունեն հարկային պարտավորություններ, որոնց չեն կատարել ժամանակին:
- ՀՀ ՊԵԿ: Պետական եկամուտների կոմիտեն, որը պատասխանատու է հարկային պարտավորությունների վերլուծության և ենթակառուցվածքների ղեկավարման համար:
- Իրավաբանական խորհուրդներ: Իրավաբանները, որոնք կարող են խորհրդատվություն տրամադրել գործընթացի ընթացքում:
Ֆորմայի մանրամասն վերլուծություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հրապարակված որոշման մեջ ներկայացված է հատուկ ձև, որը հարկադրվում է լրացնելու։ Ֆորմայի յուրաքանչյուր ոլորտ ունի իր նշանակությունը:
| Պարամետր | Նկարագիր |
|---|---|
| Անուն | Հարկատուի ամբողջական անունը, որն անհրաժեշտ է հիմնական տվյալների համար: |
| Հարկային համարը | Հարկատուի անձնական հարկային թիվ, որը պարտադիր պետք է նշել: |
| Պարտավորության չափը | Հարկային պարտավորության ճշգրիտ գումարը, որը պետք է գանձվի: |
| Հայտի լրացման ամսաթիվ | Ֆորմայի լրացման օրը, որը կարևոր է իրավական գործընթացների համար: |
Հաշվի առնելու կարևոր հանգամանքներ
Այս ֆորմայի լրացման պահին հարկավոր է ուշադրություն դարձնել մի քանի կարևոր կետերի:
- Սխալ তথ্য: Եթե լրացվել են սխալ տվյալներ, դա կարող է հանգեցնել գործընթացի ձգձգման:
- Ամսաթվի նշանակություն: Վերջնաժամկետները խիստ պահպանելու անհրաժեշտություն կա:
- Իրավական հետևանքներ: Չկատարված պարտավորությունների դեպքում կարող են կիրառվել իրավական միջոցներ:
Պետության կողմից իրականացվող վերահսկողություն
ՀՀ ՊԵԿ-ը մշտապես վերահսկում է հարկային պարտավորությունների կատարման գործընթացը։ Պետությունը ունակ է կանխատեսել պարտավորությունների չկատարման հետևանքները, ինչպես նաև կազմակերպել միջոցառումներ՝ հարկային եկամուտների բնակչության շրջանում:
Ավարտական փուլ՝ ինչից հետո
Հայտը ներկայացնելուց հետո հարկատուն սպասում է որոշման կայացմանը, որը կլինի 30 աշխատանքային օրվա ընթացքում։ Այդ ընթացքում հարկային մարմինները կարող են ունեցած տվյալներից ելնելով որոշել, թե արդյոք հարկատուն ունի իրավունք կատարելու վճարումը:
Իրավական հիմքերն ու պատմական զարգացումները
Այս որոշումը մշակվել է Հայաստանի Հանրապետության վարչական կարգավորման և հարկային օրենսդրության համաձայն։ Հայաստանը անցկացնում է հարկային բարեփոխումներ՝ հանրային ծառայությունների արդյունավետությունը բարձրացնելու նպատակով:
Այսպիսով, ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը կարևոր խնդիր է, որը պահանջում է անընդհատ ուշադրություն և իրավական աջակցություն:
Հարկային պարտավորությունների պարտադիր կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 18.04.2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգծում է հարկային համակարգի արդյունավետության ու թափանցիկության կարեւորությունը: Նման որոշումները ընդունվում են այն դեպքերում, երբ հարկ վճարողները խախտում են իրենց պարտականությունները, և պետությունը պարտավոր է միջոցներ ձեռնարկել այդ խախտումների վերացման համար: Հարկային պարտավորությունների կատարումը հանդիսանում է պետական բյուջեի հիմնարար հիմք, որի շնորհիվ իրականացվում են սոցիալական ծրագրեր, ենթակառուցվածքների զարգացում և այլն:
Սա նաեւ խթան է հարկ վճարողների համար, որպեսզի նրանք գիտակցեն իրենց պարտավորությունները եւ պատասխանատվությունը՝ պետության հանդեպ: Երեւույթը, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ստեղծում է արդարացիության, մրցակցային պայմանների խախտում, ինչի հետեւանքով տնտեսությունը suffers:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
Հարկային պարտավորությունների գանձման գործընթացն ունի մի քանի կարևոր փուլեր, որոնք պետք է կիսվել հարկատուի և համապատասխան պետական մարմնի միջև: Նախ, ՊԵԿ-ը էական տեղեկություններ է հավաքում՝ հիմնվելով հարկատուի ֆինանսական վիճակի, եկամուտների եւ ծախսերի մասին: Ապա, թեեւ հարկատուն կարող է ներկայացնել փաստաթղթեր եւ ապացույցներ իր պահանջները հիմնավորելու համար, պետական մարմինը, սակայն, ունի իրավունք՝ պարտադիր գործում իր պարտականությունները:
Մեկ այլ կարեւոր հանգամանք է, որ հարկային պարտավորությունների գանձումը կարող է իրականացվել մի շարք մեթոդներով, որոնք կարող են ընդգրկել ֆինանսական հաշվարկների իրականացման միջոցով, ավանդների բռնագանձմամբ կամ նույնիսկ դատարանների միջոցով: Այդ պատճառով, հարկատուները պետք է ուշադիր լինել իրենց ֆինանսական իրավիճակին և հարկային պարտավորություններին՝ կանխելու անհրաժեշտության դեպքում այդ միջոցառումների իրականացման:
Հարկային վերահսկողության և կանխարգելման մեթոդները
Հայաստանի Հանրապետության հարկային համակարգը մշտապես առաջընթացի մեջ է՝ արդյունավետ վերահսկողություն իրականացնելու համար: Այս տեսանկյունից, հարկային վարչությունը կարող է կիրառել մի շարք կանխարգելիչ միջոցառումներ, որպեսզի նվազեցնի հարկային խախտումների դեպքերը: Դրանց թվում են տեղեկատվական մենագրությունների մշակումը, կրթական ծրագրերի իրականացումը, որոնք ուղղված են հասարակության հարկային գիտակցության բարձրացմանը:
Բացի այդ, հարկային մարմինները կարող են կիրառել էլեկտրոնային միջոցառումներ` հանրայնացնելու համար հարկային պարտականությունների մասին տեղեկությունները, այն է՝ էլեկտրոնային համակարգեր ` ներառելով վճարումների արդյունավետ վերահսկողությունը: Այս կերպ, հարկատուները պարտավոր են տեղեկացված լինել իրենց հարկային պարտավորությունների մասին, մինչդեռ պետությունը կարող է ավելի հեշտությամբ հետևել դրանց իրականացմանը: