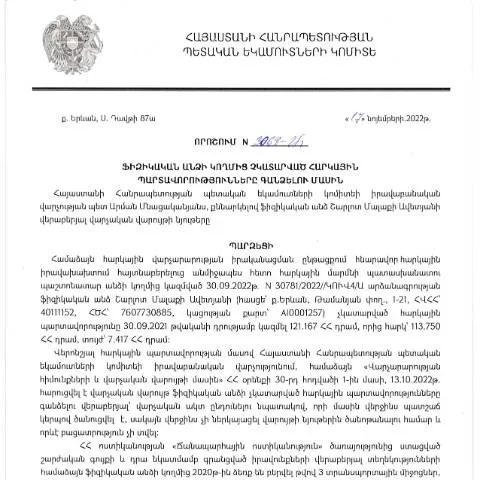
Վարկանիշային որոշման հիմքում ընկած հիմնախնդիրները
17.11.2022թ․ Կառավարության որոշմամբ ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը համարվում է կարևորագույն օրենսդրական քայլ, որը նպատակ ունի կարգավորել հարկային պարտավորությունների սպասարկումը։ Այս որոշումն ընդգրկում է ֆիզիկական անձանց, ովքեր, տարբեր պատճառներով, չեն կատարել իրենց հարկային պարտավորությունները, և նախատեսում է նրանց նկատմամբ համապատասխան միջոցառումներ։
Ակտի առանձնահատուկությունը և համեմատությունը հարակից ձևաթղթերի հետ
Այս որոշումը տարբերակում է իրարից այնպիսի ձևաթղթեր, ինչպիսիք են հարկային հայտարարությունները կամ հարկային վճարումները, քանի որ այն ուղղակիորեն վերաբերում է այն անձանց, ովքեր արդեն ունեն պարտավորություններ։ Վերաբերող իրավաբանական ակտը հստակեցնում է, թե ինչպես է իրականացվելու պարտավորությունների գանձման գործընթացը՝ ապահովելով իրավաբանական շրջանակ։
Քաղաքացիական պարտավորությունների կարգավորումը
Այսօրինակ որոշումը մտնում է վարչական իրավունքի դաշտ և նպատակ ունի կարգավորել ֆիզիկական անձանց հարկային պարտավորությունները, որոնք չեն կատարվել։ Որոշման մեջ ներառված չափանիշները թույլ են տալիս մոտեցում թույլատրելու, որ քաղաքացիների պարտավորությունները կատարվեն օրենքի շրջանակներում։
Անհրաժեշտ փաստաթղթերը և պատրաստման գործընթացը
Չկատարված հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փաստաթղթերի ներկայացում, որոնք պետք է նախապատրաստվեն այնպես, որպեսզի նրանք համապատասխանեն օրենսդրական պահանջներին։
Հարկային պարտավորությունների մասին համապատասխան փաստաթղթերը
- Հարկային հայտարարություններ՝ վերջին 3 տարիների համար;
- Հարկային պարտավորությունների մասին տեղեկանքները՝ հարկային մարմիններից;
- Ֆիզիկական անձի ինքնությունը հաստատող փաստաթղթեր (անվտանգության քարտ, անձնագիր);
- Պարտավորությունները կատարելու մասին փաստաթղթեր (օրինակ՝ վճարման տարրեր, բանկային հաշվի տեղեկանքներ);
Իրականացման ընթացակարգը` սկսած հայտից մինչև որոշում
Այս որոշման իրականացման գործընթացը ունի մի քանի փուլ, որոնք պետք է հետևողականորեն կատարվեն՝ սկսած դիմումի ներկայացումից մինչև վերջնական որոշման կայացումն ու պարտավորությունների կատարումը։
Պայմանների և ժամկետների սահմանումը
- Դիմումի լրացում և օրինականացում: Դիմումը պետք է ներկայացվի Հարկային ծառայություն՝ համապատասխան ձևով, օգտագործելով Dimum Dzev N2 ձևաթուղթը։
- Փաստաթղթերի ներկայացում: Իրականոն ներկայացվող փաստաթղթերը պետք է լինեն լիարժեք և օրինական։
- Ապացուցում: Հարկային մարմինը պարտավոր է ուսումնասիրել փաստաթղթերը և ապահովել, որ դրանք համապատասխանում են օրենքին։
- Որոշման ընդունում: Հարկային մարմինը, ուսումնասիրելով դիմումը, ընդունում է որոշում՝ ըստ ներկայացված փաստաթղթերի։
Որոշման իրավական հիմքերը և ընթացակարգը
Այս որոշման հիմքում ընկած են ՀՀ ՊԵԿ վարչական իրավունքի նորմերը, որտեղ հստակեցվում է, թե ինչպես են իրականացվում հարկային պարտավորությունների գանձումը և ինչ կարգով են այդ պարտավորությունները կապվում քաղաքացու գործունեության հետ։
Իրավական կարգավիճակների տարբերակումը
Ըստ որոշման, ֆիզիկական անձինք ունեն տարբեր կարգավիճակներ. նրանք կարող են լինել հարկային վճարողներ, ովքեր ուշացրել են վճարումները, կամ նրանք, ովքեր չեն ունեցել այս պարտավորությունները։ Այսպիսով, իրավաբանական կարգավիճակների տարբերակումները թույլ են տալիս համապատասխան հարկային մարմիններին կիրառել համապատասխան միջոցներ և ընթացակարգեր։
Հարկային պարտավորությունները և դրանց չկատարման հետեւանքները
Չկատարված հարկային պարտավորությունները կարող են ունենալ տարբեր հետևանքներ, որոնք կարող են ազդել անձի ֆինանսական կյանքի վրա։ Ստորև ներկայացվում են մի քանի կարևոր հետևանքներ, որոնք կարող են որոշման իրականացման արդյունքում առաջանալ։
Հաջողությունների և դժվարությունների հնարավորություններ
- Վճարային տույժեր: Հարկային մարմինը կարող է կիրառել տույժեր՝ չկատարված պարտավորությունների համար, ինչը կարող է բերել լրացուցիչ ֆինանսական բեռի։
- Վարկային խնդիրներ: Չկատարված պարտավորությունները կարող են ազդել վարկային պատմության վրա, ինչը կարող է դժվարացնել վարկային միջոցների ձեռքբերումը։
- Իրավաբանական խնդիրներ: Եթե պարտավորությունները չկատարվեն, հարկային մարմինը կարող է դիմել սուր իրավաբանական միջոցների, որոնք կարող են հանգեցնել դատարանի ռիսկի։
Ֆիզիկական անձանց կարգավիճակի խորացված վերլուծություն
Այս որոշմանը համապատասխան ֆիզիկական անձինք կարող են լինել տարբեր կարգավիճակով՝ ընդհանուր հարկային վճարողներ, ինքնազբաղված անձինք, կամ նրանք, ովքեր ունեն այլ զուգահեռ գործունեություն։
Բացի այդ, կարող են լինել բացառություններ
Հարկային պարտավորությունները կարող են չկիրառվել որոշ դեպքերում, օրինակ՝ երբ անձը ապակառուցողական կամ սահմանափակ սպասարկման աշխատանքներ է կատարում, որոնք չպետք է ենթարկվեն հարկային պարտավորությունների։
Ձեռնարկատերերի և անհատ ձեռնարկատերերի պարտականությունները
Այս որոշումը վերաբերում է նաև անհատ ձեռնարկատերերին, որոնք կարող են ունենալ իրենց հարկային պարտավորությունները, որոնք չեն կատարվել։ Ստորև ներկայացված են հիմնական պարտավորությունները՝ անհատ ձեռնարկատերերի զգայունության հետ կապված։
Պարտումների հաշվառման և վերահսկման կարգը
| Պարտավորության տեսակ | Միջոցների ժամկետ | Ավելի մանրամասն տեղեկություններ |
|---|---|---|
| Հարկային վճարումներ | Տրամադրված ժամկետ 30 օր | Հարկային մարմինների կողմից վերահսկվում է |
| Վճարային տույժեր | Հարկային պարտավորությունը չկատարելու դեպքում 15 օր | Կիրառվում են համապատասխան օրենքի հիման վրա |
Վերջնական արդյունքներն ու իրավական երկրաչափությունները
Այդ ամենը հաշվի առնելով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը կազմակերպում է այդ ոլորտի միասնական կարգավորումը, որի շնորհիվ քաղաքացիները կարող են ստանալ պարզաբանումներ իրենց պարտավորությունների վերաբերյալ, իսկ հարկային մարմինները կարող են ապահովել օրենքի կատարման արդյունավետությունը։
Որոնում և իրավաբանական հիմքեր
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17․11․2022թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումն հիմնված է ՀՀ հարկային օրենսդրության և վարչական գործընթացների վերաբերյալ օրենսդրական շրջանակների վրա: Մասնավորապես, որոշման հիմքում է դրված վարչական ընթացակարգերի օրենսգիրքը (HO-139-N), որը վերահսկում է հարկային պարտավորությունների կատարումը:
Այս որոշման նպատակն է ապահովել հարկային պարտավորությունների կայուն և արդյունավետ իրականացումը, ինչպես նաև պաշտպանել պետական շահերը, որոնք հետագայում կարող են ազդեցություն ունենալ հանրային ծառայությունների ֆինանսավորման վրա: Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են հանգեցնել վարչական տուգանքների և այլ պատասխանատվության:
Առանձնահատուկ ուշադրություն է դարձվում տվյալների հավաքագրման և վերլուծության գործընթացին, որը թույլ է տալիս արտահայտել վճարման պարտավորությունները և կանխել հարկային խախտումները։ ՊԵԿ-ի իրավաբանական վարչությունը, այս որոշման հիման վրա, կարող է միջոցներ ձեռնարկել հարկային պարտավորությունների կատարումը պարտադիր դարձնելու համար:
Որոնց վրա է ազդում որոշումը
Այս որոշումը ազդեցություն ունի որոշակի խմբերի վրա, օրինակ՝ ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները՝ ի տարբերություն իրավաբանական անձանց: Վճարումների տեմպի և պարտավորությունների ժամկետների պահպանման անհրաժեշտությունը բացատրում է, թե ինչու է հարկային մարմինը պարտադիր միջոցառումներ ձեռնարկում:
Ամենատարածված խնդիրներից մեկը հարկային պարտավորությունների չկատարմամբ պայմանավորված բազմակի տուգանքներն են, որոնք կարող են հանգեցնել ֆինանսական ծանրաբեռնվածության: Ֆիզիկական անձինք, որոնք չեն վճարել հարկերը, հաճախ կանգնում են անսպասելի ֆինանսական խնդիրների առաջ, ինչը կարող է հանգեցնել նոր հարկային պարտավորությունների ծագմանը:
Մասնավորապես, որոշումն նախատեսում է նաև այն դեպքերում կիրառել, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվում ինքնաբուխ կերպով, և հարկային մարմինը որոշում է կիրառել հարկային պարտավորությունների գանձման գործընթաց:
Սահմանափակումներ և պաշտպանական միջոցներ
Այս որոշման հետևանքով ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ, կարող են ենթարկվել որոշ սահմանափակումների: Օրինակ, նրանք կարող են չկարողանալ օգտվել պետական ծառայություններից, քանի դեռ պարտավորությունները չեն կատարվել:
Մյուս կողմից, օրենքն օգնում է քաղաքացիներին հասկանալ իրենց իրավունքները և պատասխանատվությունները: Ֆիզիկական անձինք, որոնք ցանկանում են վիճարկել կամ մերժել հարկային պարտավորությունների գանձման գործընթացը, կարող են դիմել ՀՀ ՊԵԿ համապատասխան բաժիններին՝ իրենց փաստերը ներկայացնելու համար:
Ավելին, հարկային մարմինը պարտավոր է ապահովել, որ յուրաքանչյուր անձի իրավունքները պատշաճ պաշտպանված լինեն, և տվյալները հավաքվեն միայն օրինական հիմքերով: Այսպիսով, որոշման շրջանակներում քաղաքացիները կարող են ակնկալել, որ իրենց առջև կհայտնվեն համարժեք ծառայություններ և լուծումներ: