Հարկային պարտավորությունների չկատարման փաստը և դրա ազդեցությունը
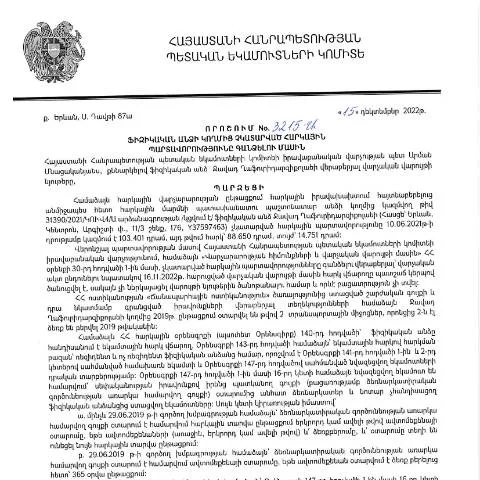
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են հանդիպել բազմաթիվ խնդիրների, որոնք կարող են ազդել նրանց ֆինանսական վիճակի վրա: ՀՀ ՊԵԿ իրավաբանական վարչության 15.12.2022թ. ընդունած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ N3215-Ա որոշումը նախատեսում է համապատասխան ընթացակարգեր՝ հարկային պարտավորությունների ոչ կատարման դեպքերում:
Ամենակարևոր առանձնահատկությունները
Այս որոշման կարևորությունը կայանում է նրանում, որ այն սահմանում է այն գործընթացները, որոնք պետք է իրականացվեն, երբ ֆիզիկական անձը, պայմանավորված տարբեր պատճառներով, չի կատարել իր հարկային պարտավորությունները:
- Փաստաթղթեր: Որոշման մեջ մանրամասն նկարագրված է, թե որ փաստաթղթերի անհրաժեշտություն է փոխադրվելու գործընթացում:
- Դրույթներ: Հարկային պարտավորությունների գանձման գործընթացը մանրամասնորեն նկարագրված է, թե ինչպես է կազմակերպվում այն:
- Անհրաժեշտ քայլեր: Համապատասխան մարմինները պարտավոր են իրականացնել որոշակի քայլեր, որպեսզի ապահովեն պարտավորությունների կատարումը:
Ո՞վ և ինչպե՞ս կարող է ներկայացնել դիմումը
Գումարման գործընթացը սկսելու համար հարկավոր է, որ ֆիզիկական անձը ներկայացնի դիմում հանրային ծառայությունների կենտրոն կամ էլեկտրոնային եղանակով: Այս դիմումը պետք է ներառի հետևյալ տեղեկությունները:
- Անձնագրային տվյալներ.
- Հարկային պարտավորությունների չկատարման պատճառները.
- Ինֆորմացիա նախկին հարկային վերաբերմունքի մասին.
Հարկավոր է նաև ներկայացնել համապատասխան փաստաթղթերը, որոնք ապացուցում են պարտավորությունների չկատարման պատճառները:
Դիմումի լրացման ընթացակարգը
Դիմումը լրացնելու ընթացքում կարևոր է ուշադրություն դարձնել այն մանրամասներին, որոնք կարող են ազդել դրա ընդունման վրա:
- Աκριβություն: Բոլոր տվյալները պետք է լինեն ճշգրիտ և ամբողջական:
- Տվյալների համադրություն: Համոզվեք, որ լրացված տվյալները համահունչ են ներկայացված փաստաթղթերին:
- Ժամկետներ: Անհրաժեշտ է ուղարկել դիմումը սահմանված ժամկետում:
Ադմինիստրատիվ գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո, համապատասխան մարմինը կսկսի դրա մշակման գործընթացը:
- Վերահսկում: Մարմինը կվերահսկի դիմումի բովանդակությունը և փաստաթղթերի համապատասխանությունը:
- Ավարտի մասին տեղեկացում: Որպեսզի դիմումը մշակվի, անհրաժեշտ է սպասել որոշակի ժամանակ, որի ընթացքում մարմինը կտրամադրի պիտանի տրակտ:
Աջակցություն և տեղեկատվություն
Ֆիզիկական անձի համար կարևոր է ունենալ աջակցություն և տեղեկություններ՝ դիմումի մասին: Կառավարության որոշման շրջանակներում, քաղաքացիները կարող են դիմել մասնագիտական խորհրդատվության:
- Տեղեկատվական կենտրոններ: ՀՀ ՊԵԿ-ը կիրառում է տարբեր կենտրոններ, որտեղ քաղաքացիները կարող են ստանալ անհրաժեշտ տեղեկատվություն:
- Էլեկտրոնային ծառայություններ: Ինտերնետում առկա է էլեկտրոնային պատուհան, որտեղ քաղաքացիները կարող են ստանալ տեղեկություններ և հարցումներ ներկայացնել:
Ֆինանսական հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել նշանակալի:
- Տուգանքներ: Չկատարման դեպքում կարող են սահմանվել տուգանքներ:
- Հարկային պարտավորության գանձում: Անհրաժեշտության դեպքում հարկային մարմինները կարող են սկսել պարտավորությունների գանձման գործընթաց:
Անհրաժեշտ փաստաթղթերը
Դիմումը լրացնելու և ներկայացնելու համար պետք է ներկայացնել հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկատողություն |
|---|---|
| Անձնագիր | Անհրաժեշտ է ներկայացնել օրինական անձնագիր: |
| Հարկային տեղեկանք | Տեղեկանք այն մասին, որ նախկինում հարկային պարտավորությունները կատարվել են: |
| Հարկային պարտավորության չկատարման պատճառները | Պետք է ներկայացնել փաստաթղթեր, որոնք կարող են ապացուցել պատճառները: |
Ամփոփում
ՀՀ ՊԵԿ-ի իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» N3215-Ա որոշումը շատ կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է պահպանել իր ֆինանսական կայունությունը և բարելավել իր հարկային կարգավիճակը: Պետք է ուշադրություն դարձնել ներկայացվող փաստաթղթերի լրացման, ներկայացման ժամկետների և ընթացակարգերի նկատմամբ:
Միջոցառումներ և գործընթացներ հարկային պարտավորությունների գանձման համար
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3215-Ա որոշումն անմիջականորեն վերաբերում է հարկային պարտավորությունների կատարելու գործընթացին, որը բավականին կարևոր է իրավաբանական և ֆիզիկական անձանց համար։ Այս որոշման հիման վրա, պետական մարմինները պետք է իրականացնեն մի շարք միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելու և գանձելու նպատակին։
Նախ, հարկային պարտավորությունները գանձելու գործընթացը պայմանավորված է հարկային մարմնի կողմից իրականացվող ստուգման մեթոդաբանությամբ։ Տեղեկությունները, որոնք հարկ վճարողը չի ներկայացրել կամ չի կատարել, կարող են հայտնաբերվել ինչպես վարչական ստուգումներով, այնպես էլ ֆինանսական կազմակերպություններից ստացված տվյալներով։ Դրա համար, հարկային մարմինները կարող են օգտվել էլեկտրոնային կառավարման համակարգերից, որոնք ապահովում են տվյալների ամփոփում և վերլուծություն։
Դրանից հետո, եթե պարզվում է, որ ֆիզիկական անձը ունի պարտավորություններ, հարկային մարմինը պարտավոր է դնել այս մասին ծանուցում, որն ուղարկվում է համապատասխանության մեջ։ Ծանուցման մեջ պետք է նշվի նաև հարկային պարտավորությունների վճարման ժամկետը, ինչպես նաև հնարավոր հետևանքները, եթե նշված ժամկետում պարտավորությունները չկատարվեն։
Ստեղծված իրավիճակում հարկ վճարողը իրավացիորեն կարող է դիմել հարկային մարմնին՝ պարզելու համար պարտավորությունների ճիշտության և հնարավոր եղած հստակեցումների համար։ Հարկային մարմինները, որպես կանոն, պարտավոր են տրամադրել անհրաժեշտ պարզաբանումներ և աջակցություն, որպեսզի հարկ վճարողը կարողանա կատարել իր պարտավորությունները։
Հարկային վարչության կողմից իրականացվող վերահսկողություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող վերահսկողությունը կարևոր բաղադրիչ է հարկային պարտավորությունների կատարումը վերահսկելու գործընթացում։ Այս վերահսկողությունը ընթանում է ոչ միայն հարկային պարտավորությունների գանձման, այլև հարկային խախտումների կանխարգելման նպատակով։ Կանոնակարգված ժամկետներում իրականացվող ստուգումները ենթադրում են հարկային վարչության աշխատակիցների կողմից կատարելագործված ստուգողական մեթոդներին համապատասխանությունը։
Վերահսկողության շրջանակներում, հարկային մարմինները կարող են իրականացրել ինչպես պլանային, այնպես էլ անհետաքրքիր ստուգումներ։ Պլանային ստուգումները սովորաբար նախատեսված են տարեկան պլանով, իսկ անհետաքրքիր ստուգումները իրականացվում են միջնորդությամբ, ինչ-որ պատճառներով, որոնք կարող են նշվել գանձման կամ այլ տեսակի հարկային խախտումների հիման վրա։
Հարկային վարչության կողմից իրականացվող վերահսկողության ընթացքում փորձագետները կարող են ուսումնասիրել հարկ վճարողների կողմից ներկայացված փաստաթղթերը, ինչպես նաև ստանալ տվյալներ ինչպես ֆինանսական, այնպես էլ հսկիչ մարմիններից։ Այս կերպ, նրանք ապահովում են հարցաշարերի, հաշվապահական փաստաթղթերի և այլ տեղեկատվության համապարկում, որի հիման վրա գնահատվում է հարկ վճարողի իրական իրավիճակը։
Ծառայողներից մեկի կողմից հարկային պարտավորությունների կատարումը չի ենթադրում միայն պարտավորությունների վճարման գործողություն, այլև հարկ վճարողի կողմից ներկայացված տեղեկությունների ճիշտության ստուգում։ Այդ պատճառով, հարկային մարմինները հաճախ համագործակցում են այլ պետական մարմինների հետ՝ տվյալների համեմատական վերլուծություններ կատարելու համար։
Այցելուների իրավունքներն ու պարտականությունները հարկային գործընթացներում
Հարկային պարտավորությունների կատարումը և դրանց գանձման գործընթացը ենթադրում է ոչ միայն պետական մարմինների, այլև հարկ վճարողների իրավունքներն ու պարտականությունները։ Ֆիզիկական անձանց համար կարևոր է իմանալ, որ նրանք ունեն որոշակի իրավունքներ, որոնք կապվում են հարկային վարչության գործողությունների հետ։ Օրինակ, յուրաքանչյուր հարկ վճարող ունի իրավունք՝ պահանջելու բացատրություններ և պարզաբանումներ հարկային վարչությունից, երբ նրանք չեն համընդհանուր կամ անհասկանալի համարում որոշակի ժամանակահատվածում։
Այս իրավունքների շրջանակում, հարկ վճարողները կարող են նաև դիմել վիճակագրական դատարան՝ պաշտպանության ստանալու նպատակով, եթե կարծում են, որ իրենց իրավունքները խախտվել են։ Այնուամենայնիվ, այս գործընթացը ենթադրում է որոշակի ժամկետների պահպանումը, որոնք սահմանված են վարչական գործընթացի օրենսդրությամբ։
Ապագային, հարկ վճարողները պարտավոր են ներկայացնել փաստաթղթեր և տեղեկատվություն, որոնք պահանջվում են հարկային մարմինների կողմից։ Այս տեղեկությունները կարող են ներառել հաշվապահական փաստաթղթեր, եկամտի հայտարարագրեր, ինչպես նաև այլ անհրաժեշտ փաստաթղթեր, որոնք ուղղակիորեն կամ անուղղակիորեն կապված են հարկային պարտավորությունների կատարման հետ։
Հարկային մարմինները, իր հերթին, պարտավոր են ապահովել հարկ վճարողների իրավական պաշտպանությունը, նպաստելով փաստաթղթերի գործառնական ընթացքին և դրանց լրացման պարզաբանումներին։ Այդ պատճառով, հարկ վճարողները պետք է ունենան անհրաժեշտ տեղեկություններ, որոնք կօգնեն ճիշտ ձևավորել և ներկայացնել իրենց հայտարարագրերը։