Բաժին 1: Փաստաթղթի նշանակությունը և հիմնական նպատակները
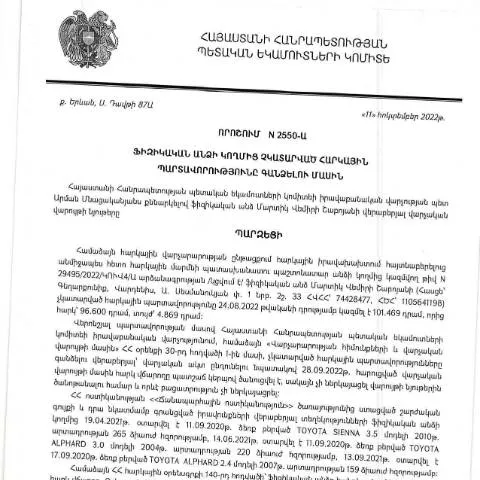
ՀՀ Կառավարության որոշումը, որը ստացավ N2550 կոդը, կարևոր փաստաթուղթ է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին: Այս որոշումը, որը ընդունվել է Մարտիկ Վեմիրի Շաբոյան-ի կողմից 2022 թվականի հոկտեմբերի 11-ին, պարտադիր է բոլոր այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այս փաստաթուղթը հիմնականում նպատակ ունի կարգավորել հարկերի հավաքման գործընթացը և ապահովել պետության ֆինանսական անվտանգությունը:
Բաժին 2: Հնարավոր կիրառման շրջանակը և շահառուները
Այս որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Շահառուները ներառում են, բայց չեն սահմանափակվում, հետևյալ խմբերով:
- Ներկայիս հարկային պարտավորություններ ունեցող անձինք;
- Հարկային վարչության կողմից պարտավորություններ ունեցող անձինք;
- Անձինք, ովքեր ունեն նախկինում չկատարված հարկային պարտավորություններ;
- Անձինք, ովքեր դիմել են հարկային վարչություն, սակայն չեն ստացել բավարար պատասխաններ:
Բաժին 2.1: Հատուկ դեպքեր
Կան որոշ բացառություններ, որոնք վերաբերում են որոշակի խմբերի. օրինակ, սոցիալապես անապահով անձինք, դուրեկան կեցության պայմաններում գտնվող երեխաների խնամակալները և այլն, կարող են լինել ազատված հարկային պարտավորություններից, եթե կարողանան ներկայացնել համապատասխան ապացույցներ:
Բաժին 3: Քայլեր փաստաթուղթը լրացնելու և ներկայացնելու համար
Փաստաթուղթը լրացնելու գործընթացը ներառում է մի քանի կարևոր քայլեր, որոնք պետք է նշանակալի ուշադրություն դարձնել:
- Առաջին հերթին՝ արժե ստուգել հարկային պարտավորությունների ամբողջականությունը:
- Լրացնել փաստաթուղթը՝ համաձայն չափորոշիչների:
- Ներկայացնել լրացված փաստաթուղթը համապատասխան հարկային մարմնին:
- Ստանալ հաստատման կամ մերժման մասին տեղեկությունը:
Բաժին 3.1: Ընթացակարգը առցանց և ավանդական եղանակներով
Փաստաթղթի ներկայացման գործում պետք է հաշվի առնել, որ հնարավոր են տարբեր ուղիներ՝
- Առցանց ներկայացում: Քաղաքացիները կարող են օգտագործել էլեկտրոնային ստորագրություններ և անձնական թվանշաններ:
- Ավանդական եղանակ: Ֆիզիկապես ներկայացնել փաստաթուղթը հարկային վարչությունում:
Բաժին 4: Մերժման դեպքում անհրաժեշտ քայլեր
Եթե դիմումը մերժվեր, պետք է անպայման կատարել հետևյալ քայլերը:
- Ստանալ մերժման պատճառը:
- Անձնագրային օբյեկտների կամ փաստաթղթերի պակասման դեպքում՝ լրացնել անհրաժեշտ փաստաթղթերը:
- Դիմել վերոնշյալ մարմնին՝ անհրաժեշտ փաստաթղթերը ներկայացնելով:
Բաժին 5: Իրավունքներ և պարտավորություններ
Որպես օգտատեր, դուք ունենաք հետևյալ իրավունքները և պարտավորությունները:
- Իրավունքները:
- Հայտնել հարկային պարտավորությունների մասին տեղեկությունները:
- Պատասխան ստանալ հարկային վարչությունից:
- Պարտավորությունները:
- Ժամանակին կատարել հարկային պարտավորությունները:
- Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
Բաժին 5.1: Եկամտային հարկի հետևանքները
Եթե հարկային պարտավորությունները չեն կատարվել, քաղաքացին կարող է հանդիպել այնպիսի հետևանքների, ինչպիսիք են՝
- Հարկային տուգանքներ:
- Քաղաքացիական գործերի հարուցում:
- Վարկային խոչընդոտների առաջացում:
Բաժին 6: Տվյալների և փաստաթղթերի ստուգման ընթացակարգը
Հարկային վարչությունը պատասխանատու է ներկայացված տվյալների ճիշտության ստուգման գործում: Այս գործընթացը ներառում է հետևյալ քայլերը:
- Հարկային գրանցման ստուգում:
- Դիմումատուի ներկայացրած փաստաթղթերի վավերություն:
- Հարկային պարտավորությունների անկման ընթացակարգը:
Բաժին 6.1: Տվյալների ապահովության հարցերը
Հարկային վարչությունը պարտավորվում է ապահովել ներկայացված անձնական տվյալների գաղտնիությունը և դրանց անվտանգությունը: Այս հարցը կարգավորվում է ՀՀ օրենսդրությամբ:
Բաժին 7: Ելքը և հաջորդ քայլերը
Դիմումի հետ կապված հարցերի դեպքում, քաղաքացիները կարող են դիմել առկա արդյունքներին: Տեղեկությունները, որոնք կարող են ձեռք բերել՝
- Ուղիղ կապի միջոցով:
- Ավտոմատացված համակարգերի միջոցով:
- Խորհրդատվական ծառայություններից օգտվել:
Բաժին 7.1: Ֆինանսական և վարչական պատասխանատվությունը
Անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել ֆինանսական և վարչական պատասխանատվության: Այս պատասխանատվությունը, ըստ օրենքի, կարող է լինել как նյութական, так и վարչական:
Բաժին 8: Օգտակար հղումներ և լրացուցիչ տեղեկություններ
Անհրաժեշտ տեղեկությունները և խորհուրդները կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Բացի այդ, հարկային վարչության հրահանգները և լրացուցիչ հայտարարությունները կարող են հեշտացնել գործընթացը:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման մեկնարկային հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 11.10.2022 թվագրված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2550-Ա որոշումը հիմք է տալիս տարբեր իրավիճակներում հարկային պարտավորությունների կատարման պարտադիր կարգավորումների։ Այս որոշման հիմքում ընկած են հարկային օրենսդրության սկզբունքները, որոնք նախատեսում են, որ յուրաքանչյուր ֆիզիկական անձը պետք է կատարի իր հարկային պարտավորությունները՝ անկախ նրանց ֆինանսական իրավիճակից։ Որոշումն ընդգծում է այն կարևորությունը, որ հարկային պարտավորությունները ներկայացնում են պետական բյուջեի համալրման համար, և դրա անտեսումը կարող է հանգեցնել իրավական հետևանքների, ինչպիսիք են տույժերը և գերազանցող պարտադիր վճարները:
Հարկային պարտավորությունների կատարման վերահսկողությունն ու վարչական միջոցները
Նշված որոշումը նաև շեշտադրում է հարկային պարտավորությունների կատարման վերահսկողության կարևորությունը։ ՀՀ ՊԵԿ-ը, որպես հարկային վարչություն, ունի իրավունք վերահսկել հարկային պարտավորությունների կատարման ընթացքը, ուստի կարևոր է, որ ֆիզիկական անձինք գիտակցեն, որ իրենք պարտավոր են ժամանակին և լիարժեք կերպով իրականացնելու իրենց հարկային պարտավորությունները։ Վերահսկողության մեթոդներն ընդգրկում են հարկային ստուգումներ, ինչպես նաև հարկային տեսչական կազմակերպություններ, որոնք կարող են տարածել իրենց գործունեությունը ֆիզիկական անձանց նկատմամբ, երբ հարկային պարտավորությունները չեն կատարվում։ Հարկային պարտավորությունների անտեսումը կարող է հանգեցնել նաև վարչական պատասխանատվության, ինչը նշանակում է, որ ֆիզիկական անձը կարող է ենթարկվել տույժերի կամ վարչական մեքենայության:
Հարկային պարտավորությունների գանձման գործընթացի իրավական ասպեկտներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, ինչպես նաև դրա արդյունքում առաջացած գործընթացները, ենթակա են ՀՀ հարկային օրենսդրության և վարչական օրենսդրության ինչպիսի փոփոխությունների, որոնք կարող են ազդել ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս կարգավորումների ներքո կարևոր է նշել, որ ֆիզիկական անձինք իրավունք ունեն դիմելու ՀՀ ՊԵԿ-ին՝ իրենց հարկային պարտականությունների հետ կապված հարցերով, և նրանք կարող են վիճարկել վարչական ակտերը, որոնց հիմքում դրվում են հարկային պարտավորությունների կատարումը:
Իրավաբանական գործընթացները, որոնք կարող են կտրուկ փոփոխություններ բերել հարկային պարտավորությունների կատարման փորձերին, ներառում են կազմակերպված բողոքարկման համակարգեր, որոնք հնարավորություն են տալիս ֆիզիկական անձանց ներկայացնել իրենց փաստարկները և դրսևորել իրենց իրավունքները՝ հարկային պարտավորությունների կատարման նկատմամբ: