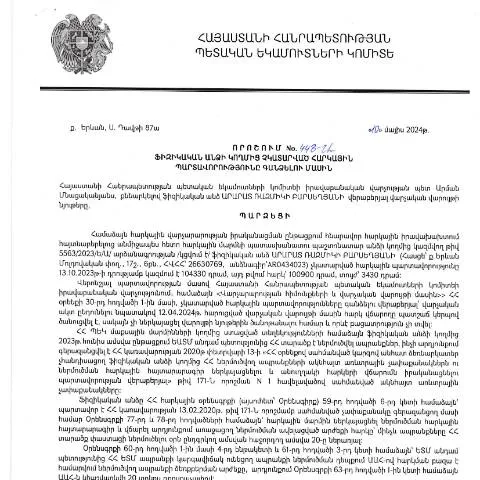
ՊԵԿ-ի որոշման դերակատարությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 10.05.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 448-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է այն գործընթացները, որոնք պետք է իրականացվեն հարկային պարտավորություններ չկատարած ֆիզիկական անձանց նկատմամբ:
Այս որոշման միջոցով պետությունը կարողանում է համակարգել հարկային պարտավորությունների կատարման վերահսկողությունը, ապահովել հարկային ստուգումները և, անհրաժեշտության դեպքում, ձեռնարկել միջոցներ պարտավորությունների կատարման համար:
Ֆորմայի լրացման փուլերը՝ ըստ դիմողի կարգավիճակի
Շնորհիվ այս որոշման, հարկի պարտավորությունները գանձելու գործընթացում կիրառվում են տարբեր քայլեր, որոնք կախված են դիմող անձի կարգավիճակից:
1. Ֆիզիկական անձինք
- Դիմողը պետք է հիմաներ տեղեկություններ՝ սեփական ֆինանսական վիճակի մասին, ներկայացնի հարկային պատմությունը և կապակցվի հարկային մարմնի հետ:
- Հարկային պարտավորությունները հաճախ ապահովվում են նաև անհրաժեշտ տեղեկությունների և փաստաթղթերի ներկայացմամբ:
2. Նույնիսկ իրավաբանական անձինք
- Եթե դիմողը իրավաբանական անձ է, ապա նա պետք է ներկայացնի լրացուցիչ փաստաթղթեր՝ հաստատող իր կազմակերպության կարգավիճակը:
- Իրավաբանական անձը կարող է նաև դիմել հարկային մարմին՝ հարց ունենալու դեպքում:
Դիմումի ներկայացման ալիքները
Դիմումը կարող է ներկայացվել տարբեր ալիքներով՝ կախված դիմողի նախասիրություններից և հնարավորություններից:
1. Էլեկտրոնային գծով ներկայացում
Ներկայումս, ՀՀ ՊԵԿ-ը խրախուսում է դիմումի էլեկտրոնային ձևը:
- Դիմելու համար անհրաժեշտ է ունենալ էլեկտրոնային ստորագրություն կամ ID քարտ.
- Էլեկտրոնային համակարգը առավել արագ և արդյունավետ է, միաժամանակ թույլ է տալիս որակյալ տեղեկատվություն տրամադրել:
2. Դիմումի ներկայացում առկա մասնաճյուղերում
Եթե դիմողը նախընտրում է անձնական հանդիպում, ապա նա կարող է դիմել նաև հարկային վարչության մոտակա մասնաճյուղ:
- Այս դեպքում, դիմումը ներկայացնելուց առաջ, անհրաժեշտ է նախապես ամրագրել հանդիպման ժամկետ:
- Դիմումի լրացման համար կարող եք օգտագործել միայն նախատեսված ձևաթղթերը:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը բաժանում է մի քանի փուլերի:
- Դիմումի ներկայացում: Դիմողը պետք է լրացնի և ներկայացնի համապատասխան ձևաթուղթ:
- Հարկային մարմնի ստուգում: Այդ ընթացքում, հարկային մարմինը ստուգում է ներկայացված փաստաթղթերը:
- Ծանուցում: Եթե հարկային պարտավորությունները չկատարվեցին, դիմողը կստանա ծանուցում:
- Վերապահված իրավունքը: Դիմողը կարող է պահանջել վերանայել կամ վիճարկել որոշումը:
Հատուկ դեպքեր և պայմանավորվածություններ
Այն դեպքերում, երբ դիմողները ունեն հատուկ կացություններ, կարևոր է հաշվի առնել մի քանի գործոններ:
1. Արտասահմանում գտնվող անձիք
Եթե ֆիզիկական անձը գտնվում է արտասահմանում, նա կարող է դիմել էլեկտրոնային կարգով, սակայն անհրաժեշտ է ապահովել որակյալ փաստաթղթերի տրամադրում:
2. Մինոր անձինք
Մինոր անձինք պետք է ունենան ծնողների կամ խնամակալների համաձայնությունը:
3. Urgent requests
Եթե դիմողը ունի արտակարգ պայմաններ, նա կարող է լրացուցիչ միջոցներ ձեռնարկել՝ դիմելով տեղական հարկային մարմնին:
Ուսումնասիրություն՝ դիմողի իրավունքները և պարտավորությունները
Դիմողները պետք է ունենան հասկացողություն իրենց իրավունքների և պարտավորությունների վերաբերյալ:
- Իրավունքներ: Դիմողները իրավունք ունեն պահանջել տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
- Պարտավորություններ: Ֆիզիկական անձինք պետք է ժամանակին կատարեն իրենց հարկային պարտավորությունները:
Դիմումի ընթացակարգը ըստ ժամանակի
Դիմումի գործընթացը կարող է տևել տարբեր ժամանակահատվածներ՝ կախված իրավիճակից:
| Փուլ | Տևողություն |
|---|---|
| Դիմումի ներկայացում | 1 օրվա ընթացքում |
| Հարկային մարմնի ստուգում | 7-10 օր |
| Ծանուցում / որոշման կայացում | 15-30 օր |
Այս որոշման շրջանակում իրականացվող գործողությունները
Այս փաստաթուղթը հանդիսանում է կարևոր մի մաս, որը ներառում է այլ հարցեր, ինչպիսիք են հարկային խախտումների կանխարգելումը, պետության ֆինանսական համակարգի կայունությունը:
Հարկային պարտավորությունները չեն միայն ֆինանսական պարտավորություններ, այլ նաև հանրային վստահության կայացման հիմքը:
Քաղաքացիական իրավունքները և հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 448-Ա որոշումն անդրադառնում է այն պարբերականությանը, երբ ֆիզիկական անձիք չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Հարկային պարտավորությունները կատարելու անհրաժեշտությունը հիմնված է «Հարկային օրենսգիրք» օրենքի վրա, որը նախատեսում է հարկային պարտավորությունների կատարումը յուրաքանչյուր քաղաքացու համար, անկախ նրա ֆինանսական վիճակից: Այս նշանակալի որոշումը մշակվել է եղելության տարբեր իրավիճակներում հարկային պարտավորությունների կատարումը խախտելու դեպքերի կառավարման համար:
Այս կարգավիճակը կարող է լուծվել տարբեր մեխանիզմներով, ինչպիսիք են հարկային վեճերի կարգավորման գործընթացները, որոնք կարող են իրականացվել առցանց կամ անձամբ: Նշենք, որ սխալ տեղեկություններ ներկայացնելու կամ հարկային պարտավորությունները չկատարելու փաստերի դեպքում քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ, որտեղ նրանց տրամադրվելու են իրավաբանական խորհրդատվություններ:
Հարկային պարտավորությունների գանձման ընթացակարգը
Սույն որոշման շրջանակներում հարկային պարտավորությունների գանձման ընթացակարգը ենթադրում է մի շարք քայլեր, որոնք պետք է իրականացվեն նախքան հարկային պարտավորությունների գանձումը: Առաջին հերթին, հարկային մարմինը պետք է կատարի պարտադիր ծանուցման գործընթաց, որի արդյունքում քաղաքացին պետք է տեղեկացվի իր պարտավորությունների մասին: Վերջնական նորոգման համար հարկային մարմինը պարտավոր է տրամադրել քաղաքացիներին ապացույցներ՝ այդ պարտավորությունների պարտադիր կատարման վերաբերյալ:
Եթե քաղաքացի չի կատարում իր պարտավորությունները, ապա վարչությունը կարող է դիմել դատարան՝ իրավական ընթացակարգի միջոցով հարկային պարտավորությունները գանձելու նպատակով: Այս գործընթացը, ինչպես նշված է օրենսդրությունում, պետք է լինի արագ և արդյունավետ, որպեսզի քաղաքացիների իրավունքները չխախտվեն:
Իրավական պաշտպանություն և սակավաբյուջետային լուծումներ
Հարկային պարտավորությունների կատարումը ներկա իրավիճակում կարող է առաջացնել ֆինանսական դժվարություններ, հատկապես ցածր եկամուտ ունեցող քաղաքացիների համար: Այդ պատճառով էլ ՀՀ օրենքը նախատեսում է իրավական պաշտպանություն և միջոցներ, որոնք թույլ են տալիս քաղաքացիներին լուծել իրենց հարկային խնդիրները: Այսպիսի լուծումներից մեկը հարկային մարմինների հետ համագործակցության գործընթացն է, որը կարող է ներառել նաև համաձայնության հասնելը կամ պարտքերի վերակառուցումը:
Քաղաքացիները կարող են դիմել նաև հասարակական կազմակերպություններին, որոնք մասնագիտացած են հարկային իրավունքի ոլորտում և կարող են տրամադրել անհրաժեշտ խորհրդատվություն, որպեսզի քաղաքացիները կարողանան առավելագույնս նվազեցնել իրենց պարտավորությունները կամ նրանց հետ կապված ռիսկերը: Այս շրջանակներում, առկա են նաև դասընթացներ և սեմինարներ, որոնք ուղղված են քաղաքացիների հարկային գիտակցության բարձրացմանը: