Ֆիզիկական անձի հարկային պարտավորությունները գանձելու գործընթացը
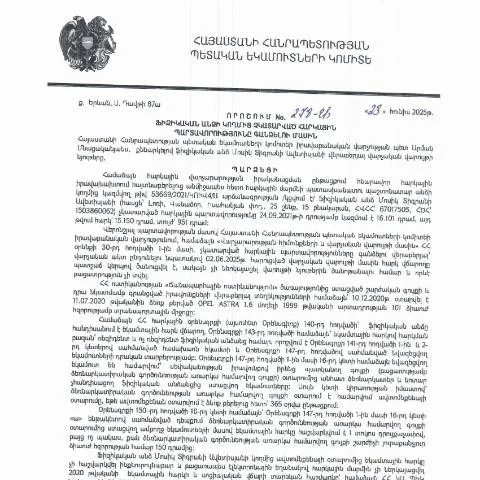
Հայաստանի Հանրապետության հարկային վարչություն զբաղվում է ֆիզիկական անձանց հարկային պարտավորությունների գանձմամբ, ինչը կարևոր գործընթաց է, որը հսկում է պետության եկամուտները: 2025թ. հունիսի 23-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 278-Ա որոշումը հանդիսանում է այս գործընթացի իրավական հիմքը:
Ի՞նչ է ներկայացնում 278-Ա որոշումը
278-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Սա կառավարական որոշում է, որը սահմանում է պարտավորություններն ու հստակեցում կատարվում է այն անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
Ծրագրի տրամաչափը և նպատակները
Այս որոշումը կենտրոնացած է հարկային պարտավորությունների արդյունավետ գանձման վրա, այնպես որ տարածվել է այն անձանց վրա, ովքեր աչքի են ընկնում հարկային խախտումներով: Դրա նպատակը ոչ միայն պետք է լինի հարկային վճարումների հավաքումը, այլև՝ քաղաքացիների հարկային պատասխանատվության բարձրացումը և քաղաքացիների իրավագիտակցությունը:
Ովքե՞ր են ենթարկվում այս որոշմանը
- Ֆիզիկական անձիք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Անձինք, ովքեր հաշվառվեցին ՀՀ ՊԵԿ-ում և ունեն ՀՎՀՀ:
Ֆորմայի համալրման գործընթաց
Ֆորման պետք է լրացվի պարզ, բայց ուշադիր: Յուրաքանչյուր մաս ունի իր նշանակությունը, և սխալ լրացումը կարող է հանգեցնել խնդիրների:
Ֆորմայի տարբեր բաժիններ
Ֆորմայի մեջ ներառված են բազմաթիվ բաժիններ, որոնցից յուրաքանչյուրը պահանջում է որոշակի տեղեկություններ:
- Անուն, ազգանուն և հայրենակիցություն
- ՀՎՀՀ և անձնագրի տվյալներ
- Հարկային պարտավորությունների մանրամասներ
Հաճախ հանդիպող թյուրիմացություններ
Որպեսզի խուսափեք խնդիրներից, պետք է ուշադիր լինեք որոշակի տարածքներում, օրինակ՝ ՀՎՀՀ-ն ճիշտ լրացնելը, և անձնագրային տվյալների գրանցումը:
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունները չկատարելու արդյունքում կարող են առաջանալ հետևյալ խնդիրները:
- Տուգանքների և վարչական պատժերի դիմալու հնարավորությունը:
- Վարկային պատմության վատթարացում:
- Հարկային մարմինների կողմից հետաքննություն:
Դիմումի ներկայացման եղանակները
Դիմումները կարող են ներկայացվել մի քանի եղանակով:
- Էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքում:
- Դիմումի գրավոր ներկայացում՝ հարկային մարմին:
- Օնլայն ձեւանման միջոցով:
Էլեկտրոնային դիմումի ներկայացման առավելությունները
Էլեկտրոնային դիմումները հնարավորություն են տալիս ավելի արագ և արդյունավետ կերպով իրականացնել գործընթացները:
- Աջակցություն 24/7
- Ապրանքային հոսքերի արագացման հնարավորություններ
- Որակի բարձրացում:
Պատասխանատվության և իրավունքների տեսանկյունը
Ֆիզիկական անձիք, ովքեր չեն կատարում հարկային պարտավորությունները, պետք է գիտակցեն, որ նրանք ունեն նաև իրավունքներ:
- Հայտարարելու հարկային նախկին բռնաճնշումները:
- Բողոքարկելու որոշումները:
- Ներկայացնելու իրավունք՝ իրենց փաստաթղթերը:
Նախորդ դեպքերի նկարագրություն
Օրինակներ նախկինում արձանագրված դեպքերից ցույց են տալիս, թե ինչպես են որոշ մարդիկ կարողացել հաղթահարել իրենց հարկային պարտավորություններով կապված խնդիրները:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 278-Ա որոշման իրականացման ընթացակարգը
Դիմումն ու դրա հետագա ընթացքը հետևյալ քայլերով են:
- Դիմումի լրացում՝ նշված բոլոր տվյալներով:
- Դիմումը ներկայացնել՝ ընտրած եղանակով:
- Հետազոտում և ստուգում՝ ՀՀ ՊԵԿ-ի կողմից:
- Զեկույցի պատրաստում:
Կառավարության դերը և բացատրական աշխատանքները
ՀՀ կառավարությունը պարտավորվել է ապահովել քաղաքացիների տեղեկացվածությունը, և ստեղծել հարմարավետ պայմաններ:
Հարկային համակարգի օրենսդրական հիմքերը
Այս փաստաթուղթը գտնվում է ՀՀ հարկային օրենսդրության շրջանակներում, որտեղ նշվում են իրավունքները, պարտականությունները և ընթացակարգերը:
Տեղական և միջազգային նորմեր
Հայաստանի Հանրապետությունը միացել է նաև մի շարք միջազգային համաձայնագրերի, որոնք նպաստում են հարկային կարգավորման գործընթացների բարելավմանը:
Եզրափակիչ դիտարկումներ
278-Ա որոշումն ունի կարևոր դեր Արցախում հարկային պարտավորությունների գանձման գործում: Այստեղ կարևոր է ոչ միայն պարտավորությունների կատարումը, այլև իրավագիտակցության բարձրացումը՝ քաղաքացիների շրջանում:
Ներդրումներ և պարտավորությունների գանձում՝ ֆինանսական վիճակի մշակում
ՀՀ ՊԵԿ իրավաբանական վարչությունը 23.06.2025թ․ ընդունել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 278-Ա որոշումը, որի նպատակն է էֆեկտիվացնել հարկային հավաքագրումը և ապահովել պետական բյուջեի միջոցների համալրումը: Այս որոշման արդյունքում նախատեսվում է ֆինանսական վիճակի վերլուծություն, որպեսզի ստացվեն ավելի ճշգրիտ տվյալներ հարկային պարտավորությունների վերաբերյալ:
Ֆինանսական վիճակի մշակումն իրականացվում է այո դրսևորումների հիման վրա, ինչպիսիք են ֆիզիկական անձի ֆինանսական գործունեությունը, եկամուտների աղբյուրները, ինչպես նաև նրա հաշիվները բանկերում: Այդ կերպ, հարկային պարտավորությունները գանձելու գործընթացը կդառնա ավելի ուղղակի և արդարացի:
Ավելին, հարկային պարտավորությունների համար մաս-մասերի վճարումը հնարավորություն կտա ֆիզիկական անձանց պահպանել իրենց ֆինանսական կայունությունը, իսկ պետությունը կկարողանա ապահովել իր հարկային եկամուտները:
Իրավական միջամտություն և վիճահարույց իրավիճակներ
ՀՀ ՊԵԿ օրենքների համաձայն, ֆիզիկական անձի հարկային պարտավորությունները կարող են ի հայտ գալ նաև վիճահարույց իրավիճակներում: Օրինակ՝ երբ հարկ վճարողը չի համաձայնվում իր պարտավորությունների չափի հետ կամ երբ այդ պարտավորությունները կրում են կեղծ բնույթ:
278-Ա որոշումը նախատեսում է այն դեպքերը, երբ ֆիզիկական անձը կարող է վիճարկել հարկային պարտավորությունները, որոնք հիմնված են իրավական փաստաթղթերի սխալ մեկնաբանությունների վրա կամ ապացուցված տեխնիկական սխալների:
Այս հարցերով զբաղվում է ՀՀ ՊԵԿ իրավաբանական վարչությունը, որն ապահովում է, որ յուրաքանչյուր իրավունք պաշտպանված լինի: Վիճահարույց իրավիճակները կարող են լուծվել նաև միջոցով դատարան դիմելու, ինչը ևս կարևոր փուլ է հարկային պարտավորությունների գանձման գործընթացում:
Հարկային պարտավորությունների վերանայման գործընթաց և դրա դերը պետական տնտեսության մեջ
Հարկային պարտավորությունների վերանայման գործընթացը, որ նախատեսում է 278-Ա որոշումը, առանձնակի կարևորություն ունի Կառավարության գործունեության համար: Այդ գործընթացի նպատակն է ստուգել հակաճար տանող հարկային պարտավորությունների առկայությունը և ըստ դրա կատարել համապատասխան փոփոխություններ՝ ապահովելով պետական տնտեսության կայուն զարգացումը:
Հարկային պարտավորությունների վերանայման գործընթացը պահանջում է տարիներ ի վեր ձեռք բերված փորձի և մասնագիտական գիտելիքների կիրառում, ինչը շատ կարևոր է իրավաբանների և հարկային մասնագետների համար: Վերանայման արդյունքում հնարավոր է համապարփակ մոտեցում ցուցաբերել հարկային պարտավորությունների գանձման հարցում՝ ապահովելով պետական բյուջեի առողջ վիճակը:
Այստեղ մեծ գործիք են հանդիսանում նաև էլեկտրոնային ծառայությունները, որոնք հնարավորություն են տալիս արագ և արդյունավետ կերպով կատարել բոլոր անհրաժեշտ ստուգումները: Ֆինանսական հաշվետվությունները, հարկային հայտարարագրերը և այլ փաստաթղթեր ներկայացվում են ՀՀ ՊԵԿ-ի ստեղծած էլեկտրոնային համակարգում, ինչը մեծացնում է գործընթացի թափանցիկությունը: