Անցնել բովանդակությանը
Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ 281-Ա որոշման մանրամասները և վճարման կարգերը

Պաշտոնական փաստաթուղթՀարկեր և հարկային քաղաքականություն
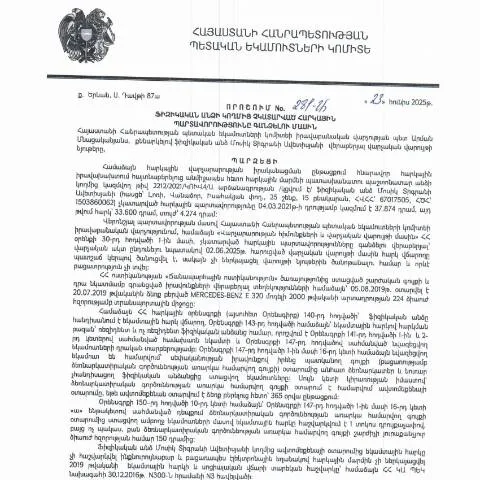
ՆախադիտումDocument preview: ՀՀ ՊԵԿ 281-Ա որոշման մանրամասները և վճարման կարգերը — Հարկեր և հարկային քաղաքականություն
Պաշտոնական փաստաթուղթ

Ի՞նչ կցանկանայիք անել։

Լրացրեք դաշտերը, ստորագրեք, ապա ներբեռնեք:

Վճարման կարգերը և ժամկետները

ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 281-Ա որոշման շրջանակներում, հարկ վճարողների պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք փուլեր և վճարման կարգեր, որոնք պետք է համապատասխանեն օրենսդրությանը:

Վճարումը իրականացվում է ՀՀ պետական բյուջե, իսկ դրա կարգավորումը ենթադրում է, որ հարկ վճարողները պարտավոր են վճարել իրենց հարկային պարտավորությունները վճարման մարացման առանձնահատկության համաձայն:

Այս որոշմամբ սահմանված ժամկետները, որպես կանոն, չեն կարող գերազանցել մեկ տարվա ընթացքում, սակայն կարող են տարբերվել կախված հարկային պարտավորության տեսակից:

Հարկ վճարողները կարող են օգտվել էլեկտրոնային վճարման համակարգերից, որոնք ապահովում են արագ և անվտանգ գործառնություններ, բացառելով ավանդական վճարման եղանակների բարդությունները:

Հարկային պարտավորությունների գանձման առանձնահատկությունները

ՀՀ ՊԵԿ իրավաբանական վարչության 281-Ա որոշումը սահմանում է, որ ֆիզիկական անձիք, որոնց հարկային պարտավորությունները չեն կատարվել, կարող են ենթարկվել հարկային պարտավորությունների գանձման հատուկ ընթացակարգերի:

Առանձնակի ուշադրություն պետք է դարձվի տնտեսվարող սուբյեկտի կողմից ներկայացվող փաստաթղթերին, որոնք պետք է ամբողջությամբ համապատասխանեն ՀՀ օրենսդրությանը:

Այս գործընթացը ընդգրկում է նաև հարկ վճարողների իրավունքները, որոնք ունեն վիճարկելու որոշումը բարձրագույն մարմիններում: Այնուամենայնիվ, հարկ վճարողները պետք է ապահովեն համապատասխան ապացույցներ իրենց իրավունքների պաշտպանման համար:

Դիմումը և փաստաթղթերի պահանջները

Դիմումը, որը ներկայացվում է ՀՀ ՊԵԿ, պետք է լինի ըստ Dimum Dzev N2 ձևի, որտեղ պետք է նշվեն բոլոր անհրաժեշտ տվյալները, որոնք վերաբերում են հարկային պարտավորություններին:

Փաստաթղթերի հավաքածուն պետք է ներառում է հետևյալը՝ անձի ինքնության փաստաթուղթ, հարկային հաշվին գրանցման վկայական, ինչպես նաև ապացույցներ հարկային պարտավորությունների կատարման մասին:

Այն փաստերը, որոնք անհրաժեշտ են ներկայացնելու, պետք է լինեն վավերացված և հաստատված, որպեսզի անհրաժեշտություն լինի բացառել ցանկացած թերություն կամ սխալ:

Փոխանցման ընթացակարգը պահանջում է նաև փաստաթղթերի թվային ներկայացում, ինչը հնարավորություն է տալիս արագացնել գործընթացը և ապահովել դրանց անվտանգությունը:

Հաճախ տրվող հարցեր

Ինչպե՞ս է իրականացվում հարկային պարտավորությունների գանձումը:

Հարկային պարտավորությունների գանձումը տեղի է ունենում ՀՀ ՊԵԿ իրավաբանական վարչության կողմից սահմանված կարգով և ժամկետներով:

Որքա՞ն է վճարման ժամկետը:

Վճարման ժամկետները, որպես կանոն, չեն կարող գերազանցել մեկ տարվա ընթացքում:

Ո՞ւմ է ուղղվում վճարումը:

Վճարումը իրականացվում է ՀՀ պետական բյուջե:

Ինչպե՞ս են հարկ վճարողները տեղեկացվում պարտավորությունների մասին:

Հարկ վճարողները տեղեկացվում են ՀՀ ՊԵԿ կողմից կայացված որոշումների միջոցով:

Նման փաստաթղթեր

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 278-Ա որոշում (Մոսիկ Տիգրանի Ավետիսյան, ՀՎՀՀ՝ 67017505, անձնագիր՝ BA0699322, ՀԾՀ՝ 1503860062) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 25․07․2025թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 185-Ա որոշում (Լևոն Գեորգիի Ավետիսյան, ՀՎՀՀ՝ 25413196, անձնագիր/ՀԾՀ՝ 1303800756) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 23․05․2025թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 333-Ա որոշում (Վարդան Հարությունի Ավետիսյան, ՀՎՀՀ՝ 40038581, ՀԾՀ՝ 1707920753) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 02․09․2025թ․)

Հարկեր և հարկային քաղաքականություն

ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 305-Ա որոշում (Գոռ Ռուստամի Մովսիսյան, ՀՎՀՀ՝ 25442974, անձնագիր/ՀԾՀ՝ 2302950569) (ՀՀ ՊԵԿ պաշտոնական կայքում հրապարակվել է 20․08․2025թ․)

Հարկեր և հարկային քաղաքականություն