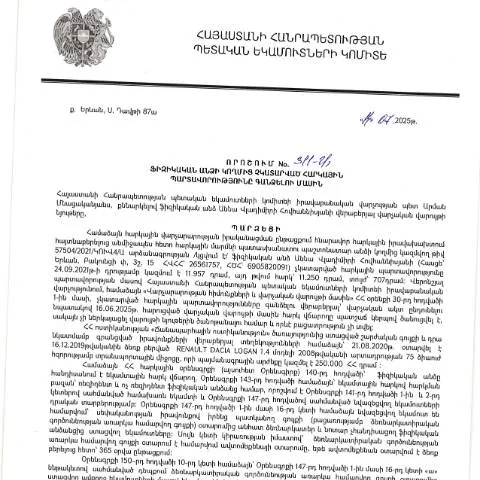
Բարձրացված հարկային պարտավորությունների գանձումը. Վերլուծություն 311-Ա որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.07.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 311-Ա որոշումը նպատակ ունի կարգավորելու սուբյեկտների կողմից հարկային պարտավորությունների չկատարումը և դրանց արդյունավետ գանձումը: Այս փաստաթուղթը կարևոր նշանակություն ունի, քանի որ այն ստեղծում է օրենսդրական հիմք, որի շրջանակներում հնարավոր է իրավաբանական գործընթացի իրականացումը:
Ովքե՞ր պետք է համալրեն և ներկայացնեն այս փաստաթուղթը
Փաստաթուղթը հիմնականում վերաբերում է ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, որոնք չեն կատարվել: Այս խմբի մեջ կարող են լինել:
- Անձինք, ովքեր չեն վճարել իրենց եկամտային հարկերը:
- Անձինք, ովքեր ունեն պարտքեր այլ հարկերի նկատմամբ:
- Անձինք, որոնց հարկային պարտավորությունները կարող են ազդել այլ իրավաբանական անձանց:
Այդ անձինք պետք է ուշադիր հետևեն իրենց հարկային պարտավորությունների կատարմանը, որպեսզի ապագայում խնդիրներ չառաջանան:
Փաստաթղթի կիրառման շրջանակը և գործընթացը
Այս փաստաթուղթը նախագծվել է՝ նպատակ ունենալով ստեղծել պարզեցված գործընթաց, որը թույլ է տալիս հարկային մարմիններին կարճ ժամանակահատվածում ստանալ հարկային պարտավորությունների վերաբերյալ տեղեկություններ: Այն ներառում է մի շարք փուլեր:
- Հարկային պարտավորությունների հաստատում:
- Հարկային մարմնի կողմից հաղորդագրության envio:
- Պարտաճանաչությունը հաստատելու գործընթաց:
Այս գործընթացը աջակցում է հարկային վարչություններին ավելի արդյունավետ աշխատանքային մեթոդների ներդրմանը:
Ինչպես լրացնել 311-Ա որոշման պահանջները
Հարկային պարտավորությունները գանձելու գործընթացը սկսելուց առաջ, կարևոր է ճիշտ լրացնել փաստաթուղթը: Այստեղ ներկայացված են հիմնական քայլերը, որոնք պետք է ձեռնարկվեն:
- Համապատասխան տեղեկությունների հավաքագրում. Պետք է հավաքել բոլոր հարկային պարտավորությունների վերաբերյալ փաստաթղթեր:
- Կատարել գրանցում. Հարկային պարտավորությունների վերաբերյալ տեղեկությունները պետք է մուտքագրել համակարգ:
- Ներկայացնել փաստաթուղթը. Վերջում, բոլոր տվյալները պետք է ներկայացվեն հարկային մարմիններին:
Փաստաթղթի ներկայացման ալիքները
Այս փաստաթուղթը կարելի է ներկայացնել տարբեր ալիքներով. օրինակ, էլեկտրոնային կամավո համակարգի միջոցով: Յուրաքանչյուր ալիք ունի իր առանձնահատկությունները:
| Ալիք | Նկարագրություն | Առավելություններ |
|---|---|---|
| էլեկտրոնային | Փաստաթղթի ներկայացում կայքի միջոցով | Արագություն, հեշտություն |
| թղթային | Կողմնակի ներկայացում հարկային մարմինը | Հեշտությամբ ստացվող, փաստաթուղթը կարելի է ունենալ ձեռքով |
Պահանջների մշակում և գործընթացի վերահսկում
Դիմումով ներկայացված հարցերը և փաստաթղթերը ստացվում են հարկային մարմինների կողմից: Այս գործընթացում ընդգրկված են անհատական գնահատումներ, որոնք կարող են ներառել հետևյալը:
- Դիմումի ստացման հաստատում:
- Հետագա հարցերով կապ հաստատելու հնարավորություն:
- Վերջնական որոշման արձանագրում:
Հարկային մարմինը պետք է հաշվետու լինի դիմողի համար, և անհրաժեշտության դեպքում, պետք է կարողանա տրամադրել լրացուցիչ տեղեկություններ:
Ազգային օրենսդրությամբ սահմանված ժամկետները
Հարկային պարտավորությունների գանձման գործընթացի համար կարևոր է հասկանալ ժամկետները: Հիմնական ժամկետները կարող են ներառել.
- Դիմումի ներկայացման ժամկետը:
- Պատասխանների տրամադրման ժամկետը:
- Վերջնական որոշման ժամկետը:
Այս ժամկետները պետք է հետեւեն ՀՀ օրենսդրությանը, գործող վարչական կարգերի և պահանջներին:
Դիմումի հեռանկարները և հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո, կարևոր է հասկանալ, թե ինչ է սպասվում: Հաջորդ քայլերը կարող են լինել:
- Հարկային պարտավորությունների վերլուծություն:
- Հաջորդ գործընթացի մասին տեղեկություններ:
- Չծայրահեղ հարցերի լուծում:
Սրանով, դիմողները կարող են միավորվել իրենց իրավունքներին և պարտավորություններին:
Պարտադիր վճարների կարգավորման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշմամբ, առանձնակի կարևորություն ունի հարկատուների համար։ Նախ, հարկային պարտավորությունների չկատարման դեպքում հարկատուները ենթարկվում են տարբեր վճարների՝ հիմք ընդունելով օրենքի պահանջները։ Այս գործընթացի վերաբերյալ առանձնանում են մի քանի հիմնական փուլեր, որոնք զուգորդվում են վարչական և դատական միջոցառումների հետ։
Նախ՝ հարկային մարմինը պետք է նախապատրաստի համապատասխան տեղեկությունները հարկատուի հարկային պարտավորությունների վերաբերյալ, ինչը ներառում է այդ պարտավորությունների չափը, ժամկետները և միջնորդական փաստաթղթերը։ Դրանից հետո, հարկային մարմինը պարտավոր է հաղորդել հեռաձայն կամ գրավոր կարգով հարկատուին, նոր պարտավորությունների մասին, մինչև 14:00 ժամանելու օրը նրանք կարող են դիմել իրենց իրավունքների պաշտպանությանը և հարցեր ուղղել։
Ապա, եթե հարկատուն չի կատարում իր պարտավորություններն առանձին և նորմատիվ իրավական ակտերով սահմանված ժամկետներում, ապա կարող են կիրառվել հարկային պարտավորությունների կատարման հարկադիր միջոցներ։ Հարկային մարմինները ունեն իրավասություն նախատեսելու հարկային վճարների վրա ակնկալվող տոկոսների և պատժամիջոցների կիրառումը։ Արդյունքում, հարկատուների կողմից պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական կորուստների, այլ նաև իրավաբանական խնդիրների առաջացման։
Հարկային պարտավորությունների վերահսկման մեթոդologies
ՀՀ ՊԵԿ իրավաբանական վարչությունն իր գործունեության մեջ կիրառում է մի շարք վերահսկողական մեթոդներ, որոնք ուղղված են որակի բարձրացմանը և հարկային պարտավորությունների կատարմանը։ Առաջին հերթին, հարկային մարմինները կիրառում են մասնավոր և հանրային կազմակերպությունների հետ համագործակցություն՝ հարկային պարտավորությունների վերահսկման համար։ Սա հնարավորություն է տալիս կատարել համատեղ ստուգումներ, որտեղ կարող են մասնակցել ինչպես պետական մարմինները, այնպես էլ մասնավոր հատվածները։
Այս մեթոդների շրջանակներում կարևոր են նաև էլեկտրոնային համակարգերի ներդրումը, որոնք թույլ են տալիս իրական ժամանակում հետևել հարկային պարտավորությունների կատարմանը։ Այս համակարգերը ինտեգրված են ՀՀ ՊԵԿ և թույլ են տալիս հարկային մարմիններին փաստացի դիտարկել և վերլուծել տվյալները՝ նվազեցնելով մարդկային սխալների հավանականությունը։
Բացի այդ, հարկային պարտավորությունների վերահսկման մեթոդների մեջ ընդգրկված են նաև տնտեսվարողների հետ աշխատանքային քննարկումները, որտեղ հարկատուները կարող են ներկայացնել իրենց տեսակետները, տարակարծություններն ու խնդիրները։ Այս գործընթացը կարևոր է, քանի որ այն նպաստում է հարկային քաղաքականության ներդրմանը և բարելավմանը։
Իրավական ակտերի ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ հարկային օրենսդրությունը մշտապես փոփոխվում է՝ հաշվի առնելով երկրի տնտեսական վիճակը, միջազգային պարտավորությունները և կառավարության քաղաքականությունը։ 14.07.2025 թվականին ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 311-Ա որոշումը, որը հրապարակվել է 11․09․2025 թվականին, հատուկ ուշադրության է արժանի։
Այս իրավական ակտը փոխում է հարկային պարտավորությունների գանձման մեթոդաբանությունը, որի արդյունքում ակնկալվում է հարկային պարտավորությունների ավելի արդյունավետ գանձում։ Նոր մոտեցումը ենթադրում է, որ հարկային մարմինները կարող են ավելի արագ արձագանքել պարտավորությունների չկատարմանը, ինչը հնարավորություն է տալիս հստակեցնել դրանց տրամադրման ժամկետները և նվազեցնել վարչական բարդությունները։
Ավելին, 311-Ա որոշումը նաև սահմանում է նոր կարգեր այն սովորական դեպքերի համար, որոնց դեպքում հարկատուները կարող են դիմել հարկային մարմիններին՝ իրենց պարտավորությունները կատարելու համար։ Սա, իր հերթին, դյուրացնում է գործընթացը և նվազեցնում է հարկային պարտավորությունների շուրջ եղած հակասությունները։