Աշխատանքային գործընթացի շրջանը և ժամկետները
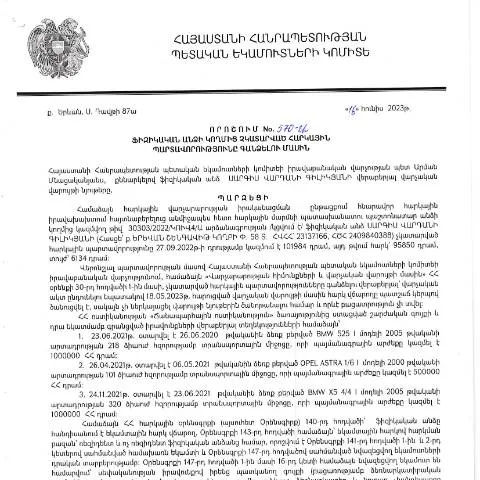
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 16.06.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 570-Ա որոշումը նախատեսում է հատուկ կարգ ու կանոններ, որոնք վերաբերում են հարկային պարտավորությունների մարելու գործընթացին: Այն ստեղծվել է մի շարք խնդիրների լուծման համար, այդ թվում՝ հարկային պարտավորությունների արդյունավետ իրականացման և ֆիզիկական անձանց իրավական պաշտպանության ապահովման նպատակով:
Ժամկետները և կարևոր իրադարձությունները
- 2023 թվականի հունիս: Որոշման ընդունում:
- 2023 թվականի օգոստոս: Որոշման հրապարակում ՀՀ ՊԵԿ պաշտոնական կայքում:
- 2023 թվականի սեպտեմբեր: Ստեղծվում է նոր հարկային հանձնաժողով, որը կզբաղվի փոխանցումների մշակումով:
Ստեղծված գործընթացը նախատեսում է, որ ֆիզիկական անձինք կկարողանան դիմել համապատասխան մարմներին՝ հաշվի առնելով նշված ժամկետները և գործընթացի առանձնահատկությունները:
Դիմումի ձևեր և ընթացակարգեր
Քաղաքացիները կարող են դիմել որոշման շրջանակներում նախատեսված հարցերով, լրացնելով համապատասխան դիմում՝ Դիմում N570-Ա: Դիմումը կարող է լրացվել միայն էլեկտրոնային եղանակով, ինչը թույլ է տալիս արագ և արդյունավետ իրականացնել հարկային գործընթացները:
Դիմումն ինչպես լրացնել
- Առաջին հերթին, քաղաքացին պետք է մուտք գործի ՀՀ ՊԵԿ պաշտոնական կայք և գտնի «Դիմում N570-Ա» ձևը:
- Հետո պետք է լրացնի իր անձնական տվյալները, այդ թվում՝ անուն, ազգանուն, տվյալների համարը և կապի տվյալները:
- Եթե դիմողը ունի նախկինում չկատարված հարկային պարտավորություններ, նա պետք է մանրամասն շարադրի այդ պարտավորությունների պարամետրերը:
- Վերջում, դիմումն ուղարկվում է էլեկտրոնային ենթակայությամբ՝ օգտագործելով անձնական թվային ստորագրություն:
Իրավական շրջանակը և պատմություն
Ըստ ՀՀ օրենքների, հարկային պարտավորությունների չի կատարումը կարող է հանգեցնել պատասխանատվության: Հարկային կանոնակարգերը բազմաթիվ փոփոխություններ են undergone տարիների ընթացքում, և այս որոշումը ընդունվել է որպես պատասխան միջոց, որպեսզի հարկային պարտավորությունները կատարվեն ավելի արդյունավետ:
Օրենսդրության զարգացման պատմություն
ՀՀ վարչական իրավակարգը գնահատվում է 2025 թվականից, ինչը ցույց է տալիս կառավարության ջանքերը բարելավել հարկային վարչարարությունը: Այս փոփոխությունները ներառում են ինչպես վարչական կարգապահական գործողություններ, այնպես էլ քաղաքացիների իրավունքների պաշտպանության մեխանիզմներ:
Դիմող անձանց առանձնահատկությունները
Դիմումի շրջանակներում ֆիզիկական անձանց կարգավիճակը կարող է տարբեր լինել, քանի որ տարբեր անձինք ունեն տարբեր հարկային պարտավորություններ՝ կախված եկամուտների մակարդակից, սեփականության տեսակից և այլ գործոններից:
Հատուկ դեպքեր
- Եթե դիմողը ֆիզիկական անձ է, ում եկամուտը կազմում է նվազագույն աշխատավարձից բարձր, ապա նա պարտավոր է ներկայացնել ամբողջական հաշվետվություն:
- Եթե դիմողը սովորող է կամ անաշխատունակ անձ, նա կարող է դիմել հարկային արտոնություններ ստանալու համար:
Ադմինիստրատիվ գործընթացի ընթացքը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ն սկսում է այն արագ վերանայման գործընթաց: Յուրաքանչյուր դիմում անցկացնում է մի քանի մակարդակ, որոնց ընթացքում գնահատվում են փաստաթղթերը, և որոշվում դրանց իրավաչափությունը:
Դիմումի վերանայման քայլերը
- Դիմման գրանցում:
- Փաստաթղթերի վերլուծություն:
- Զրույց դիմողի հետ` անհրաժեշտության դեպքում:
- Որոշման կայացում:
Հետագա քայլերը և հնարավոր արդյունքները
Որոշումը հրապարակվելուց հետո, դիմողը տեղեկացվում է արդյունքների մասին: Եթե այն դրական է, դիմողը պետք է կատարի հարկային պարտավորությունները :
Հնարավոր արդյունքներ
- Դրական որոշում: Հարկային պարտավորությունները պետք է կատարվեն նախանշված ժամկետներում:
- Վճարումների վերադարձ: Եթե դիմողը արդեն իրականացրել է վճարումներ, ապա նա կարող է պահանջել դրանց վերադարձ:
- Որպեսզի հանձնարարվի հարկային պարտավորությունները: Եթե պարտավորությունները չի կատարվում, կարող են կիրառվել վարչական պատիժներ:
Գործակալությունների միջամտությունը
Որոշումը կարող է նաև պահանջել այլ հասարակական գործակալությունների ներազդեցությունը, բարելավելու համար հարկային գործընթացները: Տվյալ կառույցները կարող են առաջարկել իրավաբանական խորհրդատվություն, ինչպես նաև աջակցել դիմողների աշխատանքային գործընթացը:
Գործակալությունների դերերը
- Խորհրդատվություն հարկային պարտավորությունների շուրջ:
- Դիմողների գործերի կառավարման աջակցություն:
- Հարցերի լուծում և աջակցություն փաստաթղթերի պատրաստման գործընթացում:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության 570-Ա որոշումը հանդիսանում է կարևոր քայլ, որը նպատակ ունի նվազեցնել հարկային պարտավորությունները չկատարելու հետևանքները, ապահովելու համար ավելի արդյունավետ հարկային համակարգ:
ՀՀ ՊԵԿ՝ ֆինանսական պարտավորությունների կատարումը հետևելու մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 570-Ա որոշման շրջանակներում, կարևոր է հասկանալ, թե ինչ մեթոդներով և գործընթացներով է կազմակերպվում ֆիզիկական անձանց հարկային պարտավորությունների կատարելության վերահսկողությունը։ Հայտնի է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել լուրջ հետևանքների, ինչպես ֆինանսական, այնպես էլ իրավական։ Վարչությունը մշտապես վերահսկում է հարկային պարտավորություններից հրաժարվող անձանց և մինչև 2023 թվականի հունիսի 16-ը, իրավաբանական վարչությունը մշակել է համակարգ, որը նախատեսում է բազմաբնույթ քայլեր ֆինանսական պարտավորությունների գանձման գործընթացում։
Նախ, հարկային պարտավորությունների պահպանումը ազնիվ կերպով իրականացնելու նպատակով, ՀՀ ՊԵԿ-ը կիրառում է էլեկտրոնային հսկողության համակարգեր, որոնք հնարավորություն են տալիս արագ և արդյունավետ կերպով ցուցադրել պարտավորությունները, ինչպիսիք են մուտքի փաստաթղթերի ստուգումը, ինչպես նաև հարկային հայտարարագրերի և վճարումների գրանցումը։ Ի թիվս այլոց, կարևոր է նաև քաղաքացիների ակտիվ մասնակցությունը՝ հարկային պարտավորությունների պաշտպանությանը նպաստելու նպատակով։
Քաղաքացիների իրավունքներն ու պարտականությունները հարկային պարտավորությունների կատարման գործընթացում
ՀՀ օրենսդրությամբ սահմանված է, որ յուրաքանչյուր ֆիզիկական անձ ունի իրավունքը տեղեկացված լինել իր հարկային պարտավորությունների մասին։ Այս իրավունքը ներառում է հարկային մարմինների հաշվետվությունները, որոնք պարտադիր տրամադրվում են քաղաքացիներին։ Այսպիսով, հարկային մարմիններն պարտավորված են տեղեկացնել քաղաքացիներին իրենց պարտավորությունների մասին, այդ թվում՝ չկատարված հարկային պարտավորությունների մասին, ինչպես նաև դրանց հետևանքների մասին։
Հարկային պարտավորությունների կատարման գործընթացում ֆիզիկական անձիք ունեն նաև պարտականություններ։ Օրինակ, հարկ վճարողները պարտավոր են ժամանակին ներկայացնել հարկային հայտարարագրերը, իսկ հարկային մարմինները՝ տրամադրել համապատասխան տեղեկություններ, ինչպես նաև հսկել այդ պարտավորությունների կատարման ընթացքը։ 570-Ա որոշմանը հետևելով՝ հարկային մարմինները կարող են կիրառել վարչական պատասխանատվություն և վիճարկելի վճիռներ, որպեսզի խթանեն հարկային վարչարարությունը։
Իրավական պաշտպանության մեթոդներ՝ հարկային պարտավորությունների դեմ հայցերի դեպքում
Հարկային պարտավորությունների կատարման գործընթացում, երբ մի ֆիզիկական անձ չի վճարում իր պարտավորությունները, նա կարող է դիմել իրավական պաշտպանության մեթոդների։ ՀՀ օրենսդրությամբ նախատեսված են տարբեր քայլեր, որոնք օգնում են քաղաքացիներին պաշտպանել իրենց իրավունքները։ Օրինակ, անհրաժեշտության դեպքում, քաղաքացին կարող է դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ հայտ ներկայացնելով կամ իրավաբանական խորհրդատվություն ստանալու նպատակով։ Այս դեպքում, կարևոր է, որ դիմումը լինի լիարժեք և պատմական տեղեկություններ պարունակող՝ փորձելով հիմնավորել իր դիրքորոշումն ու ներկայացնել բողոքի պատճառները։
Նաեւ, հարկադիր կատարումն ու հարկային պարտավորությունների նկատմամբ վարչական ակտերի վիճարկումը կարող է իրականացվել դատարանում, որտեղ քաղաքացին կարող է ներկայացնել իր իրավունքների պաշտպանությունը։ Դատարանում ներկայացվող փաստաբանության միջոցով քաղաքացիները ավելի վստահ կերպով կարող են ներկայացնել իրենց դիրքորոշումը և խուսափել հարկային պարտավորությունների հետևանքներից։ 570-Ա որոշումը ենթադրում է, որ յուրաքանչյուր քաղաքացին ունի դիմելու իրավունք՝ վարչական ակտերի դեմ, եթե դրանք այն հաշվարկների հիման վրա չեն կետավորված, որոնք չեն համապատասխանում իրականությանը և չեն հիմնված իրավական փաստերի վրա։