Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
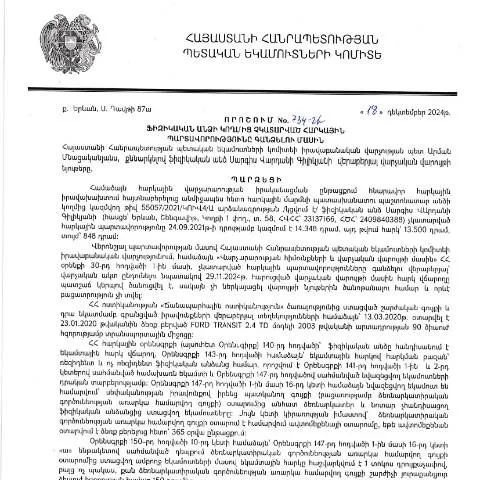
Այսօր, հարկային պարտավորությունների չկատարման դեպքում, կառավարման մարմինները պարտավոր են ձեռնարկել համապատասխան միջոցներ՝ պարտավորությունները գանձելու համար։ ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի 18.12.2024թ. ընդունված 734-Ա որոշումը կարևոր դեր է խաղում այդ գործընթացում, որի շրջանակներում սահմանվում են ֆիզիկական անձանց հարկային պարտավորությունների գանձման պայմանները և ընթացակարգերը։
Ովքեր են ենթակա այս որոշման
Ընդհանուր առմամբ, այս որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ և չգանձված հարկեր։ Այնուամենայնիվ, որոշակի բացառություններ կարող են լինել։ Դրանք ներառում են՝
- Գործարար գործունեություն իրականացնող անձինք, ովքեր ունեն ԱՀՆ (Ամենամյա հարկային հայտարարություն) պարտավորություններ,
- Ընտանիքի անդամները, ովքեր կարող են հաշվետու լինել համատեղ հարկման դեպքում,
- Մասնավոր սեկտորում աշխատող անձինք, ովքեր ունեն օտարերկրյա ներդրումներ,
- Որոշ դեպքերում, հարկային համաձայնագրեր ստորագրած անձինք։
Պատճառները և շրջանակը, որ հիմնում են այդ որոշումը
Հարկային համակարգի արդյունավետությունը կախված է պետություն-քաղաքացի հարաբերություններից։ Այս որոշումը ընդունվել է հարկային պարտավորությունները ժամանակին կատարելու և հարկային շրջապտույտը նվազագույնի հասցնելու նպատակով։ Հայտնի է, որ Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման մակարդակը հաճախ չի բավարարում անհրաժեշտ չափանիշներին։ Առաջարկվում է նաև իրականացնել համակարգային վերանայում, որը հնարավորություն կտա բարելավել հարկային վարչարարությունն ու վերահսկողությունը:
Ինչպես լրացնել և ներկայացնել համապատասխան հայտը
Հայտի լրացման գործընթացը կարող է թվալ բարդ, սակայն դա կարող է իրականացվել հետևյալ քայլերով:
- Սկզբում պետք է ներբեռնել համապատասխան հայտը, որը հասանելի է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Ամբողջականությամբ լրացնել հայտի բոլոր պահանջվող բաժինները:
- Հարցերի ու համապատասխան գրանցումների դեպքում դիմել համապատասխան մասնագետի կամ իրավաբանի:
- Հայտը ներկայացնել էլեկտրոնային եղանակով կամ անձամբ ներկայացնելով հարկային մարմնին:
Խորհուրդ է տրվում նախապես ստուգել հայտի բոլոր բաժինները՝ չմոռանալով տրամադրել անհրաժեշտ փաստաթղթերը:
Հայտի կառուցվածքը
Հայտի կառուցվածքն ընդգրկում է մի շարք կարևոր բաժիններ, որոնք պետք է լրացվեն ճիշտ:
- Անձնական տվյալներ: ներառում է անուն, ազգանուն, ծննդյան ամսաթիվ, ՏԻՆ (տնտեսական իրադրության նույնականացող համարը) ձևավորման համար:
- Հարկային պարտավորությունների մանրամասներ: տվյալները պարտավորության տեսակի, չափի և ժամկետների վերաբերյալ:
- Նախագծված փաստաթղթերի ցուցակը: այն փաստաթղթերը, որոնք անհրաժեշտ են հայտի հետ:
Դեպքերը, երբ հայտը կարող է մերժվել
Հայտի մերժման հիմքերը կարող են լինել բազմաթիվ, օրինակ՝
- Մշտական բնակության հասցեում կամ հարկային հասցեում գրանցման բացակայություն,
- Անվավեր կամ ոչ լրիվ փաստաթղթերի ներկայացում,
- Հայտի լրացման սխալներ՝ տվյալների անհամապատասխանություն:
Այսպիսով, առաջարկվում է ուշադիր հետևել բոլոր ներկայացված պահանջներին՝ թույլ չտալով սխալներ:
Ինչ անել, եթե հայտը մերժվել է կամ անհրաժեշտ փաստաթուղթը բացակայում է
Եթե հայտը մերժվել է, դիմումը կարող եք ուղղել վերաքննության։ Այս գործընթացում կարելի է նաև դիմել իրավաբանական խորհրդատվություն ստանալու համար:
Խորհուրդ է, որ մերժման պատճառները պարզաբանվեն և հետո համապատասխան լրացումներ կատարվեն:
Անձանց իրավունքներն ու պարտականությունները
Թեև հայտի լրացում և ներկայացում գործընթացը բավականին պահանջող է, այնուամենայնիվ, սահմանված են նաև անձանց իրավունքներ:
- Հարկային պարտավորությունների մերժման դեպքում իրավունք ունենալ ստանալ հիմնավորումներ:
- Գին ու ժամանակ հատկացնել փոխանցման ընթացակարգին:
- Դիմել վերաքննության համար՝ պահանջելով իր իրավունքը:
Այս բոլոր իրավունքները կապված են հարկային պարտավորությունների կատարման և ժամանակին հաշվետվության ներկայացման անհրաժեշտության հետ։
Հարկային պարտավորությունների գանձման գործընթացի ավարտը
Հարկային պարտավորությունների գանձման գործընթացն ավարտվում է, երբ բոլոր պարտավորությունները կատարվում են։ Սակայն, եթե պարտավորությունները չեն կատարվում, ապա հնարավոր են հետևյալ հետևանքները:
- Տուգանքների կամ վարչական պատասխանատվության ենթարկվելը,
- Գործողություններ անելու իրավունքի կորստի վտանգը,
- Ընթացիկ հաշիվների կասեցում կամ ֆինանսական միջոցների սահմանափակում:
Հետևաբար, կարևոր է, որ յուրաքանչյուր անձ լիովին հասկանալ իր հարկային պարտավորությունները և հետևել դրանց կատարմանը:
Որոշման բովանդակությունը և դրա ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.12.2024 թվականը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 734-Ա որոշումը ընդգրկում է այնպիսի կարևոր հարցեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը։ Այս որոշումն ունի մի շարք կարևոր դրույթներ, որոնք նախատեսում են հարկային պարտավորությունների մարման մեթոդաբանությունը, ինչպես նաև կարգավորում են ընթացակարգերը և ժամկետները, որոնց հիման վրա պետությունը կարող է կիրառել հարկային պարտավորություններ չկատարած անձանց նկատմամբ։
Առաջին հերթին, որոշման մեջ նշվում են պարտավորությունների կատարումը վերահսկելու տարբեր մեխանիզմներ, այդ թվում՝ հարկային պարտավորությունների կատարումը վերահսկող մարմինների իրավասությունները։ Այստեղ կարևոր է, որ որոշման համաձայն, հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական պատիժներ, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական դիրքի վրա։
Բացի այդ, որոշումն ընդգրկում է նաև այն հարցերը, թե ինչպես կարող են ֆիզիկական անձինք դիմել պետական մարմիններին՝ հարկային պարտավորությունների մարման կամ վերանայման նպատակով։ Այս հարցերը պահանջում են մանրակրկիտ ուսումնասիրություն, քանի որ յուրաքանչյուր դեպք կարող է ունենալ իր առանձնահատկությունները, և հարկ վճարողները պետք է լինեն տեղեկացված իրենց իրավունքների մասին։
Ֆիզիկական անձանց հարկային պարտավորությունների կատարումը և վերահսկողությունը
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի համար՝ անկախ նրա սոցիալական կարգավիճակից, ունի կարևոր նշանակություն, քանի որ դա ապահովում է պետության տնտեսական զարգացումը։ 734-Ա որոշումը նախատեսում է մի շարք մեթոդներ, որոնց միջոցով կարող են իրականացվել պարտավորությունների կատարումը՝ սկսած ավանդական վարչական միջոցներից մինչև նոր տեխնոլոգիաների կիրառումը։
Այս որոշման միջոցով, ՀՀ ՊԵԿ-ն նպատակ ունի նաև բարձրացնել հարկային դարաշրջանում հաշվետվողականությունը, ինչն իր հերթին կնպաստի պետական շահերի պաշտպանությանն ու հարկային պայմանների բարելավմանը։ Ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, ենթակա են ֆինանսական տուգանքների, որոնք կարող են զգալի ազդեցություն ունենալ նրանց տնտեսության վրա։
Ավելին, որոշման միջոցով հնարավոր է նաև, որ պետական մարմինները սկսեն կիրառել նոր տեխնոլոգիաներ՝ հարկային պարտավորությունների վերահսկման ոլորտում, ինչպիսիք են էլեկտրոնային ստորագրությունները և թվային գործիքները, որոնք կօգնեն արագացնել գործընթացները և նվազեցնել մարդկային գործոնին առնչվող ռիսկերը։
Հարկային պարտավորությունների վերանայման մեթոդները և ընթացակարգերը
734-Ա որոշումը նաև նախատեսում է իրավական հիմքեր և ընթացակարգեր, որոնց միջոցով ֆիզիկական անձինք կարող են դիմել վերանայման՝ իրենց հարկային պարտավորությունների վերաբերյալ։ Այս գործընթացը պահանջում է տարբեր փաստաթղթերի ներկայացում, ինչպիսիք են համապատասխան հաշվետվությունները, վճարումների ապացույցները և այլ անհրաժեշտ փաստաթղթեր, որոնք կարող են աջակցել դիմողի պահանջին։
Հարկային պարտավորությունների վերանայման գործընթացը կարող է լինել բարդ, ուստի խորհուրդ կտրվի, որ դիմողները անպայման ծանոթանան օրենքների և կանոնակարգերի վերջին փոփոխություններին, ինչպես նաև պետական մարմինների կողմից սահմանված ընթացակարգերին։ Այս ամենը կարող է մեծ օգնություն լինել՝ հստակեցնելով, թե ինչպես պետք է սահուն իրականացնել հարկային պարտավորությունների վերանայման գործընթացը, և որոնք են այն հիմնական պայմանները, որոնց վրա պետք է ուշադրություն դարձնել։
Դիտարկման ընթացքում պետությունը կարող է նաև տալ ներգրավված ֆիզիկական անձանց առաջարկություններ՝ հարկային պարտավորությունների կատարման և հաշվետվությունների ներկայացման մասին, ինչը կօգնի նրանց ավելի արդյունավետ կերպով կազմակերպել իրենց ֆինանսական պարտավորությունները։