Բարձրացված հարկային պարտավորությունները և դրանց գանձումը
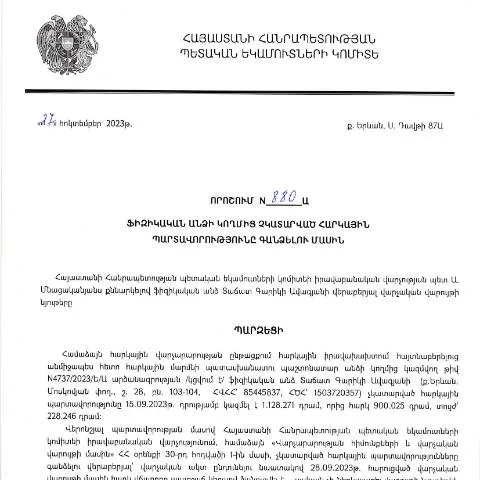
Պետություն-քաղաքացի կապը հարկային համակարգի միջոցով առանձնահատուկ կարևորություն ունի, հատկապես երբ խոսքը գնում է ֆիզիկական անձանց հարկային պարտավորությունների մասին: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 27.10.2023թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 880-Ա որոշումը, որն հրապարակվել է 15․11․2023թ. ՀՀ ՊԵԿ պաշտոնական կայքում, հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է այսպիսի պարտավորությունների գանձումը:
Ովքեր են մասնակցում գործընթացին
Դրանով վարույթը կարող է ներառել մի շարք անձանց, որոնց հարկային պարտավորությունները չեն կատարվել: Նրանց թվում են:
- Ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, ինչպիսիք են եկամտային հարկը, արժեքի ավելացման հարկը և այլ պարտադիր վճարներ:
- Հաշվետվող և անհատ ձեռնարկատերեր, որոնց հարկային հաշվետվություններ ժամանակին չեն ներկայացվել:
- Այդ թվում նաև նրանք, ովքեր ունեն տնտեսական գործունեություն, սակայն չեն կատարում հարկային վճարումները:
Օրինակներ տարբեր իրավիճակներից
- Հաշվետվություն չի ներկայացվել: Եթե ֆիզիկական անձի կողմից հարկային հաշվետվություն չի ներկայացվել, ապա նա կարող է ենթարկվել պարտավորությունների գանձման:
- Տվյալների անհամապատասխանություն: Եթե հարկային մարմինը գտնում է, որ ներկայացված տվյալներն ու փաստաթղթերը չեն համապատասխանում իրականությանը, կարող են հարկային պարտավորություններ առաջանալ:
Տարբերությունների պարզաբանումը
Այս որոշումը կարող է խառնվել այլ առկախված փաստաթղթերի, ինչպիսիք են հարկային հաշվետվությունները կամ պահանջները: Սակայն 880-Ա որոշումը առանձնանում է իր արմատական մոտեցմամբ:
- Գանձման հատուկ կարգ: Այն սահմանում է հատված առ հատված գործողություններ՝ ֆինանսական ծանրաբեռնվածությունը նվազեցնելու համար:
- Էլեկտրոնային համակարգերի օգտագործում: Պարտավորությունների վերաբերյալ տեղեկությունները կարող են հավաքել և վերահսկել էլեկտրոնային ձևով:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձը պետք է պատրաստի համապատասխան տեղեկատվությունը, որպեսզի կարողանա լրացնել պահանջվող հայտը:
- Ֆինանսական տեղեկությունների հավաքում: Հարկային պարտավորությունների վերաբերյալ տվյալները հավաքելու համար հարկ է ունենալ տեղեկություններ վերջին երեք տարիների ընթացքում:
- Հայտի լրացում: Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել համապատասխան հայտ:
- Ներկայացում: Ազգային հարկային ծառայության կայքում պետք է ներկայացնել հայտը էլեկտրոնային եղանակով:
Դիմումի ձևը
Դիմումը պետք է լինի ճիշտ ձևավորված, որտեղ պետք է նշվեն հետևյալ տվյալները:
- Անուն, ազգանուն, հայրանուն:
- Հարկային նույնականացման համար:
- Պարտավորությունների շարքը, որոնք ենթակա են գանձման:
Մնացած փաստաթղթերը և հանձնարարությունների համակարգը
Դիմելով այս որոշմանը, հարկադիր գանձման համար պահանջվում են մի շարք փաստաթղթեր:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Վերջին երեք տարվա տվյալները: |
| Իսկնագրային փաստաթղթեր | Այնպիսի փաստաթղթեր, որոնք հաստատում են եկամուտները: |
| Որոշում | Հարկային մարմնի կողմից ընդունված որոշումները: |
Ինչ անել, եթե դիմումը մերժվի կամ լրացված լինի սխալ
Եթե դիմումը մերժվի, դա կարող է առաջացնել մի շարք հարցեր ու խնդիրներ: Ահա որոշ քայլեր, որոնք պետք է ձեռնարկվեն:
- Ուսումնասիրել մերժման պատճառները: Պետք է մանրամասն կարդալ մերժման պատճառները, որպեսզի հասկանալ, թե որտեղ է եղել սխալը:
- Վերականգնել փաստաթղթերը: Եթե ինչ-որ փաստաթուղթ բացակայում է, անհրաժեշտ է հավաքել և ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
- Նորից ներկայացնել: Սխալները շտկելուց հետո, նորից ներկայացնել հայտը:
Հատուկ իրավիճակներ և լուծումներ
Կան մի շարք հատուկ իրավիճակներ, որոնք կարող են ազդել հարկային պարտավորությունների կատարման վրա:
- Այսօրինակ անչափահասի ներկայացման: Եթե խնդիրը վերաբերում է անչափահասին, ապա պահանջվում է ծնողների կամ օրենքի կարգավիճակ ունեցող անձի մասնակցությունը:
- Արտասահմանում գտնվող անձինք: Եթե ֆիզիկական անձը գտնվում է արտերկրում, ապա նա կարող է դիմել հասարակական կազմակերպություններին կամ իրավաբանական գրասենյակներին:
- Հնարավոր հրատապության պարագայում: Եթե հարկային պարտավորությունների կատարման ժամկետը նորից չի ապահովվում, հարկավոր է անհապաղ դիմել հարկային մարմին:
Պահանջների պահպանման և ընթացակարգերի վերանայման կարևորությունը
Քաղաքացիների և պետության միջև հարկային իրավունքների և պարտականությունների հավասարակշռությունը կարևոր խնդիր է: Իրավական գործընթացները պետք է լինեն թափանցիկ և հասանելի, որպեսզի քաղաքացիները կարողանան լիարժեք իրականացնել իրենց իրավունքները:
Իրավաբանական վարչության կողմից մշակված այս նոր որոշումը նպատակ ունի բարձրացնել օրենքի կիրառության արդյունավետությունը, նվազեցնել հարկային պարտավորությունների գանձման դժվարությունները և բարելավել քաղաքացիների վստահությունը պետական կառույցների նկատմամբ:
Հարկային պարտավորությունների որոշման մանրամասներ
2023 թվականի հոկտեմբերի 27-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 880-Ա որոշումը նախատեսում է պարտավորությունների, որոնք ֆիզիկական անձը չի կատարել, իրավական կարգավորումներ և գործընթացներ: Այս որոշման շրջանակներում հարկային մարմինները իրավասու են իրականացնելու հարկային պարտավորությունների հավաքագրման գործընթաց: Դրանց մեջ են մտնում հարկային հաշվետվությունների ներկայացման ժամկետների պահպանման, ինչպես նաև հարկային օրենսդրության պահանջների կատարման վերահսկումը:
Որոշումը ընդգրկում է նաև կոնկրետ դեպքեր, երբ հարկային պարտավորությունները կարող են չհավատարմարվել: Օրինակ, եթե ֆիզիկական անձը չի ներկայացրել հարկային հաշվետվությունը կամ չի վճարել հարկերը սահմանված ժամկետներում, ապա ՊԵԿ-ը կարող է սկսել գործընթացը պարտավորությունները գանձելու համար: Այդ շրջանակներում քաղաքացիների կողմից ներկայացվող փաստաթղթերի ամբողջականությունը և ճշտությունը չափազանց կարևոր են:
Իրավական հետևանքներ և քաղաքացու պարտավորությունները
Հարկային պարտավորությունների գանձման գործընթացի շրջանակներում քաղաքացիները պետք է գիտակցեն իրենց իրավական պարտավորությունները, որոնք կարող են ունենալ տարբեր հետևանքներ: Համաձայն ՀՀ հարկային օրենսդրության, պարտավորությունները չկատարելու հետևանքով կարող են կիրառվել վարչական տուգանքներ, իսկ պատիժների ծանրությունը կարող է տարբեր լինել՝ կախված չկատարած պարտավորությունների տեսակից և մարժաներից:
Բացի այդ, հարկային մարմինները կարող են սկսել հարկային քաղաքականության հետևանքող միջոցառումներ, ինչպիսիք են հաշվարկված հարկերի առաքումը դատական մարմիններին: Այսպիսով, քաղաքացիները պետք է ազատվեն պարտավորություններից և ցանկալի է, որ նրանք ստուգեն իրենց հարկային պարտավորությունները, որպեսզի ժամանակին կատարեն վճարումները կամ հստակեցումներ անեն:
Հարկերի գանձման գործընթացը և քաղաքացիների իրավունքները
Հարկերի գանձման գործընթացը սկսվում է, երբ հարկային մարմինը որոշում է շարունակել հարկային պարտավորությունների գանձման գործընթացը: Այդ ընթացքում քաղաքացիները ունեն մի շարք իրավունքներ, որոնք պաշտպանված են օրենքով: Օրինակ, նրանք իրավունք ունեն պահանջել ամբողջական և ճշգրիտ տեղեկություններ իրենց պարտավորությունների մասին, ինչպես նաև հարցեր ուղղելու ՊԵԿ-ի հայրենակիցներին:
Բացի այդ, եթե քաղաքացու կարծիքով հարկային պարտավորությունների գանձման գործընթացը իրականացվում է օրենքի խախտմամբ, նա իրավունք ունի դիմելու վերաքննիչ մարմիններին: Վճարումների վերաբերյալ ցանկացած դժգոհություն կամ անհամաձայնություն կարող է լուծվել ենթադրությունների հիման վրա, և հարկային մարմինները պարտավոր են ներկայացնել անհրաժեշտ փաստաթղթերը՝ այդ գործընթացը ճիշտ կազմակերպելու նպատակով: