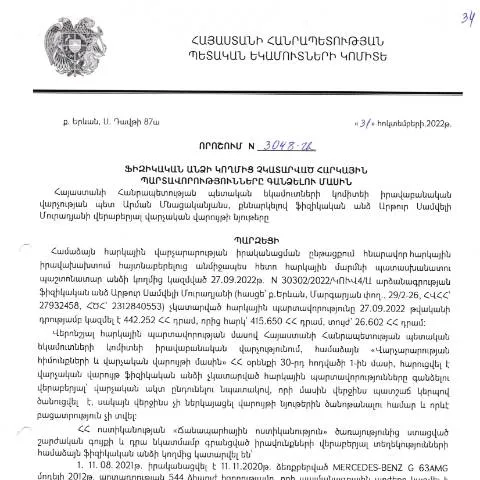
Հարկային պարտավորությունների գանձման գործընթացը և նրա նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի 31 հոկտեմբերի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 3048-Ա որոշումը կարևոր դաշտ է ստեղծում հարկային պարտավորությունների կառավարման շրջանակում: Այս որոշումը նախատեսում է այն անձանց հարկային պարտավորությունները, որոնք չեն կատարվել, և դրանց իրականացումից բխող հետևանքների կարգավորումները:
Բողոքի ընթացակարգը
Նման որոշումը ներառում է նաև միջնորդների պարտավորություններ՝ հաշվի առնելով, որ հարկային պարտավորությունները կարող են համալրվել բողոքարկման միջոցով: Անձը, որի մասին խոսքը գնում է, պետք է ներկայացնի փաստաթղթեր, որոնք վկայում են իր պարտականությունների նկատմամբ, ինչպես նաև նշումներ, որոնք կարող են պահանջվել:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը ուղղված է այն ֆիզիկական անձանց, որոնք ունեն չկատարված հարկային պարտավորություններ: Նման անձինք կարող են լինել:
- Իրավաբանական կազմակերպություններ
- Իմաստուն հարկային պարտավորությունների հետ խնդիրներ ունեցող ֆիզիկական անձինք
- Հարկային վարչուների կողմից նշված ֆիզիկական անձանց ներկայացուցիչները:
Հատուկ դեպքեր և բացառություններ
Որոշ դեպքերում որոշումը չի կարող կիրառվել, օրինակ:
- Եթե պարտավորությունը մեկ այլ օրենքով կարգավորվում է:
- Եթե ֆիզիկական անձը ունի փաստաթուղթ, որը հաստատում է, որ հարկային պարտավորությունը կատարել է:
- Եթե անձը գտնվում է իրավաբանական պաշտպանության փուլում:
Ֆորմի կառուցվածքն ու լրացման առանձնահատկությունները
Նախքան ֆորմի լրացումն, կարևոր է հասկանալ դրա կառուցվածքը: Ֆորմը ներառում է մի շարք հիմնական բաժիններ:
| Բաժին | Նկարագրություն |
|---|---|
| Անձնական տվյալներ | Անուն, ազգանուն, ազգությունը, ծննդյան ամսաթիվ: |
| Հարկային պարտավորություն | Չկատարված հարկային պարտավորությունների մանրամասն նկարագրություն: |
| Զեկուցման պատճառ | Որպեսզի կարողանա ներկայացնել իր պահանջը: |
Անհրաժեշտ տեղեկություններ
Դուք պետք է ապահովեք, որ ներկայացված տեղեկությունները ճիշտ և մինչև վերջ լինեն, քանի որ ցանկացած սխալ կարող է հանգեցնել փաստաթղթերի մերժմանը:
Հանձնման ժամկետներն ու հաջորդ քայլերը
Այս ֆորմի ներկայացման ժամկետները խիստ սահմանափակված են: Ֆիզիկական անձի համար, ով գտնվել է հարկային պարտավորությունների կատարումից ազատված, պետք է ներկայացնի նույն փաստաթուղթը 60 օրվա ընթացքում:
- Ֆորմի լրացում և ստորագրում:
- Ֆորմի ներկայացում հարկային մարմնին:
- Ֆորմի ստացման հաստատում:
- Հաջորդող քայլերի քննարկում:
Սկիզբը և վերջը
Հանձնման սկիզբը և վերջը կապված են տարվա կիսամյակների հետ, ինչը նշանակում է, որ հանձնելու ժամկետը կարող է փոփոխվել:
Վերահսկողության մեխանիզմներ
ՀՀ ՊԵԿ-ն իրականացնում է մոնիտորինգ և վերահսկում է, թե ինչպես են կատարվում այս գործընթացները: Հարկային մարմինները պետք է ուշադիր հետեւեն ներկայացված փաստաթղթերին, որպեսզի կարողանան որոշում կայացնել:
Հնարավոր հետեւանքներ
Եթե պարտավորությունները չկատարվեն, կարող են լինել հետևյալ հետեւանքները:
- Քաղաքացիական պատասխանատվություն
- Հարկային վարչության կողմից գործառնությունների սկսում
- Նվազեցման կամ ավելացման դեպքում վերանայում գործընթաց:
Տեղեկատվության ստացման նորագույն ուղիներ
Վերջին ժամանակներում ՀՀ ՊԵԿ-ն իր աշխատանքները բարելավելու համար ներդրել է էլեկտրոնային համակարգեր, որոնք թույլ են տալիս քաղաքացիներին ստանալ ավելի արագ և արդյունավետ տեղեկություններ:
Էլեկտրոնային համակարգի առավելությունները
- Ապահովում է արագ արձագանք:
- Էլեկտրոնային ստորագրության միջոցով հաստատում:
- Հնարավորություն ունենալու ցանկացած պահի ստանալ տեղեկություններ:
Ամփոփելով
ՀՀ ՊԵԿ-ի կողմից ընդունված այս կարգավորումները պարտադիր են բոլոր քաղաքացիների համար, ովքեր ունեն հարկային պարտավորություններ: Ստեղծված գործընթացների միջոցով անձինք կարող են ստանալ աջակցություն իրենց իրավահաջորդներին:
Հարկային պարտավորությունների հարկման գործընթացի մանրամասները
Հարկային պարտավորությունների գանձման գործընթացը կարգավորվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որը պատասխանատու է հարկային օրենսդրության կիրառման համար: 31.10.2022 թ. կայացված 3048-Ա որոշումը, որը մասամբ վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ընդգրկում է մի շարք կարևոր քայլեր և ընթացակարգեր: Այս որոշման հիմքում ընկած են հարկային պարտավորությունների վերանայման, գանձման և հարկ վճարման գործընթացների թափանցիկության ապահովման մեթոդները:
Այս որոշումը նախատեսում է, որ հարկ վճարողը, որը չի կատարել իր հարկային պարտավորությունները, հնարավորություն ունի ներկայացնելու իր հիմնավորումները: Այդ հիմնավորումները կարող են ներառել ֆինանսական դժվարություններ, տեխնիկական պատճառներ կամ այլ հանգամանքներ, որոնք խոչընդոտել են հարկային պարտավորությունների կատարմանը:
Գանձման գործընթացում առկա իրավունքներն ու պարտավորությունները
Հարկ վճարողները, որոնք ենթակա են գանձման, իրավունք ունեն մերժել մենակատարմանը՝ ներկայացնելով իրենց փաստարկները, որոնք պետք է նշանակվեն պաշտոնապես՝ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից: Հարկ վճարողները պարտավոր են ապահովել անհրաժեշտ փաստաթղթեր, որոնք ապացուցում են իրենց ֆինանսական վիճակը, ինչպես նաև կարող են պահանջել տեսակցություն իրավաբանների կամ հարկային խորհրդատուների հետ:
Գանձման գործընթացում նաև կարևոր է հաշվի առնել, որ այդ պարտավորությունները չեն կարող գերազանցել ՀՀ օրենսդրությամբ սահմանված ժամկետները: Եթե պարտավորությունները չեն կատարվել, ապա դրանց գանձումը կարող է տեղի ունենալ նաև դատարանի միջոցով:
Էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը մշտապես կենտրոնացած է էլեկտրոնային ծառայությունների զարգացման վրա, որոնք բխում են տեխնոլոգիական առաջընթացներից: Հարկային պարտավորությունների գանձման գործընթացը նույնպես ներառում է էլեկտրոնային համակարգերի կիրառությունը, որոնք թույլ են տալիս հարկ վճարողներին հեշտացնել իրենց պարտավորությունների կատարման գործընթացը:
Ելնելով 3048-Ա որոշումից, հարկ վճարողները կարող են դիմել էլեկտրոնային ձևերով՝ ներկայացնելով իրենց փաստաթղթերը, ինչը խիստ նվազեցնում է ժամանակի ծախսը և ընթացքում ապահովում է ավելի արագ և արդյունավետ արձագանք:
Այս նորարարությունները չեն միայն նպաստում հասարակության մատչելիության բարձրացմանը, այլև լուծում են նաև աշխատակազմի ծանրաբեռնվածության հարցերը՝ հնարավորություն տալով իրավաբանական վարչության աշխատակիցներին կենտրոնանալ ավելի բարդ և կարևոր խնդիրների վրա: