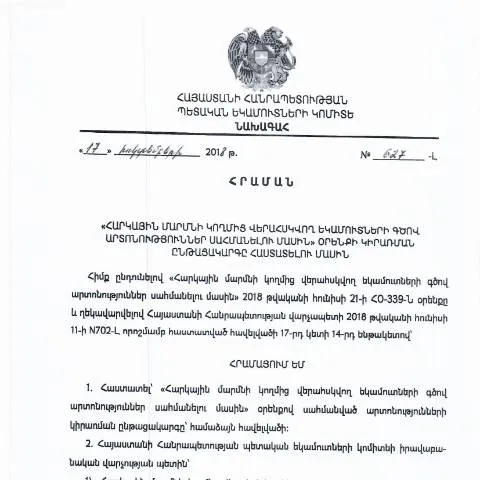
Իրադարձությունների պատմություն՝ N627-Լ հրամանի ընդունման շուրջ
ՀՀ ՊԵԿ նախագահի 2018 թվականի հոկտեմբերի 17-ի N627-Լ հրամանը, որն ամրապնդում է «Հարկային մարմնի կողմից վերահսկվող եկամուտների գծով արտոնություններ սահմանելու մասին» օրենքի կիրառման ընթացակարգերը, կարևոր փուլ է Հայաստանի հարկային համակարգում։ Հրամանը ընդունվել է հաշվի առնելով հարկային մարմիններում առկա մարտահրավերները և անհրաժեշտությունը ավելացնել տոկոսադրույքները և ապահովել հաշվետվողականության բարձրացմանը միտված քայլեր:
Հրամանի իրավական շրջանակը
Հրամանը մշակվել է՝ հիմք ընդունելով 2016 թվականի «Հարկային օրենսգիրքը» և 2018 թվականի «Հարկային մարմնի կողմից վերահսկվող եկամուտների գծով արտոնություններ սահմանելու մասին» օրենքը։ Այս փաստաթուղթը բխում է նաև միջազգային պարտավորություններից, որոնք Հայաստանն ընդունել է միջազգային կազմակերպությունների միջոցով:
Հրամանի հիմքում ընկած են մի քանի հիմնական սկզբունքներ, որոնք նախատեսում են:
- Տեղիքում հարկային արտոնությունների տրամադրման գործընթացի պարզեցում։
- Հարկային մարմինների վերահսկողության ուժեղացում։
- Հարկային վճարումների և հայտարարությունների բարձրացումը՝ ֆինանսական կայունության ապահովման համար։
Փաստաթղթերի պատրաստում և պահանջներ
Հրամանի շրջանակներում, հարկադիր փաստաթղթերի կազմում կարևոր դեր են խաղում համապատասխան փաստաթղթերի պատրաստումը և դրանց ներկայացումը։ Ակնկալվում է, որ դիմումատուներն ունենան հետևյալ փաստաթղթերը՝
- Ցուցակին համապատասխան փաստաթղթերը՝ ըստ տեղեկությունների։
- Դիմումի ձև, որն անհրաժեշտ է լրացնել համապատասխան պահանջների համաձայն։
- Լրացուցիչ տեղեկություններ՝ եթե անհրաժեշտ են կոնկրետ իրավիճակում։
Դիմումատուի անձի профիլը
N627-Լ հրամանի շրջանակներում դիմումի ներկայացումը կարող են իրականացնել տարբեր կատեգորիաների անձինք՝
- Ֆիզիկական անձինք, ովքեր հարկային արտոնություն են խնդրում։
- Իրավաբանական անձինք, որոնք ցանկանում են իրականացնել հարկային արտոնություններ։
- Կառավարական մարմինների աշխատակիցներ, ովքեր ներկայացնում են իրենց հաստատությունները։
Կան նաև մի քանի բացառություններ, որոնք կպահանջեն լրացուցիչ փաստաթղթեր՝ կախված դիմումատուի կարգավիճակից:
Առաջին քայլը՝ դիմումի ներկայացում
Հրամանի կիրառման գործընթացի առաջին քայլը դիմումի պատրաստումն է։ Դիմումատուն պետք է լրացնի համապատասխան ձևը՝ Dimum Dzev N2, և տեղադրել պահանջվող փաստաթղթերը, որոնք կնշվեն դիմումի ձևում։ Դիմումը կարող է ներկայացվել zowel էլեկտրոնային, թե ֆիզիկական ձևով:
Դիմումը ներկայացնելու հետ կապված հետևյալ փուլերն են նախատեսվում՝
- Փաստաթղթերի և հայտի պատրաստում։
- Ներկայացում ՊԵԿ-ին՝ պաշտոնական վավերացումով։
- Սա կարող է ներառել QR-кոդի ստացում և փաստաթղթերի ստուգում։
Հրահրիմների հետ կապված հնարավոր խնդիրները
Դիմումի հրաժարման դեպքում, դիմումատուն կարող է դիմել վերաքննության։ Բացի այդ, եթե որոշ փաստաթղթեր բացակայում են, դիմումատուն կստանա համապատասխան ծանուցում՝ նշելով բացթողումների մասին։ Այս գործընթացը նախատեսում է դիմումատուի իրավունքների պաշտպանությունը և անհրաժեշտության դեպքում՝ վերականգնումը:
Թույլատրություններ և պարտավորություններ
Դիմումատուները, ովքեր լրացնում են N627-Լ հրամանը, ունեն որոշ իրավունքներ և պարտավորություններ՝
- Իրավունքներ. Հարկային արտոնություններ ստանալու իրավունք։
- Պարտավորություններ. Համապատասխան փաստաթղթերի ներկայացում և ժամանակին վճարումների կատարում։
Այն դեպքում, եթե դիմումը ընդունվում է, դիմումատուների պարտավորությունները ներառում են հարկային հանձնարարությունների կատարումը և հարկային մարմիններին ամբողջական տեղեկատվություն տրամադրելը:
Փաստաթղթերի ստուգման ընթացակարգը
Դիմումատուի կողմից ներկայացված փաստաթղթերը ենթակա են ստուգման, որը իրականացվում է հարկային մարմնի կողմից։ Ստուգման արդյունքում՝ որոշվում են հարկային արտոնությունների տրամադրման տվյալները։ Հարկային մարմինները պետք է նշեն սահմանված ժամկետները, որոնք նախատեսվում են դիմումի ստացման պահից:
Կենսագրություն և գործնական խորհուրդներ
Համոզվելու համար, որ դիմումը ճիշտ է լրացված, հարկավոր է հետևել հետևյալ խորհուրդներին՝
- Առաջին հերթին, ուշադրություն դարձրեք փաստաթղթերի ամբողջականությանը։
- Ստուգեք, որ ներկայացված բոլոր տեղեկությունները ճիշտ են։
- Հնարավորության դեպքում, դիմումի ձևը լրացրեք էլեկտրոնային համակարգում, ինչը կարող է խուսափել սխալներից։
Գործունեությունները պետք է իրականացվեն համապատասխան անհրաժեշտության դեպքում, որպեսզի նույնպես ապահովվի դիմումի գործընթացի անխափանությունը։ Զգուշացեք, որ ցանկացած ուշացում կամ բացթողում կարող է հանգեցնել դիմումի մերժման:
Հարկային արտոնությունների տրամադրման հիմքերը
ՀՀ ՊԵԿ նախագահական N627-Լ հրամանի համաձայն, հարկային արտոնություններ ստանալու համար տնտեսավարող անձանց անհրաժեշտ է ներկայացնել հստակ հիմնավորումներ և փաստաթղթեր, որոնք կվկայեն դրանց պահանջի լեգիտիմությունը: Հարկային արտոնություններ կարող են տրամադրվել միայն այն դեպքում, եթե ընկերությունը (կամ անհատ ձեռնարկատերը) համապատասխանում է հրամանով սահմանված հատուկ չափանիշներին: Այս չափորոշիչները ներառում են տնտեսական գործունեության տեսակը, հարկային բեռը, ինչպես նաև շրջակա միջավայրի պաշտպանության և սոցիալական պատասխանատվության շրջանակներում կատարած ներդրումները:
Հարկային արտոնություն ලබාնելու համար անհրաժեշտ պայմաններից են նաև՝ հարկային մարմնի կողմից իրականացվող աուդիտները, որոնց շնորհիվ կստացվի տեղեկություն տնտեսավարողի գործունեության մասին: Դրանք կարող են ներառել ինչպես ֆինանսական հաշվետվությունները, այնպես էլ այլ փաստաթղթեր, որոնք կարող են լինել հարկային հաշվետվության, գույքի մասին տեղեկությունները և այլն:
Արտոնությունների տրամադրման ընթացակարգ և ժամկետներ
Նախքան հարկային արտոնությունների տրամադրման գործընթացի մեկնարկը, հարկատուները պետք է գրանցվեն ՊԵԿ էլեկտրոնային համակարգում, ինչը պահանջում է անհատական քարտի և էլեկտրոնային ստորագրության օգտագործում: Այդ գործընթացը հնարավորություն է տալիս տնտեսավարողներին ստանալ բոլոր անհրաժեշտ տեղեկությունները արդեն իսկ առկա համակարգում:
Արտոնություն ստանալու համար կազմակերպությունները պետք է լրացնեն հատուկ ձևաթուղթ (օրինակ, Dimum Dzev N3), որը թղթաբանությամբ ներկայացվում է առցանց: Այս ձևաթուղթը ենթակա է վերանայման և գնահատման, ուստի հարկային մարմինը ունի 30 օր ժամանակ, որպեսզի վերանայի ներկայացված փաստաթղթերը և ընդունի համապատասխան որոշում: Եթե որոշումը مثبت է, հարկային մարմինը գրավոր տեղեկացնում է տնտեսավարողին, իսկ արտոնության ժամկետները կարող են տարբեր լինել՝ կախված տնտեսվարողի գործունեության տեսակից:
Արտոնությունների վերահսկողություն և հաշվետվություն
ՀՀ ՊԵԿ-ի կողմից վերահսկողությունը հարկային արտոնությունների կիրառման ընթացքում կատարվում է հստակ սահմանված չափանիշների համաձայն: Հարկային մարմինները պարտավոր են պարբերաբար իրականացնել վերահսկողության աշխատանքներ՝ որպես արտոնությունների տրամադրման հետագա պահպանում:
Արտոնություններ ստացած կազմակերպությունները պարտավոր են ցուցաբերել հաշվետվություն իրենց հարկային պարտավորությունների կատարումը, ինչը նշանակում է, որ ֆինանսական հաշվետվությունները պետք է համապատասխանի իրականությանը, իսկ որևէ խախտման դեպքում կարող են կիրառվել պատասխանատվության միջոցներ՝ սկսած դրամական տուգանքներից մինչև արտոնության դադարեցում:
Լրացուցիչ, հարկային մարմինները կարող են օգտվել նաև այլ ռեսուրսներից, մասնավորապես՝ հաշվետվությունների վավերացման և փաստաթղթերի ստուգման համար, ինչը հնարավորություն կտա խախտումները հայտնաբերելու և ապահովելու հարկային օրենսդրության պահպանման: