Դիմումի ձևի կոնտեքստ և նշանակություն
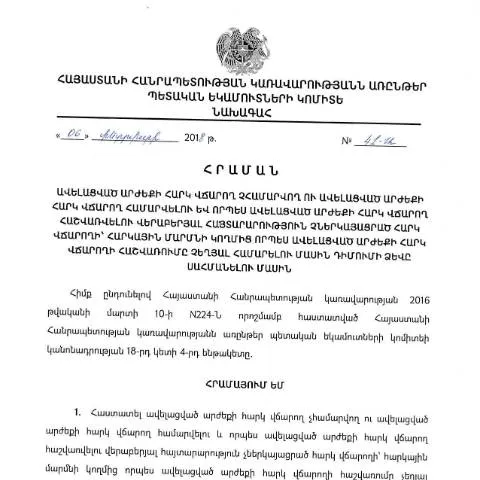
Հայաստանի Հանրապետության հարկային համակարգում ավելացված արժեքի հարկը կարևորագույն դեր է խաղում տնտեսության կառավարման և ֆինանսական քաղաքականության մեջ։ Նույնիսկ եթե ձեր կազմակերպությունը հարկ վճարող չի համարվում, կարևոր է հասկանալ, թե ինչպես կարող եք վերացնել ձեր գումարտակի հարկային պարտավորություններն ու կարգավորումները։ Դա հնարավոր է անել ՀՀ ԿԱ ՊԵԿ նախագահի 06.02.2018թ. N41-Ա հրամանի միջոցով, որն առանձնացնում է դիմումի ձևը, որը հարմարեցված է այն հարկ վճարողների համար, ովքեր չներկայացրած են ավելացված արժեքի հարկ վճարողի կարգավիճակ ստանալու համար։
Ովքեր են հիմնական շահառուները
Այս դիմումը նախատեսված է այն անձանց և կազմակերպությունների համար, ովքեր չեն ներկայացրել հայտարարություն, և հետևաբար, չեն ճանաչվել որպես ավելացված արժեքի հարկ վճարող։ Ահա մի քանի կարևոր խմբեր, ովքեր կարող են դիմել այս ձևով:
- Անձնական ձեռնարկատերեր: այս խմբի ներկայացուցիչները կարող են լինել տարբեր ոլորտներում՝ արտադրություն, ծառայություններ կամ առևտուր։
- Նոր ստեղծված ընկերություններ: ընկերությունները, որոնք նոր են սկսում գործունեությունը և դեռևս հարկային պարտավորություններ չունեն։
- Կազմակերպություններ, որոնք չեն արագացրել հարկային պարտավորությունները: որոշ կազմակերպություններ կարող են որոշակի հանգամանքների պատճառով չհասնել ավելացված արժեքի հարկ վճարողի կարգավիճակին։
Դիմումի լրացման գործընթաց
Դիմումի ձևը պետք է լրացվի անվճար և առանց սխալների։ Լրացնելու գործընթացը ներառում է հետևյալ քայլերը:
- Այցելել ՀՀ ԿԱ ՊԵԿ կայքը կամ անձամբ այցելել հարկային մարմին է, որտեղ պետք է գրվի դիմումի ձևը:
- Լրացնել դիմումի ձևը, ցուցակելով անհրաժեշտ տեղեկատվությունը՝ անուն, ազգանուն, կազմակերպության անուն և հարկային նույնականացման թիվ:
- Բերեն փաստաթղթեր, որոնք վկայում են, թե ինչու չեք ներկայացրել հարկային հայտարարություն:
- Ձեր դիմումը ներկայացնել վերահսկող մարմնին:
Դիմումը ներկայացնելու եղանակները
Դիմումը կարող է ներկայացվել ինչպես էլեկտրոնային եղանակով, այնպես էլ հերթով անձամբ:
- Էլեկտրոնային համակարգ: Եթե ունեք էլեկտրոնային ստորագրված փաստաթուղթ, կարող եք ներկայացնել դիմումը ՀՀ ԿԱ ՊԵԿ էլեկտրոնային կայքում:
- Անձամբ ներկայացում: Դուք կարող եք նաև այցելել հարկային մարմին և ներկայացնել դիմումը առկա ձևով:
Ներկայացման համար անհրաժեշտ փաստաթղթեր
Դիմումի հետ միասին անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կարող են տարբեր լինել կախված կոնկրետ իրավիճակից:
| Պաշտոնական փաստաթուղթ | Նշումներ |
|---|---|
| Դիմումի ձև | Լրացված և ստորագրված |
| Անձնագրի կամ իրավաբանության փաստաթուղթ | Վավերացված պատճեն |
| Հարկային նույնականացման թիվ | Որպես փաստաթուղթ |
| Ավելացած արժեքի հարկ վճարողի վճարման հայտարարություն | Եթե հանձնարարել է |
Հարկային մարմինների վարույթը
Դիմումը ներկայացնելուց հետո հարկային մարմինները պարտավոր են ուսումնասիրել ձեր դիմումը և փաստարկները:
- Հետադարձ կապ: Հարկային մարմինները կհասցնեն ձեզ հետադարձ կապ, եթե անհրաժեշտ լինեն լրացուցիչ փաստաթղթեր:
- Դիմումի ընդունում: Եթե դիմումը ընդունվում է, հարկային մարմինը ձեզ կտրամադրի հաստատման փաստաթուղթ:
- Նոր կարգավիճակի ստացում: Եթե դիմումը հաստատվում է, դուք կստանաք հարկային վճարման նոր կարգավիճակ:
Ակնկալվող արդյունքներ
Դիմումն իրականացնելուց հետո ակնկալվում է, որ ձեր կազմակերպությունը ստանում է ավելացված արժեքի հարկ վճարողի կարգավիճակ, որը ձեզ հնարավորություն կտա:
- Գործել որպես հարկ վճարող՝ հարկային պարտավորություններ կատարելու միջոցով:
- Նվազեցնել ձեր հարկային բեռը, որը կարող է առաջարկել հարկային արտոնություններ:
- Ներդրումներ և վարկեր ստանալու հնարավորություն՝ որպես հարկ վճարող բիզնես:
Բազմաթիվ դեպքեր և բացառություններ
Որպեսզի դիմումը հաջող լինի, հարկավոր է հաշվի առնել որոշ բացառություններ:
- Միայն որոշ ոլորտներ: Որոշ ոլորտներ, ինչպիսիք են գյուղատնտեսությունը, կարող են բացառվել ավելացված արժեքի հարկից:
- Հարկային պատմություն: Եթե ձեր կազմակերպությունը նախկինում ունեցել է հարկային պարտավորություններ, դա կարող է ազդել ձեր դիմումը:
Դիմումի ստացման գործընթացը
Դիմումը ներկայացնելիս կարևոր է հասկանալ, որ գործընթացը կարող է տևել որոշակի ժամանակ:
- Հերթագրման գործընթաց: Հարկային մարմինները ունեն սահմանված ժամկետներ, որոնց ընթացքում նրանք պարտավոր են պատասխանել:
- Նյութի ստացում: Եթե ձեր դիմումը ձախողվի, հարկային մարմինները ձեզ կտրամադրեն պատճառներ:
Բազմաթիվ հարցերի պատասխաններ
Եթե դուք ունեք հարցեր դիմումի գործընթացի շուրջ, կարող եք դիմել ՀՀ ԿԱ ՊԵԿ հակադարձ կապի ծառայությանը:
Ավելի մանրամասն տեղեկությունների համար կապվեք համապատասխան մարմինների հետ՝ ձեզ համար ճիշտ տեղեկություն ստանալու համար:
Նոր մոտեցումներ Ավելացված արժեքի հարկի հաշվառման գործընթացում
ՀՀ ԿԱ ՊԵԿ-ի 06.02.2018թ. N41-Ա հրամանով մշակված դիմումի ձևը յանհանրային մասշտաբի նշանակություն ունի, քանի որ այն ապահովում է հարկ վճարողների իրավական պաշտպանությունն ու հարկային մարմնի կողմից հարկ վճարողների հաշվառման գործընթացի թափանցիկությունը։ Հրամանը նշում է, որ հարկ վճարողները, որոնք չեն ներկայացրել հայտարարությունը, կարող են դիմել հարկային մարմնին՝ իրենց հարկային կարգավիճակի վերանայման համար։ Սա հնարավորություն է տալիս նրանց բարելավել իրենց հարկային իրավիճակը և խուսափել հնարավոր վարչական պատիժներից։
Եթե հարկ վճարողը մինչ այժմ չի իրականացրել մահիկում նշված գործողությունները, ապա կարևոր է հաշվի առնել, որ դիմումը պետք է ներկայացվի համահունչ ՀՀ վարչական գործընթացների օրենսդրությանը։ Դիմումը պետք է ներկայացվի էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվանշան և էլեկտրոնային ստորագրություն, ինչը նվազեցնում է թղթապանակի պահանջները և արագացնում է դատավարության ընթացքը։
Հարկային մարմնի ազգային էլեկտրոնային պորտալի դերը
ՀՀ ԿԱ ՊԵԿ-ը սկսել է ինտեգրել ավելի շատ էլեկտրոնային ծառայություններ, որոնք նպատակ ունեն պարզեցնել և առավել հեշտ դարձնել հարկային գործընթացները՝ Հայաստանում։ Հարկային մարմնի ազգային էլեկտրոնային պորտալը ոչ միայն հնարավորություն է տալիս հարկ վճարողներին իրականացնել իրենց հարկային պարտականությունները, այլ նաև հնարավորություն է տալիս դիմելու տարբեր ընթացակարգերի համար, ինչպես այդ թվում՝ N41-Ա հրամանով սահմանված դիմումի ներկայացումը։
Պորտալն առաջարկում է օգտվողին ճշգրտված տեղեկություններ՝ որակյալ տեղեկատվության հիման վրա, ինչը թույլ է տալիս յուրաքանչյուր հարկ վճարողի արագ և հանգիստ կողմնորոշվել դրանց իրավունքների և պարտականությունների շուրջ։ Այն նաև ապահովում է դիմումի ընթացքի առցանց մոնիտորինգ, ինչը կարող է մեծապես օգնել հարկ վճարողներին ավելի քիչ խոցելի լինել վարչական սահմանափակումների առումով։
Հավաքական դիմումներ և խմբային գործընթացներ
ՀՌ-ին ներկայացվող N41-Ա հրամանը նաև հնարավորություն է տալիս հարկ վճարողների խմբերին, որոնք միմյանց հետ կապված են, ներկայացնել համատեղ դիմումներ՝ որպես միավորներ, ինչը հանգեցնում է ավելի արդյունավետ հարկային քաղաքականության: Այսպիսի հնարավորությունը թույլ է տալիս ֆիզիկական և իրավաբանական անձանց, որոնք համատեղ գործունեություն են ծավալում, միավորել իրենց ուժերն ու պատասխանատվությունն ու իրականացնել միասնական մենեջմենթ իրենց հարկային պարտականությունների առումով։
Մինչդեռ, խմբային դիմումները ենթադրում են պատասխանատու անձի նշանակումը, ով կհաճախակի կապի մեջ կլինի հարկային մարմնի հետ և վերահսկելու է տրված տեղեկությունների ճշտությունը ու գործողությունների ճիշտ իրականացումը։ Սա իհարկե, մնում է չափազանց կարևոր, քանի որ համապատասխան համաձայնագրերի շրջանակներում բոլոր անդամները պետք է լինեն տեղեկացված գործընթացի ընթացքի մասին։