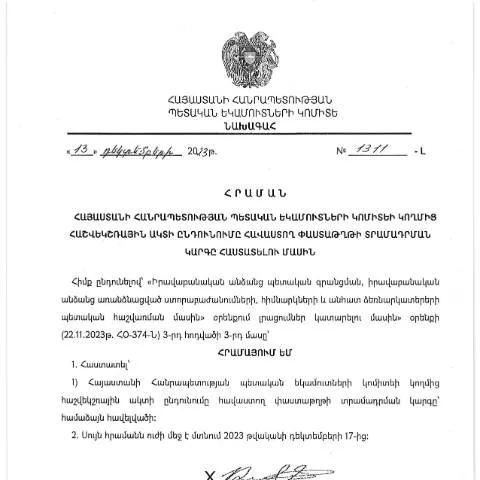
Դիմումի կարևորությունը՝ պետական եկամուտների կոմիտեի համակարգում
ՀՀ ՊԵԿ նախագահի 13.12.2023թ. «Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի կողմից հաշվեկշռային ակտի ընդունումը հավաստող փաստաթղթի տրամադրման կարգը հաստատելու մասին» թիվ 1311-Լ հրամանագրով հաստատված գործընթացը կարևոր քայլ է պետական եկամուտների համակարգում: Այս փաստաթուղթը տալիս է հնարավորություն բոլոր իրավաբանական և ֆիզիկական անձանց, ովքեր ցանկանում են ստանալ հաշվեկշռային ակտի ընդունումը, հետևելու հստակ կանոններին և ընթացակարգերին: Այս դեպքում կարևոր չէ, արդյոք դուք փոքր ձեռնարկատեր եք, թե մեծ ընկերության ղեկավար՝ յուրաքանչյուրի համար այս ձևը ներկայացնում է անհրաժեշտ հնարավորություններ:
Ովքեր են դիմումի ներկայացման պարտադիր անձինք
Այս փաստաթուղթը ներկայացնելու պարտադիր անձինք ներառում են ինչպես մասնավոր անձինք, այնպես էլ կազմակերպություններ: Դիմող կողմերը պետք է համապատասխանեն որոշակի չափանիշների:
- Ֆիզիկական անձինք: Ես, առանձին քաղաքացիները, ովքեր զբաղվում են ձեռնարկատիրությամբ կամ ունեն եկամուտներ:
- Իրավաբանական անձինք: Կազմակերպություններ, ընկերություններ, որոնք նախատեսում են ներկայացնել հաշվեկշռային ակտ:
Այդ իսկ պատճառով, դիմելիս կարևոր է հասկանալ, թե ի՞նչ նրբություններ կան ձեր կողմից ներկայացվող տեղեկանքների մեջ:
Թողարկման ժամկետները և գործընթացի փուլերը
Դիմումի ներկայացման ժամկետներն ու գործընթացի փուլերը շատ կարևոր են յուրաքանչյուր դիմողի համար: Ահա դրանց որոշակիությունը:
- Դիմումի ներկայացում: Դիմումը պետք է ներկայացվի 2023 թվականի դեկտեմբերի 31-ին:
- Վերլուծություն: ՊԵԿ-ն ունի 10 աշխատանքային օր՝ ձեր դիմումը հեղինակավոր ձևով վերանայելու համար:
- Տրամադրման գործընթաց: Հետագայում, եթե բոլորը ճիշտ է, ձեզ կհայտնվի հաշվեկշռային ակտը:
Այս ընթացակարգը կարող է տևել ընդհանուր առմամբ շուրջ 15-20 աշխատանքային օր, սակայն ուշացումներից խուսափելու համար պետք է ուշադիր լինել բոլոր պահանջներին:
Դիմումի ներկայացման եղանակները
Դիմումի ներկայացումը կարող է իրականացվել մի քանի տարբերակով, որոնք ունակ են ապահովել բազմազանություն և ձեր ընտրությունն ըստ հարմարության:
| Նյութի կարգը | Ընդունելի եղանակ | Նկարագրություն |
|---|---|---|
| Անցանց | Էլեկտրոնային ծառայություններ | Ներկայացնելով Ձեր ID քարտը և էլեկտրոնային ստորագրությունը: |
| Հանդիպման ընթացքում | ՊԵԿ ստորաբաժանում | Անձամբ ներկայացնելով դիմումը և բոլոր անհրաժեշտ փաստաթղթերն: |
| Պոստային ծառայություն | Հաղորդագրությամբ | Պարզել հասցեն և ուղարկել համապատասխան փաստաթղթերը: |
Ընտրելով տարբերակ, կարող եք ավելի հարմարավետ սպասել ձեր դիմումի արդյունքներին:
Փաստաթղթի դերակատարությունը ընթացակարգում
Այս դիմումը հանդիսանում է կարևոր բաղադրիչ, որը հաստատում է, որ դիմողը ստանում է հաշվեկշռային ակտը: Այն նպատակ ունի ապահովելու, որ ֆինանսական և հարկային վարչուների միջև փոխհարաբերությունները լինեն ավելի թափանցիկ և կարգապահ:
Հաշվեքշռային ակտը, որը ստացվում է դիմումի հիման վրա, հնարավորություն է տալիս դիմողներին կատարել հարկային հաշվետվություններ և ապահովել իրենց պարտականությունները:
Նմանապես, այն հանդիսանում է նաև ապացույց դիմողի կողմից ներկայացված տվյալների փաստացիության:
Ինչ անել, եթե հայտը մերժվի կամ լրիվ չէ
Դիմումը մերժելու դեպքում կարող են լինել մի քանի պատճառներ, որոնք կարող են հանգեցնել մերժման կամ սեկվենցի տրամադրման:
- Անհրաժեշտ փաստաթղթերի բացակայություն: Եթե ձեր դիմումի համար անհրաժեշտ են հավելյալ փաստաթղթեր, ապա դրանց բացակայությունը կարող է լինել պատճառ:
- Մանրամասների ոչ լիարժեքություն: Հաճախ երրորդ կողմերի տեղեկությունները կարող են չհամընկնել:
- Անհամապատասխանություն: Եթե հետևյալ փաստաթղթերը չեն համապատասխանում ձեր ներկայացրած տեղեկություններին:
Այս դեպքում դուք ունեք իրավասություն բողոքարկել ՊԵԿ-ի որոշումը կամ լրացնել բացակայում փաստաթղթերը՝ դիմումի կրկնակի ներկայացման միջոցով:
Դիմումի ներկայացման հետևանքները
Դիմումի ներկայացումը կարող է բացել շատ հնարավորություններ, սակայն նաև կարող է ունենալ որոշ պարտավորություններ:
- Հարկային պարտավորություններ: Ստանալով հաշվեկշռային ակտը, դուք պետք է կատարեք բոլոր հարկային վճարումները:
- Պատասխանատվություն: Եթե կա մինչ այդ գումար, ապա կարող են նշանակվել միջնորդական պարտավորություններ:
Դիմողների համար շատ կարևոր է նաև հետևել բոլոր օրենքներին, քանի որ ցանկացած սխալ կարող է հանգեցնել հարկային դժվարությունների:
Վերջնական խորհուրդներ դիմողներին
Համոզվեք, որ երբ դուք դիմում եք, մանրամասնութունները չեն բացակայում, և բոլոր տեղեկությունները ճիշտ են: Այս ձևը, այնուամենայնիվ, հանդիսանում է կարևորագույն փաստաթղթերից մեկը, որը կպաշտպանի ձեր իրավունքները:
Եվ վերջապես, դուք կարող եք դիմել ՊԵԿ-ի պաշտոնական կայք, որտեղ շատ օգտակար տեղեկություններ կարող եք գտնել, որոնք կօգնեն ձեզ հաջողությամբ անցնել այս գործընթացը:
Հաշվեկշիռային ակտի ընդունման գործընթաց
ՀՀ ՊԵԿ նախագահի 13.12.2023թ. թիվ 1311-Լ հրամանով հաստատված հաշվեկշռային ակտի ընդունման գործընթացը նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է ապահովեն փաստաթղթի ձեռքբերումը արդյունավետ ու արագ: Վերջին տարիներին, հաշվի առնելով թվային գոյության աճը, գործընթացը մեծապես ավտոմատացվել է:
Մասնավորապես, հարկատուները կարող են օգտվել էլեկտրոնային ծառայություններից՝ դիմելով առցանց համակարգերի միջոցով: Համապատասխան տեղեկատվության տրամադրման համար անհրաժեշտ է ունենալ նույնականացման քարտ կամ էլեկտրոնային ստորագրություն: Դիմումը ներկայացնելուց հետո, հարկատուն պետք է սպասի մոտ 5-7 աշխատանքային օր, մինչև այն կստանա հաստատում:
Եթե հարկատուները ունեն լրացուցիչ հարցեր, նրանք կարող են կապ հաստատել ՊԵԿ-ի ծառայությունների հետ, որտեղ մասնագետները կօգնեն պարզաբանել գործընթացի տարբեր փուլերը:
Պատասխանատվություն և իրավական կարգավորումներ
Հաշվեկշռային ակտի ընդունումը նաև ենթադրում է որոշակի պատասխանատվություն ինչպես հարկատուների, այնպես էլ պետության համար: ՀՀ օրենսդրության շրջանակներում, հարկատուները պարտավոր են տրամադրել ճշգրիտ և ամբողջական տեղեկատվություն, որը անհրաժեշտ է գրանցման համար:
Վարկային կազմակերպությունները և ֆինանսական հաստատությունները նույնպես պետք է ապահովեն, որ իրենց փաստաթղթերը համապատասխանեն ՊԵԿ-ի պահանջներին, այլապես դա կարող է հանգեցնել տարբեր պատժամիջոցների, որոնք սահմանված են ՀՀ վարչական իրավախախտումների օրենսգրքով:
Ավելին, ՊԵԿ աստիճանաբար ուժեղացնում է վերահսկողության մեթոդները, ինչը նշանակում է, որ ֆինանսական օրենսդրության խախտումները կարող են հանգեցնել ոչ միայն ֆինանսական տուգանքների, այլև քրեական պատասխանատվության:
Հաշվեկշռային ակտի օգտագործման նպատակները
Հաշվեկշռային ակտի ընդունումը, ինչպես նշված է ՀՀ ՊԵԿ հրամանով, ունի մի շարք նպատակներ, որոնք ուժեղացնում են ֆինանսական հաշվետվությունների թափանցիկությունը՝ նպաստելով երկրի տնտեսության զարգացումին: Նախ և առաջ, այն ծառայում է որպես հիմք հարկային պարտավորությունների հստակեցման համար:
Դիմումները, որոնք հիմնված են հաշվեկշռային ակտի վրա, կարող են օգտագործվել նաև տարբեր ֆինանսական իրականացումներ կատարելիս՝ ինչպես պետական, այնպես էլ մասնավոր հատվածում: Այս փաստաթուղթը Ուժի մեջ է մտնում անմիջապես ընդունվելուց հետո և պարտադիր է օգտագործման համար բոլոր հարկատուների կողմից:
Հաշվեկշռային ակտը կարևոր դեր է խաղում նաև միջազգային հարկային համաձայնություններում, որտեղ պետք է ներկայացվեն վստահելի և ճշգրիտ տվյալներ: Այդ նպատակով, ՀՀ ՊԵԿ-ն աշխատում է միջազգային գործընկերների հետ՝ ապահովելով միջազգային պահանջներին համապատասխան հաշվետվությունների տրամադրումը: