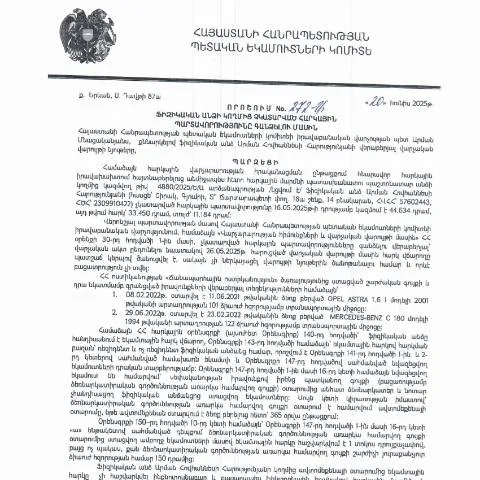
Հարկային պարտավորությունների կատարման պարտադիր կարգը
Հայաստանի Հանրապետությունում առկա հարկային պարտավորությունները պարտադրող ձևակերպումները, օրինակ՝ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 272-Ա որոշումը, կարևոր է հասկանալ, թե ինչպես են դրանք ազդում քաղաքացիների ֆինանսական պարտավորությունների կատարումների վրա:
Մեթոդական հանգույց՝ վարչական որոշման նշանակությունը
Այս որոշումը ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման պարտադիր կարգը սահմանող հիմունքներից մեկն է։ Այն պարունակում է նաև մանրամասներ՝ պարտավորությունների չկատարման հետևանքով առաջացող միջոցառումների մասին:
Ավելի քան պարզապես ձևաթուղթ
Այս փաստաթուղթը, որը կարող է թվալ որպես պարզապես վարչական ձևաթուղթ, իրականում ունի համակարգային դեր՝ կապված հարկային այլ փաստաթղթերի հետ, ինչպիսիք են հարկային հայտարարագրերն ու լրացուցիչ հարկային հաշվետվությունները:
Ուղեցույցներ՝ պարտավորությունների կատարումը
Որոշումը նաև ընդգծում է, որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել վարչական տուգանքներ։ Տուբերներն ընդգրկում են, սակայն չեն սահմանափակվում այդպիսի պարտավորություններին։
Դրական և բացասական հետևանքները
- Դրական հետևանքներ՝ հարկային պարտավորությունների ժամանակին կատարումը թույլ է տալիս խուսափել տուգանքներից և պարտքի կուտակումներից:
- Բացասական հետևանքներ՝ պարտավորությունների չկատարումը կարող է հանգեցնել հարկային վարչության կողմից վարչական միջոցառումների իրականացման:
Որոշման մասնագիտացումը
Այս փաստաթուղթը կարևոր է նաև այն պատճառով, որ այն ընդգրկում է ոչ միայն միանգամյա պարտավորություններ, այլ նաև երկարաժամկետ պարտավորություններ, որոնք կարող են խոչընդոտել անձի ֆինանսական վիճակը:
Դրույթների փոփոխությունը՝ ժամանակի ընթացքում
ՀՀ ՊԵԿ-ի որոշումները շարունակաբար զարգանում են՝ համապատասխան ժամանակի փոփոխություններին: Այսպիսով, հարկային պարտավորությունների կատարման կարգը կարող է մարել՝ կախված նոր օրենքների և հրամանների ընդունումից:
Հակադրությունը այլ ձևաթղթերի հետ
| Ֆորմաների անվանում | Հիմնական նպատակ | Հարկային պարտավորություն |
|---|---|---|
| ՊԵԿ 272-Ա | Չկատարված պարտավորություններ | Հարկային պարտավորությունների հավաքագրում |
| Հարկային հայտարարագիր | Հարկային պարտավորությունների ներկայացում | Հարկերի հաշվարկ |
| Թեժ գիծ | Հարցերի պատասխան | Վարչական աջակցություն |
Կայքեր և մեկնել
Վարչական հաստատությունները, որոնք պատասխանատու են այսպիսի հարցերի համար, հաճախ առաջարկում են էլեկտրոնային ծառայություններ, որոնք կարող են օգտագործվել՝ թեկուզ հեռակա կարգով փաստաթղթերի ներկայացման համար:
Տվյալներ՝ ներկայացման կարգը
Ուշադրություն պետք է դարձնել, որ այս փաստաթղթերը կարող են ներկայացվել տարբեր եղանակներով, ներառյալ էլեկտրոնային ձևով, ինչը խոչընդոտում է հերթերի առաջացմանը:
Դեպքը՝ ճանաչման և հաստատման գործընթաց
Դեպքեր, երբ պարտավորությունները չկատարվեն, եթե անձը ներկայացնել չենք կարող, կարող են առաջացնել իրավախախտման հետապնդում:
Քայլերը՝ դիմելու համար
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը:
- Լրացնել 272-Ա որոշման ձևը:
- Ներկայացնել փաստաթուղթը Երևանի հարկային վարչության:
Վերջին տողերը՝ նկատառումների մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից հաստատված 272-Ա որոշումը չափազանց կարևոր դեր է խաղում հարկային համակարգում։ Որպես ֆիզիկական անձ՝ հարկային պարտավորություններին համանահավաքում լինելը ապահովում է ինչպես անձնական, այնպես էլ պետական տնտեսական կայունություն:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2025թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 272-Ա որոշումը նախատեսում է մի շարք ընթացակարգեր, որոնք պետք է դինամիկ կերպով իրականացվեն հարկային պարտավորությունների գանձման համար: Դրանցից առաջինը հարկատուի փաստաթղթերի ուսումնասիրումն է, որը ներառում է թե՛ ֆինանսական, թե՛ անձնական տվյալները: Հարկային պարտավորությունների կատարումը պետք է վերահսկվի ՀՀ ՊԵԿ կողմից, մինչդեռ հարկատուն պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը: Այս գործընթացը կարող է ներառել նաև հարկային հաշվետվությունների ստուգում, որը կիրականացվի տարբեր ժամանակահատվածների համար:
Հարկային պարտավորությունների գանձման մեթոդները
Հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել մի շարք մեթոդներով՝ կախված հարկատուի ֆինանսական վիճակից և հարկային պարտավորությունների չափից: ՀՀ ՊԵԿ-ն կարող է կիրառել ստորև նշված մեթոդները՝ հիմնվելով հարկատուի իրավիճակի վրա:
- Բանկային հաշվի բռնագանձում: Եթե հարկատուն չի կատարում իր պարտավորությունները, ՀՀ ՊԵԿ-ն իրավունք ունի կիրառել հարկատուի բանկային հաշվի բռնագանձումն, ինչը կնշանակի, որ հարկային պարտավորությունները ուղղակիորեն կկտրեն հարկատուի հաշվից:
- Շահույթի բռնագանձում: Նաև հնարավոր է, որ պարտավորությունները գանձվեն նպատակային միջոցների միջոցով, ինչպես օրինակ՝ աշխատավարձի կամ այլ եկամուտների բռնագանձում:
- Առանձնակի միջոցառումներ: Հարկային պարտավորությունները կարող են գանձվել նաև հողամասերի, անշարժ գույքի կամ այլ ակտիվների միջոցով, եթե հարկատուն չի կատարում իր պարտավորությունները:
Հարկային պարտավորությունների նկատմամբ բողոքարկման կարգը
ՀՀ ՊԵԿ-ի կողմից հարկային պարտավորությունների գանձման գործընթացը հարկատուներում կարող է առաջացնել տարբեր հարցեր և անհանգստություններ: Այդ պատճառով կարևոր է սահմանել բողոքարկման կարգ, որը թույլ կտա հարկատուին պաշտպանել իր իրավունքները: Հարկային պարտավորությունների վերաբերյալ բողոքարկման գործընթացը ներառում է հետևյալ քայլերը:
- Բողոքների ներկայացում: Հարկատուն կարող է ներկայացնել բողոք, որը պետք է լինի սույն որոշման դեմ՝ նշելով հիմնական պատճառները:
- Փաստաթղթերի ներկայացում: Բողոքարկման գործընթացի ժամանակ հարկատուն պարտավոր է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են իր դիրքորոշումը:
- Հարկային մարմնի պատասխան: ՀՀ ՊԵԿ-ը պարտավոր է պատասխանել բողոքին սահմանված ժամկետում և տրամադրել համապատասխան հիմնավորում: