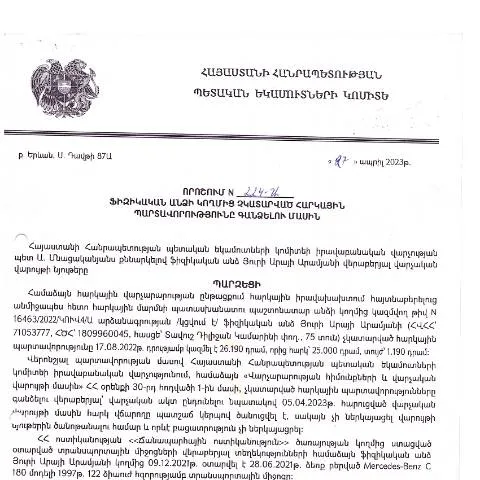
ՊԵԿ իրավաբանական վարչության պետի որոշումը. 27.04.2023թ․ կարևորագույն փաստաթուղթ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023 թվականի ապրիլի 27-ի որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևորագույն փաստաթուղթ, որը բացահայտում է, թե ինչպես կարող են ֆիզիկական անձինք պահանջել իրենց պարտավորությունների կատարումը հարկային մարմինների կողմից:
Նշանակությունը և ընդունման ընթացակարգը
Այս որոշման միջոցով սահմանվում են այն պայմանները և ընթացակարգերը, որոնց համաձայն ֆիզիկական անձինք կարող են դիմել հարկային ծառայություններին: Որոշումը ներկայացնում է հարկային պարտավորությունների կատարումն ակնկալող քաղաքացիների իրավունքներն ու պարտականությունները:
- Քայլ 1: Պարտավորության ճանաչում. Ֆիզիկական անձը պետք է իմանա, թե ինչպիսի պարտավորություններ ունի:
- Քայլ 2: Անհրաժեշտ փաստաթղթերի հավաքում. Պետք է պատրաստել բոլոր անհրաժեշտ փաստաթղթերը:
- Քայլ 3: Դիմումի ներկայացում. Դիմումը կարող է ներկայացվել առցանց կամ անձամբ:
Որոշման կառուցվածքը և պիտանիությունը
Հայտնի է, որ աջակցությունը հարկային պարտավորությունների կատարման հարցում կարող է լինել տարբեր, և որոշումը պարբերաբար փոփոխվում է՝ մեր հասարակության անհրաժեշտություններին համապատասխան: Հարկային վարչությանը ներկայացվող դիմումներում ներառված են տարբեր կետեր, որոնք մեծ կարևորություն ունեն:
| Կետ | Նկարագրություն | Հնարավոր սխալներ |
|---|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի տվյալները | Սխալ գրառումների հնարավորություն |
| Հարկային պարտավորությունների տեսակը | Ինչպիսի պարտավորություններ կան | Չհամապատասխանող տեղեկություններ |
| Վճարման ժամկետները | Երբ են պետք վճարել պարտավորությունները | Երկարաձգման ստանալը |
Հարկային պարտավորություններ. Կոնկրետ օրինական հետևանքները
Դիմումի հաջող ընթացքը կարող է շատ կարևոր լինել: Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, դա կարող է ունենա լուրջ հետևանքներ՝ ինչպես ֆինանսական, այնպես էլ իրավաբանական:
- Անցանկալի վճարումներ: Բացառիկ դեպքերում, հարկային մարմնի կողմից կարող է իրականացվել միանգամից մի քանի պարտավորությունների շուրջ գործողություն:
- Ուղղակի ազդեցություն: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել քաղաքացու նկատմամբ վարչական պատասխանատվության:
Փաստաթղթերի պատրաստման խորհուրդներ
Փաստաթղթերի ճիշտ պատրաստումը կարևոր է: Ֆիզիկական անձինք պետք է լինեն զգույշ, որպեսզի նրանք հավաստիացնեն, որ ներկայացվող տեղեկությունները ճշգրտ են:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը: Իմացեք, թե որոնք են պարտադիր:
- Տեղեկացեք ձեր իրավունքների մասին՝ հարկային պարտավորությունները կատարելու համար:
- Եթե չեք վստահում ձեր ուժերին, խորհուրդ է տրվում դիմել մասնագիտական օգնության:
Իրավական գործընթացի առանձնահատկությունները
Այս գործընթացը բառացիորեն պահանջում է ճիշտ ընկալել կարգավորումները: Ֆիզիկական անձինք պետք է ճանաչեն իրենց իրավունքներն ու պարտականությունները:
Օրինակ: Եթե ֆիզիկական անձը որոշում է չհատել իր պարտավորությունները, հարկային մարմինը կարող է սկսել պարտավորությունների գանձման գործընթաց:
Ի՞նչ է տարբերակում այս փաստաթուղթը այլ նմանատիպից
Այս փաստաթուղթը շատ կարևոր է, և այն ունի իր առանձնահատկությունները: Այն տարբերակում է այլ ձևերից, քանի որ այն ուղղակիորեն վերաբերում է քաղաքացիների հարկային պարտավորություններին:
- Տրամադրված տեղեկությունները: Տրամադրված տեղեկությունները պետք է լինեն ճիշտ և ժամանակին:
- Դիմելու ընթացակարգը: Որպեսզի ապահովվի իրավական պաշտպանությունը:
Եզրակացությունները և պահանջները
Այս որոշումն ունի բազմաթիվ կարևոր դրույթներ, որոնք պետք է հաշվի առնվեն: Յուրաքանչյուր ֆիզիկական անձ պետք է իմանա, թե ինչու է այդ փաստաթուղթը կարևոր և ինչպես պետք է այն ճիշտ լրացնել:
Այն փաստը, որ քաղաքացիները պետք է ակտիվորեն մասնակցեն իրենց հարկային պարտավորությունների կատարմանը, ցույց է տալիս մեր երկրի հարկային համակարգի առողջությունը:
Նպատակային խորհրդատվություն
Խորհուրդ է տրվում, որ յուրաքանչյուր ֆիզիկական անձ իր պարտավորությունների կատարման հարցում կոնկրետ խորհրդատվություն ստացնի հարկային մասնագետից: Սա կարող է արդյունավետորեն նվազեցնել իրավաբանական խնդիրները:
Հարկերի վարկանիշավորում և իրավաբանական հետևանքներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.04.2023թ․ որոշումը ոչ միայն ներկայացնում է հարկային պարտավորությունների գանձման մեթոդաբանությունը, այլև իրականացնում է հարկերի վարկանիշավորում կայունության և արդյունավետության տեսանկյունից։ Վարկանիշավորումը կազմակերպվում է ըստ ֆիզիկական անձի հարկային պատմության, ներառելով նախկինում կատարած վճարումները, ապակուսակցային պարտաճանաչությունը և այլ գործոններ։
Որոշման կիրառման արդյունքում, հարկային մարմինները կարող են ավելի ճկուն և նպատակային մոտեցում ցուցաբերել հարկային պարտավորությունների գանձման գործընթացում։ Այսպիսով, որոշման իրականացումը կարող է հանգեցնել իրավաբանական հետևանքների՝ կապված հարկ վճարողների նկատմամբ կիրառվող վարչական պատժաչափերի և հարկային օրենսդության պահպանման հետ։
Ավելին, օրենքի 40-րդ հոդվածի համաձայն, հարկ վճարողների նկատմամբ կիրառվող վարչական պատասխանատվությունը կարող է փոխվել՝ ելնելով նրանց հարկային վարկանիշից։ Այսինքն՝ բարձր վարկանիշ ունեցող անձինք կարող են ավելի քիչ վարչական պատիժների ենթարկվել, ինչը խթանում է նրանց կողմից հարկերի պատշաճ կատարումը։
Հարկային պարտավորությունների գանձման գործընթացի տեխնոլոգիական նորարարություններ
Այս որոշման հիման վրա հարկային պարտավորությունների գանձման գործընթացում կիրառվում են նորագույն տեխնոլոգիական լուծումներ, որոնք նպաստում են գործընթացի արդյունավետությանը և թափանցիկությանը։ Ապրիլ ամսվա որոշման ընդունմամբ, ՀՀ ՊԵԿ-ը որդեգրել է էլեկտրոնային համակարգերի ինտեգրման ռազմավարություն, որը հնարավորություն է տալիս ֆիզիկական անձանց ավելի հեշտությամբ մուտք գործել իրենց հարկային տեղեկատվություն և կառավարել պարտավորությունները։
Նորարարական տեխնոլոգիաների օգտագործումը, ինչպիսիք են արհեստական բանականությունը և տվյալների վերլուծությունը, թույլ են տալիս ավտոմատացնել հարկային պարտավորությունների գնահատման և վերահսկման գործընթացները։ Սա նվազեցնում է մարդկային սխալները և բարձրացնում է աշխատանքի արդյունավետությունը, ինչի արդյունքում հարկային մարմիններն ունենում են ավելի լավ պատկերացում հարկ վճարողների պարտավորությունների մասին՝ հիմնված տվյալների վերլուծության և կանխատեսումների վրա։
Հարկային մարմինների համար ստեղծված գրանցման համակարգերը, որոնք հնարավոր են դարձնում QR-կոդերի և էլեկտրոնային ստորագրությունների օգտագործումը, նույնպես կարևոր չափանիշ են, որոնք նպաստում են թափանցիկության և վստահության բարձրացմանը հարկային համակարգի նկատմամբ։ Սա նաև նպաստում է իրավական գործընթացների պարզեցմանը՝ թույլ տալով միջնորդներին մասնակցել գործընթացի ցանկացած փուլում՝ նվազեցնելով վարչական բեռը և արագացնելով գործընթացները։
Հարկային պարտավորությունների գանձման իրավական պաշտպանության մեխանիզմներ
Հարկային պարտավորությունների գանձման գործընթացը ենթակա է իրավական պաշտպանության մեխանիզմների, որոնք նախատեսված են ՀՀ հարկային օրենսդրության և վարչական ընթացակարգերի օրենսգրքով։ Ֆիզիկական անձիք, ովքեր իրենց հարկային պարտավորությունները համարում են անհիմն կամ սխալ գնահատված, կարող են դիմել համապատասխան մարմիններին՝ ներկայացնելով իրենց հիմնավորումները և փաստաթղթերը։
Այս առումով, ՀՀ ՊԵԿ-ն առաջարկում է հատուկ ընթացակարգեր, որոնք թույլ են տալիս հարկ վճարողներին ներկայացնել բողոքներ իրենց հարկային պարտավորությունների վերաբերյալ, ինչպես նաև պահանջել վերանայում նրանց ֆինանսական հաշվետվությունների։ Այս գործընթացը ուղեկցվում է համապատասխան փաստաթղթերի տրամադրմամբ, որոնք պետք է ստացվեն կարգավորված ժամանակահատվածում՝ չհապաղելով աշխատանքային ընթացքը։
Իրավական պաշտպանության մեխանիզմների ներդրումը կարևոր փուլ է, որը ապահովում է հարկ վճարողների իրավունքների պաշտպանությունը և խթանում է համերաշխություն հարկային օրենսդրության նկատմամբ։ Ֆիզիկական անձիք կարող են օգտվել նաև իրավաբանական խորհրդատվությունից՝ համոզվելու համար, որ իրենց շահերը պաշտպանված են հարկային պարտավորությունների կատարումը քննարկելու ժամանակ, ինչը թույլ է տալիս պահպանել օրենքի շրջանակները և կարգավորել անհրաժեշտ հարաբերությունները պետական մարմինների հետ։