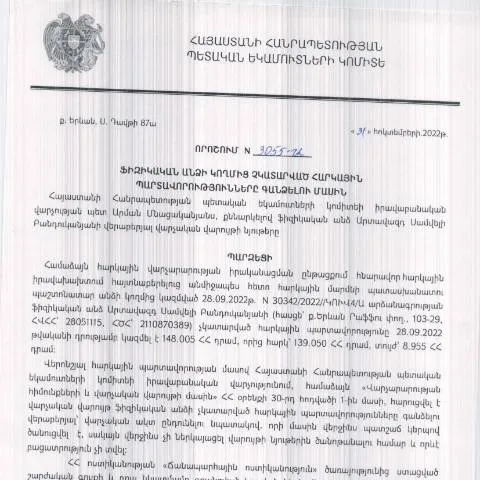
Կառավարության որոշման գլխավոր դերակատարությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 31.10.2022 թվով N3055 որոշումը, որը վերաբերում է ֆիզիկական անձինքց չկատարված հարկային պարտավորությունների գանձմանը, կարևոր գործիք է պետության կողմից հարկային պարտավորությունների կատարման վերահսկման գործընթացում։ Այս որոշումը միաժամանակ սահմանում է հարկային պարտավորությունների իրականացման մեխանիզմները, որոնք պետք է կիրառվեն այդ պարտավորությունները չկատարած ֆիզիկական անձանց նկատմամբ։
Ամեն ինչ պարտադիր կետերի մասին
Դիմումը ներառում է մի շարք պարտադիր կետեր, որոնք պետք է լրացվեն ճիշտ ու մանրամասն։ Դիմումատուները պետք է ուշադիր լինեն տվյալների լրացման գործընթացում, քանի որ ամեն մի սխալ կամ բաց թողում կարող է հանգեցնել դիմումի մերժմանը։
- Անուն: Լրացնելիս պետք է նշվի ամբողջական անունը՝ ըստ անձնագրում նշված տվյալների։
- Ազգություն: Ցանկալի է նշել նաև ազգությունը, քանի որ որոշ հարկային պարտավորություններ կարող են կախված լինել այս հանգամանքից։
- Հասցե: Օգտագործել հատկապես պաշտոնական հասցեն, որտեղ հնարավոր է հասնել դիմումատուին՝ հարկային պարտավորությունների կատարման ստուգման համար։
Ուղարկման համակարգեր
Դիմումը կարող եք ներկայացնել մի քանի տարբեր ճանապարհներով՝ հատուկ հաշվի առնելով ձեր ընտրությունը և հնարավորությունները։
- Բաժանորդագրություն համակարգով: Եթե ունեք էլեկտրոնային ստորագրություն, դուք կարող եք դիմումը լրացնել և ուղարկել www.taxservice.am կայքի միջոցով։
- Թղթային ձևաչափով: Այս տարբերակը պահանջում է, որպեսզի դիմումը ֆիզիկապես կնքվի և ուղարկվի համապատասխան հարկային վարչությանը։
- Ռազմավարական ծառայություն: Կարող եք դիմել նաև տեղական հարկային գրասենյակի՝ դիմումն անմիջապես ներկայացնելու համար։
Ամսաթիվ և մերժման հետևանքներ
Դիմումը ներկայացնելու վերջնաժամկետը նշված է որոշման մեջ։ Այն պետք է ներկայացվի մինչև 31.12.2023։ Եթե դիմումը մերժվում է, դիմումատուներին տրամադրվում է 15 օրյա ժամկետ՝ սխալներն ուղղելու համար, մինչդեռ մերժման դեպքում դիմումատուները կարող են կրկին դիմել, սակայն նոր տրամադրված հայտը պետք է համապատասխանաբար լրացված լինի։
Որոնք են հետագա քայլերը
Դիմումը ուղարկելուց հետո հարկային վարչությունը կազմակերպում է ստուգումներ՝ նրա սկզբնական պայմանների բավարարումը հաստատելու համար։
- Վերահսկում: Եթե հարկային վարչությունը որոշի, որ բոլոր պահանջները բավարարված են, նրանք կուղարկեն հաստատված տեղեկություն դիմումատուին՝ պարտավորությունների կատարման մասին։
- Գանձման գործընթաց: Եթե դիմումը հաստատվում է, ապա սկսվում է հարկային պարտավորությունների գանձման գործընթացը, որը կարող է ներառել հետագա քայլեր, եթե դիմումատուները չեն կատարել իրենց պարտավորությունները։
Ինչ անել մերժման դեպքում
Եթե դիմումը մերժվի, կարևոր է ընդունել ճիշտ քայլեր՝ մերժման պատճառը հասկանալու համար։ Դրանցում կարող են լինել հետևյալները:
- Իրավական աջակցության որոնում: Սոցիալական կազմակերպությունները կամ իրավաբանները կարող են տրամադրել անհրաժեշտ աջակցություն՝ դիմումի հետ կապված հարցերում:
- Նոր դիմում ներկայացնել: Մերժման պատճառը վերացնելուց հետո դիմումատուն կարող է կրկին ներկայացնել այն՝ համաձայն այդպիսի պահանջների:
Դիմելու հետ կապված փաստաթուղթերի նախապատրաստում
Առաջարկվող փաստաթղթերն ու սերտիֆիկատները, որոնք անհրաժեշտ են դիմումը լրացնելուց առաջ՝ կախված դիմումատուի հարաբերությունից հարկային պարտավորությունների հետ:
- Հարկային քարտ: Հարկային քարտը պետք է ներկայացվի՝ որպես հաստատում, որ դիմումատուն ունի հարկային պարտավորություններ:
- Նորագույն տեղեկություններ: Պետք է ներկայացվեն նաև վերջին 6 ամիսների ընթացքում ստացված տեղեկություններ՝ հարկային պարտավորությունների կատարելու վերաբերյալ:
Մանրամասներ յուրաքանչյուր կետի վերաբերյալ
Քանի որ դիմումի յուրաքանչյուր կետ ունի իր առանձնահատկությունները, ուշադրության կենտրոնում պետք է լինի նաև լրացման որակը:
| Կետի անվանում | Նկարագրված պահանջներ | Սխալների դեպքում խուսափելու միջոցներ |
|---|---|---|
| Անուն | Լրացրեք ամբողջական անունը | Առկա լինելով անհայտ մոռացության, վերահսկեք ամեն գրառումը |
| Հասցե | Նշեք պտղի հասցեն | Չմոռանաք նշել քաղաքն ու փողոցը |
| Ծննդյան ամսաթիվ | Նշեք ճիշտ ամսաթիվը | Պահպանեք տվյալները անձնագրում |
Հարկային պարտավորությունների հետազոտման հերթականությունը
Հարկային պարտավորությունների կատարման գործընթացը մշտապես վերահսկվում է և ենթարկվում է կարգավորումների:Ամբողջ գործընթացը պահանջում է, որ բոլոր երկրային օրենքները պահպանվեն: Տեղեկատվություն ստանալու համար հարկային վարչությունը կարող է առցանց միջոցներով հաղորդակցվել դիմումատուների հետ:
Հարկային պարտավորությունների վերականգնման գործընթացը
Հարկային պարտավորությունների վերականգնման գործընթացը, ինչպիսիք են չկատարված հարկերի գանձումը, շատ կարևոր դեր են խաղում տնտեսության կայունության ապահովման մեջ։ ՀՀ ՊԵԿ իրավաբանական վարչությունը, գլխավորությամբ արտավազդ Բանդուկանյանի, մշակում և իրականացնում է միջոցառումներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելու և հարկային լռություն ապահովելու համար։
Այս կարգով, առաջին հերթին, հարկ վճարողը պետք է ծանոթանա իր հարկային պարտավորություններին, որոնք կարող են ներառել եկամտային հարկ, հավելյալ արժեքի հարկ և այլ վճարումներ։ Եթե հարկ վճարողը ժամանակին չի կատարում իր պարտավորությունները, ապա իրավաբանական վարչությունը կարող է սկսած վարույթը դիտարկել որպես հարկային իրավախախտում, ինչը կարող է հանգեցնել վարչական պատասխանատվության։
Այս գործընթացի մեջ կարևոր է նաև հրահանգների և տեղեկությունների տրամադրումը հարկ վճարողներին, որոնք կարող են ստանալ նրանց հարկային պարտավորությունների մասին տեղեկատվությունը ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների միջոցով։
Ուսումնասիրություն և գնահատում՝ որոշման ազդեցությունը հարկատուների վրա
Այն բանից հետո, երբ ՀՀ ՊԵԿ ընդունել է 31.10.2022 թվականի թիվ 3055-Ա որոշումը, կարևոր է ուսումնասիրել դրա ազդեցությունը ինչպես հարկ վճարողների, այնպես էլ պետության համար։ Վարչության նպատակն է խթանել հարկային մշակույթը և բարձրացնել հարկերի հավաքման արդյունավետությունը։
Դժվարություններ ներկայացնող հարկ վճարողները հաճախ կանգնում են ֆինանսական խնդիրների առաջ, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարմանը։ Որոշման ընդունմամբ, ՀՀ ՊԵԿ-ն առաջարկում է համակարգով ձգտել վերականգնել հարկային պարտավորությունները, սակայն հարկ վճարողներին հարկավոր է նաև հասկանալ, որ այս գործընթացը կարող է հանգեցնել նաև վարչական տույժերի։
Ուսումնասիրությունները ցույց են տալիս, որ որոշման արդյունավետությունը կախված է սխալների կանխարգելման և հարկատուների աջակցության համակարգերի զարգացումից, այդ թվում՝ իրավաբանական խորհրդատվության տրամադրումից և հարկային գիտակցության բարձրացումից։ Այսպիսով, մեկտեղելով վարչական գործողությունները և հարկատուների կրթությունը, հնարավոր է հասնել ավելի բարենպաստ տնտեսական արդյունքների։
Հարկային պարտավորությունների կատարման վերահսկողության մեխանիզմներ
Հարկային պարտավորությունների կատարումը վերահսկելու համար ՀՀ ՊԵԿ-ը implements տարբեր մեխանիզմներ, որոնք հնարավորություն են տալիս նկատելու և կանխելու հարկային խախտումները։ Ինֆորմացիոն տեխնոլոգիաների կիրառումը, ինչպիսիք են էլեկտրոնային հայտարարագրման համակարգերն ու թվային ստորագրման գործիքները, կարևոր դեր են խաղում այս գործընթացում։
Այս մեխանիզմները թույլ են տալիս արագ և արդյունավետ հավաքագրել հարկային տեղեկությունները, որոնք, ի վերջո, ենացնում են հարկային արդարադատությունը։ Հարկ վճարողները պարտադիր են օգտագործել էլեկտրոնային ծառայությունները, և այս պրոցեսի միջոցով նրանք կարող են ստանալ ակնթարթային տեղեկատվություն իրենց հարկային պարտավորությունների մասին։
Նույնիսկ եթե հարկ վճարողը հանդիսանում է փոքր կամ միջին ձեռնարկություն, նրա իրավունքներն ու պարտականությունները չեն փոխվում։ Հարկային վարչությունը պարտավոր է ապահովել, որ բոլոր հարկ վճարողները ունենան հավասար հնարավորություններ իրենց մտահոգությունները ներկայացնելու և հարկային հարցերին լուծումներ գտնելու համար։