Մուտքային գործընթացի ամբողջական նկարագիր
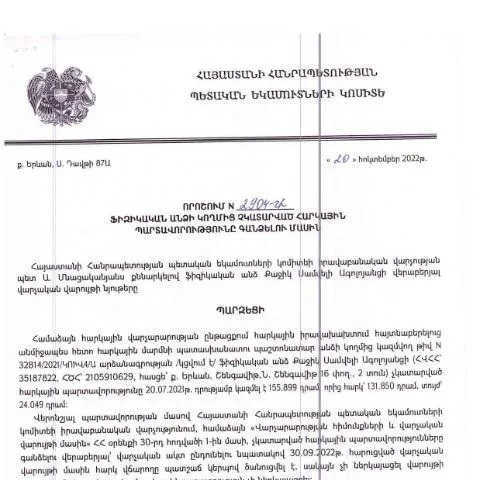
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված N2904-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր փաստաթուղթ, որը պետք է լինի յուրաքանչյուր հարկատուի ուշադրության կենտրոնում: Այս որոշման համաձայն, հարկային պարտավորությունները կարող են ենթարկվել հարկային մարմնի կողմից վերահսկողության և, անհրաժեշտության դեպքում, գանձման:
Դրական շարժիչներ
- Հարկային պարտավորությունների առկայություն, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում:
- ՀՀ ՊԵԿ-ի նախաձեռնություն՝ հարկային պարտավորությունների կատարման նկատմամբ վերահսկողության իրականացում:
- Նոր օրենքների և կարգավորումների ընդունում, որոնք ազդում են հարկային համակարգի աշխատանքների վրա:
Ովքե՞ր են պարտավորությունները ներկայացնողները
Այս որոշումն ուժի մեջ է մտնում այն ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ, որոնք դեռևս չեն կատարվել: Հարկային մարմինը (ՀՀ ՊԵԿ) իրավասու է գործել տվյալ անձանց նկատմամբ:
Դրանք կարող են լինել:
- Բնական անձինք՝ հարկային օրենսդրության բոլոր պահանջներին համապատասխան:
- Նրանք, ովքեր ունեն վերապահված պարտավորություններ:
Պարտավորությունների բացահայտման մեթոդը
Հարկային պարտավորությունները, որոնք կարող են լինել իրավական, ֆինանսական կամ այլ բնույթի, պետք է բացահայտվեն համապատասխան կարգով: Դրանով իսկ, հարկային մարմինը կարող է պահանջել ներկայացված տեղեկությունները՝ պարտավորությունների կատարումը վերահսկելու համար:
Ինչպե՞ս լրացնել և ներկայացնել փաստաթուղթը
Այս փաստաթուղթը, որի մեջ ներառված են տարբեր ձևաչափերը, պետք է լրացվի հետևյալ կարգավորմամբ:
- Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների տեսակը:
- Պարտավորությունների գումարը:
Ներկայացնելիս, անհրաժեշտ է հետևել հետևյալ քայլերին:
- Հարկային մարմնին ներկայացնել բոլոր համապատասխան փաստաթղթերը:
- Շնորհակալություն հայտնել հարկային մարմնին՝ հիմնավորումների մասին:
Երկար ընթացքի ազդեցությունը
Նախատեսված ընթացակարգերը պատվավոր չէ, քանի որ դրանք կարող են լինել երկարատև և բարդ: Կարևոր է, որ հարկատուները հետևեն բոլոր կարգերին, որպեսզի հասկանան, թե ինչ ազդեցություն ունեն ներկայացված փաստաթղթերը իրենց հարկային պարտավորությունների վրա:
Պատասխանատվություն պարտավորությունների նկատմամբ
Եթե ֆիզիկական անձը չկարողանա ներկայացնել փաստաթղթերը կամ լրացնել դրանք համապատասխանաբար, նա կարող է ենթարկվել հետևյալ հետևանքներին:
- Թույլատրելի տուգանքներ:
- Հարկային պարտավորությունների կրկնային գանձում:
- Խնդիրներ դատական մարմիններում:
Ինչ անել՝ ծագող խնդիրների դեպքում
Եթե փաստաթուղթը մերժվի կամ անհրաժեշտ կլինի լրացնել լրացուցիչ տեղեկատվություն, հարկատուն պետք է կարողանա դիմել համապատասխան մարմիններին և ներկայացնել իր հիմնավորումները:
Այսպիսով, հարկատուները պետք է լինեն զգոն և հետևեն բոլոր ընթացակարգերին, որպեսզի նվազեցնեն առաջատար խնդիրների հնարավորությունը:
Հիմնական փաստաթղթերի ցանկ
Հարկային պարտավորությունների վերահսկման գործընթացում, կարևոր է ներկայացնել հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարություն | Հարկային պարտավորությունների մասին տեղեկություններ |
| Նույնականացման փաստաթուղթ | Ֆիզիկական անձի նույնականացում |
| Ֆինանսական հաշվետվություններ | Ֆինանսական իրավիճակի բացահայտում |
Մասնագիտական խորհուրդներ
Նախքան փաստաթուղթը ներկայացնելը, հարկատուներին խորհուրդ է տրվում հետևյալը:
- Խորհրդակցեք հարկային մասնագետի հետ:
- Համոզվեք, որ բոլոր փաստաթղթերը լիարժեք են և համապատասխան:
- Տեղեկություններն ստուգեք ու արդիականացրեք:
Պատրաստեցե՛ք քիչ առաջ
Այս գործընթացները հնարավոր է իրականացնել էլեկտրոնային համակարգերի միջոցով, որպեսզի բացառեք մարդկանց միջև շփումը և արագացնեք ընթացակարգերը:
Հարկային պարտավորությունների վտանգները
Ընդհանուր առմամբ, հարկային պարտավորությունները չեն կարող լինել անտեսված, քանի որ դրանց չկատարման դեպքում, հնարավոր է, որ ֆիզիկական անձը բախվի լուրջ հետևանքների:
Առավել կարևոր է, որ հարկատուները իրենց իրավունքներն ու պարտականությունները գիտակցեն:
Միջազգային ստանդարտներին համապատասխան, հարկային պարտավորությունները կրում են ինչպես իրավական, այնպես էլ ֆինանսական հետևանքներ:
Դիտարկում՝ հարկային պարտավորությունների չկատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2904-Ա որոշումը մտցնում է նոր խստացումներ հարկային պարտավորությունների կատարումը խուսափող ֆիզիկական անձանց հանդեպ: Այս որոշումը հստակեցնում է, թե ինչպես է իրականացվելու հարկային պարտավորությունների գանձումը, այդ թվում՝ ենթադրյալ պարտավորությունների իրականացման ընթացքում նախատեսված ընթացակարգերը:
Հարկային պարտավորություններ չկատարելու հետևանքների մեջ ընդգրկվում են ոչ միայն տուգանքները, այլ նաև ֆինանսական միջոցների բռնագանձում, ինչը կարող է հանգեցնել ֆինանսական ծանրաբեռնվածության համար տվյալ ֆիզիկական անձի: Հետևաբար, հարկային պարտավորությունների կատարման անհրաժեշտությունն առավել կարևոր է, քան երբևէ:
Անհրաժեշտ փաստաթղթերը և գործընթացը հարկային պարտավորությունների գանձման համար
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է մի քանի կարևոր փաստաթղթեր և քայլեր: Առաջին հերթին, հարկային մարմինը պետք է ներկայացնի համապարփակ տեղեկություններ պարտավորությունների մասին, ինչպիսիք են՝ պարտավորությունների ուրույն չափերը, դրանց ժամկետները, ինչպես նաև հայցի հիմքը:
Հարկային պարտավորությունների գանձման գործընթացը ներառում է հետևյալ փուլերը:
- Հարկային մարմնի կողմից համապատասխան տեղեկությունների հավաքագրում;
- Հարկ վճարողի հետ կապ հաստատելու միջոցառումներ;
- Որոշման ընդունում՝ հարկային պարտավորություններն իրականացնելուն ուղղված գործողությունների մասին;
- Հարկային պարտավորությունների գանձման գործընթացի իրականացում:
Դիտարկելով գործընթացի սպառիչությունը, հարկ վճարողները պարտավոր են ապահովել փաստաթղթերի կատարման եղանակը ժամանակին և համապատասխան կարգով:
Հարկային պարտավորությունների կատարումը և իրավական պաշտպանության հնարավորությունները
Ֆիզիկական անձինք, ովքեր բախվում են հարկային պարտավորությունների գանձման գործընթացին, ունեն իրավական պաշտպանության հնարավորություններ, որոնք ներառում են՝ դիմում ներկայացնել հարկային մարմնին, դժգոհություն հայտնել որոշման վերաբերյալ կամ ուղղակիորեն մարել պարտավորությունները:
Հարկային օրենսդրությունը նաև նախատեսում է, որ ֆիզիկական անձինք կարող են դիմել դատարան՝ վիճարկելու հարկային մարմնի որոշումները, եթե նրանք համոզված են, որ իրենց իրավունքները խախտված են: Վիճարկելիս հարկ վճարողները պետք է ներկայացնեն բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են հաստատել իրենց դիրքորոշումը:
Այսպիսով, հարկային պարտավորությունների կատարումը յուրաքանչյուր անձի համար ոչ միայն պարտադիր է, այլև կարևոր է անձնական ֆինանսական կայունության պահպանման տեսանկյունից: