Հարկային պարտավորությունների կատարումը և դրա նշանակությունը
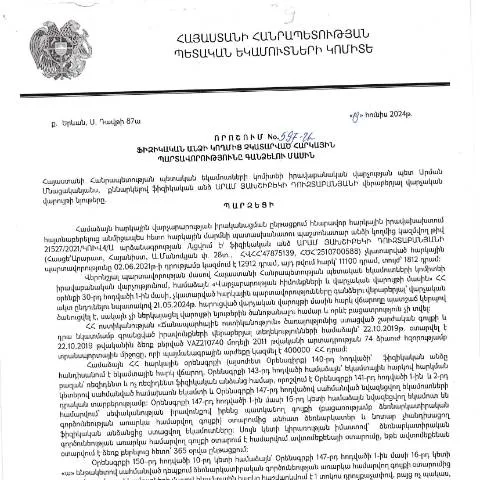
Հարկային պարտավորությունների կատարումը յուրաքանչյուր ֆիզիկական անձի քաղաքացիական պարտականություններից մեկն է, որը իրականացնում է Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում: ՀՀ ՊԵԿ իրավաբանական վարչության 2024 թվականի հունիսի 19-ի 597-Ա որոշումը կարևոր դեր է խաղում այս գործընթացում, քանի որ այն վերաբերում է չկատարած հարկային պարտավորությունների գանձման գործընթացին:
Ովքեր են պարտավորությունները կատարելու գործում ներգրավված
- Ֆիզիկական անձինք: յուրաքանչյուր քաղաքացի, ով ըստ օրենքի պարտավոր է վճարել հարկեր:
- Հարկային մարմին: ՀՀ ՊԵԿ (Պետական եկամուտների կոմիտե), որը իրականացնում է հարկային պարտավորությունների ստուգում և գանձում:
- Վարիչ մարմիններ: իրավաբանական մասնագետներ, ովքեր կարող են ներկայացնել ֆիզիկական անձանց:
Դրական և բացասական հետևանքները
Չկատարած հարկային պարտավորությունները կարող են հանգեցնել տարբեր հետևանքների, որոնք ազդում են ֆիզիկական անձի իրավաբանական և ֆինանսական վիճակին:
- Դրական հետևանքներ: հարկային պարտավորությունների կատարումը կարող է բարելավել քաղաքացիների վարկային պատմությունը և ստեղծել վստահություն ֆինանսական համակարգի նկատմամբ:
- Բացասական հետևանքներ: չկատարած պարտավորությունները կարող են հանգեցնել ֆինանսական տուգանքների, պատժամիջոցների և նույնիսկ իրավաբանական գործընթացների:
Փաստաթղթերի հավաքումը և պատրաստումը
Դրանք փաստաթղթեր են, որոնք անհրաժեշտ են հարկային պարտավորությունները կատարելու և իշխանություններին ներկայացնելու համար:
Հարկային պարտավորությունների կատարումը պահանջում է հետևյալ փաստաթղթերը
- Հարկային հաշվետվություն (ավելի վաղ ներկայացված)
- Հարկային պարտավորությունների վերաբերյալ տեղեկագիր
- Նամակ ՀՀ ՊԵԿ-ին պարտավորությունների կատարելու մասին
Թվային ծառայությունների օգտագործումը
Սահմանված ժամանակահատվածներում հարկային պարտավորությունների կատարումը կարող է իրականացվել էլեկտրոնային եղանակով:
Հարկային հաշվետվությունների էլեկտրոնային ներկայացման գործընթացը
Հարկային մարմինների կողմից տրամադրված էլեկտրոնային ծառայությունները ապահովում են քաղաքացու համար ավելի հեշտ և արագ գործընթաց:
- Որպեսզի օգտագործեք այս ծառայությունները, հարկ է ունենալ էլեկտրոնային ստորագրություն և անձնագրային համարը.
- Քաղաքացիները կարող են մուտք գործել ՀՀ ՊԵԿ-ի էլեկտրոնային համակարգ:
Ժամկետներն ու ընթացակարգերը
Հարկային պարտավորությունները կատարելու գործընթացում շատ կարևոր է պահպանել ժամկետները:
Ժամկետները
- Պարտավորությունների կատարումը սկսվում է 2024 թվականի հունվարին:
- Երբ ժամկետը լրանում է, հարկային մարմինները սկսում են պարտավորությունների գանձման ընթացակարգը:
Հարկային մարմինների կողմից իրականացվող ընթացակարգերը ենթադրում են քաղաքացիների տեղեկացման վերաբերյալ:
Թերությունների և բարդությունների դեպքերը
Երբեմն կարող են լինել թերություններ կամ բարդություններ, որոնք կապված են հարկային պարտավորությունների կատարելու հետ:
Բարդ իրավիճակներ՝ հանձնարարված անձանց համար
- Հանրային ծառայություններ մատուցող ինստիտուտներ: եթե ֆիզիկական անձը աշխատում է պետական հիմնարկում, ապա հնարավոր է գործ ունենալ գործատուի կողմից չկատարած հարկային պարտավորություններով:
- Սոցիալական պաշտպանություն: եթե անձը գտնվում է սոցիալական պաշտպանության համակարգում, հարկային պարտավորությունների իրականացումը կարող է պահանջել լրացուցիչ փաստաթղթեր:
Իրավունքներ և պարտականություններ
Հարկային պարտավորությունները կատարելը ենթադրում է նաև իրավունքների և պարտականությունների իրականացում:
Քաղաքացու իրավունքները
- Իրավունք է ունենալ տեղեկություններ պարտավորությունների նկատմամբ:
- Իրավունք է ունենալ իրավաբանական աջակցություն:
Քաղաքացու պարտականությունները
- Պարտավոր է ներկայացնել իրական տվյալներ:
- Պարտավոր է կատարել հստակեցված ժամկետների և ընթացակարգերի պահպանման պարտականությունները:
Դասակարգելի տեղեկատվություն
Այս որոշումը ծրագրավորվում է պետական համակարգում, որտեղ հեշտությամբ կարելի է ստանալ տվյալները:
Հարկային պարտավորությունների դասակարգման աղյուսակ
| Կարգ | Հարկային պարտավորություն | Ժամկետ | Տեղեկատվություն |
|---|---|---|---|
| 1 | Դրամական հարկ | 2024 թվականի մայիսի 1 | Պահանջվում են բոլոր փաստաթղթերը |
| 2 | Արժեթղթային հարկ | 2024 թվականի հուլիսի 15 | Պահանջվում է նվազագույն փաստաթղթերի փաթեթ |
| 3 | Աշխատանքի հարկ | 2024 թվականի սեպտեմբերի 30 | Պահանջվում են լրացուցիչ տեղեկություններ |
Ավարտական գործընթացի դիտարկումներ
Ամփոփելով, հարկային պարտավորությունների կատարմանը վերաբերող գործընթացը պարզ չէ, սակայն այն անհրաժեշտ է ՀՀ ֆինանսների կայունության և քաղաքացիների պատասխանատվության համար:
Հարկային պարտավորությունների կատարումը կոմպլեքս գործընթաց է, որը պահանջում է համապատասխան փաստաթղթերի պատրաստում, իրավական գիտելիքներ, ինչպես նաև ժամանակին և ճիշտ գործողություններ:
Հարկային պարտավորությունների կատարումը՝ անձնական առանձնահատկությունները հաշվի առնելով
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 19.06.2024թ. որոշումը, որը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի ոլորտային առանձնահատկություններ, որոնք հիմնված են հարկ վճարողների անհատական վիճակի և մասնագիտական գործունեության բնույթի վրա։ Օրինակ, որոշ դեպքերում հարկ վճարողը կարող է ներկայացնել փաստարկներ՝ հիմնավորելով, որ հարկային պարտավորությունները չկատարելու պատճառները պայմանավորված են օբյեկտիվ հանգամանքներով, ինչպիսիք են տնտեսության անկումը, առողջական խնդիրները կամ այլ անձնական պատճառները։
Որոշումը նախատեսում է, որ հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ-ին՝ ներկայացնելով համապատասխան փաստաթղթեր, որոնք կարդարավորեն նրանց դիրքորոշումը։ Ավելին, հարկ վճարողը իրավունք ունի ներկայացնել փաստացի ֆինանսական վիճակի մասին տեղեկություններ, որոնք հնարավորություն կտան կառավարությանը դիտարկել յուրաքանչյուր դեպք առանձին՝ ապահովելով ճիշտ և արդար որոշում կայացնող գործընթաց։
Հարկային պարտավորությունների գանձման գործընթացի կանոնակարգերը
ՀՀ ՊԵԿ-ն իր աշխատանքներում հետևում է օրենքում սահմանված կարգերին՝ ապահովելով հարկային պարտավորությունների գանձման գործընթացի թափանցիկությունն ու արդարությունը։ Ըստ 597-Ա որոշման՝ հարկ վճարողն ունի հնարավորություն, որպեսզի իր դեմ հարուցված հարկային գանձման գործընթացը հակադարձելու համար ներկայացնի լրացուցիչ փաստաթղթեր կամ տեղեկատվություն։ Տվյալ գործընթացը իրականացվում է էլեկտրոնային համակարգի միջոցով, որը վարչությանը հնարավորություն է տալիս վերանայել և գնահատել յուրաքանչյուր գործընթաց՝ հիմք ընդունելով առկա տեղեկատվությունը։
Հարկ վճարողները պետք է ուշադրություն դարձնեն նաև այն հանգամանքին, որ ցանկացած փաստաթուղթ, որը նրանք ներկայացնում են, պետք է լինի համապատասխան ձևով պատրաստված և հաստատված։ Նմանօրինակ փաստաթղթերը կարող են ներառել ֆինանսական հաշվետվություններ, անձնական փաստաթղթեր, ինչպես նաև հարկային պատմության որոշակի հատվածներ, որոնք կօգնեն հաստատել ներկայացվող տեղեկատվության ճշգրտությունը և լիարժեքությունը։
Հարկային պարտավորությունների մարումը և ապագա կանխարգելիչ միջոցառումները
ՀՀ ՊԵԿ-ն, բացի հարկային պարտավորությունների գանձումից, նաև մեծ ուշադրություն է դարձնում ապագա կանխարգելիչ միջոցառումների մշակմանը, որոնք կօգնեն ֆիզիկական անձանց և իրավաբանական անձանց խուսափել հարկային պարտավորությունների չկատարումից։ Դրանց թվում են մասշտաբային տեղեկատվական արշավներ, որոնք ուղղված են հանրության շրջանում հարկային գիտակցության բարձրացմանը, ինչպես նաև հարկային օրենսդրության վերաբերյալ դասընթացների կազմակերպումը։
Հատկապես կարևոր է, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքի և պարտավորությունների մասին, ինչպես նաև լինեն ծանոթ հարկային համակարգի փոփոխություններին։ Այս նպատակով ՀՀ ՊԵԿ-ը նախատեսում է ստեղծել էլեկտրոնային պլատֆորմներ, որտեղ հարկ վճարողները կարող են ստանալ актуալ տեղեկատվություն, մասնակցություն ցուցաբերել հարցումների ու քննարկումների, ինչպես նաև ուղղել իրենց հարցերը անմիջապես ՊԵԿ-ին։