Դիտարկման շրջանակն ու նշանակությունը
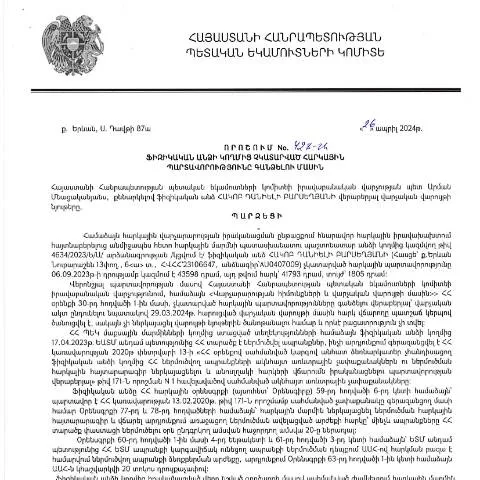
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 428-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը մշակվել է հարկային պարտավորությունների ուղղակի կատարումը խթանելու նպատակով։ Այս որոշման հիմնական նպատակը այն է, որպեսզի ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթարկվեն համապատասխան կարգավորումների և միջոցառումների։
Ովքե՞ր են պատասխանում՝ որոշման շրջանակում
Այս որոշման մեջ ընդգրկված են տարբեր խմբերի ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները։ Հատկապես, այն կարող է վերաբերվել՝
- Անհատ ձեռնարկատերերին, որոնք չեն ներկայացրել հարկային հաշվետվությունները;
- Ֆիզիկական անձանց, ովքեր չեն կատարել իրենց եկամտային հարկային պարտավորությունները;
- Հարկային պարտավորություններ չկատարած այլ անձանց, ովքեր չեն համապատասխանում օրենսդրությանը;
Օրենսդրական հիմքեր և պատմական համատեքստ
Դիտարկվող որոշումն ի հայտ է եկել ՀՀ վարչական ընթացակարգերի օրենսդրության շրջանակներում, հատկապես 2025 թվականին ընդունված ՀՀ վարչական ընթացակարգերի օրենսգիրք (HO-139-N)։ Այսպիսով, մշակված կարգավորումը տեղավորվում է ՀՀ կառավարության ընդհանուր քաղաքականության շրջանակներում` ուղղված հարկային պարտավորությունների կատարումը խթանելու և հարկային ռեսուրսների առկայությունը ապահովելու նպատակով։
Հիշեցնենք, որ մինչ այս որոշման ընդունումը, հարկային պարտավորությունների կատարումը վերահսկողության տակ չէր գտնվում, ինչը հանգեցրել էր տնտեսական խախտումների։ Այսպիսով, 428-Ա որոշումը նպատակ ունի կարգավորմանը և մոնիտորինգին՝ բացառելու նախկինում եղած բացթողումները։
Ծրագրի մանրամասները և լրացման գործընթացը
Ֆիզիկական անձինք, ովքեր ենթակա են այս որոշման, պետք է լրացնեն համապատասխան էլեկտրոնային ձևաթուղթ, որտեղ կպահանջվեն հետևյալ տվյալները՝
- Անուն և ազգանուն - անհատական տվյալներ, որոնք պետք է ներկայացվեն:
- Հարկային վճարների տեսակը - նշում, թե որ հարկային պարտավորություններն են չկատարված:
- Վճարման ժամկետը - վերջնաժամկետը, մինչեւ որը պետք է կատարվի վճարումը:
Լրացման նրբությունները
Ֆորման ճիշտ լրացնելու համար անհրաժեշտ է ուշադիր զբաղվել բոլոր պահանջվող դաշտերով՝ խուսափելով սխալներից։ Օրինակ՝ բացառապես ճիշտ նշեք ձեր ՀՎՀՀ-ն, քանի որ նկարհում սխալները կարող են հանգեցնել պահանջների մերժման։ Մանրազնին ստուգեք բոլոր մուտքային տվյալները, քանի որ դրանց անճշտությունը կարող է լուրջ հետևանքների բերել:
Դեպոզիցիայի ալիքներն ու տարբերությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում իրականացվում են հետևյալ դեպոզիցիայի ալիքները՝
| Դեպոզիցիայի ալիք | Ընդունող մարմին | Առանձնահատկություններ |
|---|---|---|
| Էլեկտրոնային համակարգ | ՀՀ ՊԵԿ | Ամենաին ուղղակի և արագ մշակման հնարավորություն |
| Պատասխանատու մարմնի գրասենյակում | ՀՀ ՊԵԿ տարածքային բաժիններ | Անձամբ մասնակցություն պահանջվող |
| Փաստաթղթերի փաթեթում | Հարկային տեսչություն | Պահանջվող բոլոր փաստաթղթերի հետ միասին |
Պատասխանատվության ժամկետներն ու հետագա ընթացքը
Ծրագրի ներկայացման ժամկետները տարբերվում են կախված դեպքերից։ Ընդհանուր առմամբ, ֆիզիկական անձինք պետք է ներկայացնեն իրենց հայտերը մինչև 2024 թվականի սեպտեմբերի 30-ը։ Այդուհետ, նրանց նկատմամբ կիրառում են համապատասխան միջոցառումներ, որոնք կարող են ներառել՝
- Իրավաբանական պատասխանատվություն;
- Վճարման պարտավորությունների գանձում;
- Հարկային պարտավորությունների ավելացում:
Հետագա ծանոթացում և համապատասխան գործողություններ
Դեպի բարեփոխումներն ու հարկային պարտավորությունների կատարումը ենթադրում է, որ ֆիզիկական անձինք պարտավորված են տեղեկացված լինելու իրենց պարտավորությունների վերաբերյալ։ Վերջինիս համար նրանք կարող են դիմել կրկնակի ստուգման կամ արդոնագրային դիմումների՝ ակտիվացնելով իրենց իրավունքները և զրուցելով պատասխանատու մարմնի հետ:
Ուշադրություն՝ հեռանկարային փոփոխություններին
Գալիք տարիներին ակնկալվում են որոշ փոփոխություններ ՀՀ հարկային օրենսդրության ոլորտում, որոնք կարող են անդրադառնալ նաև տվյալ որոշմանը։ Ֆիզիկական անձինք պետք է պատրաստ باشند, որպեսզի համապատասխանաբար արձագանքեն Änderungen-ին, որ կազդի իրենց հարկային պարտավորությունների կատարումը:
Հնարավոր է, որ նոր փոփոխությունները պահանջեն լրացուցիչ փաստաթղթերի ներկայացում կամ այլ ընթացակարգերի կիրառում, ինչի համար մշտապես հետևեք ՀՀ ՊԵԿ նորություններին:
Հարկային պարտավորությունների կատարումը և պարտավորությունների գանձման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 26.04.2024 թվակետով կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 428-Ա որոշումն իր մեջ ներառում է կարևոր նրբություններ, որոնք վերաբերում են հարկերի հավաքագրմանը և դրանց կատարումը պահանջող ընթացակարգերին: Որոշումը, որը նախատեսում է հարկային պարտավորությունների կատարումը, ուղղված է այն ֆիզիկական անձանց, ովքեր, տարբեր պատճառներով, չեն կատարել իրենց հարկային պարտավորությունները:
Այս գործընթացում առաջին քայլը հաճախ ներկայացնում է հարկային պարտավորությունների հաշվարկը, որն իրականացվում է ՀՀ ՊԵԿ կողմից: Հարկային վարչությունը, արձանագրելով պարտքերի առկայությունը, կարող է բռնել հարկային պարտավորությունների կատարումը պահանջող ինտենսիվ միջոցառումներ: Այդ թվում՝ վերաբերում է պարտքերի մասին տեղեկությունների տրամադրմանը, որը պետք է ուղարկվի պարտք ունեցող անձին:
Սակայն հարկային պարտավորությունների գանձման ընթացակարգը նախատեսում է նաև մի շարք լրացուցիչ քայլեր, որոնք կարևոր են կարգավորումների և պաշտպանական միջոցների տեսանկյունից: Մասնավորապես, ֆիզիկական անձը կարող է խուսափել պարտավորության կատարմանը, եթե նա կարողանա ապացուցել, որ հարկային պարտավորությունները կատարելու համար որոշակի հանգամանքներ խոչընդոտել են:
Վիճակագրական տվյալներ և գրանցում
ՀՀ ՊԵԿ-ի հրապարակած տվյալների համաձայն, վերջին տարիների ընթացքում հարկային պարտավորությունների չկատարման դեպքերը մնում են բարձր: Այսպես, 2023 թվականին արձանագրվել է շուրջ 10,000 նման դեպք, որոնցից միայն 35%-ն են հաջողությամբ կարգավորվել:
Այս վիճակագրությունը ընդգծում է հարկային վարչության գործունեության կարևորությունը, քանի որ այն հնարավորություն է տալիս պետությանը հավաքել հարկեր, որոնք կենսական նշանակություն ունեն երկրի տնտեսական զարգացման համար: Որպեսզի քաղաքացիները տեղեկացված լինեն իրենց հարկային պարտավորությունների մասին, ՀՀ ՊԵԿ-ը մշտապես աշխատանքներ է իրականացնում և տեղեկատվություն տրամադրում, ինչի արդյունքում հարկերը վճարելու ավանդույթը կդառնա ավելի տարածված:
Գրանցումների գործընթացը, որն ուղղված է պարտավորությունների կատարումը վերահսկելուն, իրականացվում է էլեկտրոնային համակարգերով, ինչը թույլ է տալիս արագ արձագանքել և վերացնել խոչընդոտները:
Հարկային պարտավորությունների բեռը և մեղմացման հնարավորությունները
ՀՀ օրենքները նախատեսում են տարբեր միջոցառումներ, որոնք կարող են մեղմել ֆիզիկական անձանց հարկային բեռը: Հարկային պարտավորությունների գանձմանը զուգընթաց, քաղաքացիները իրավունք ունեն դիմել ենթադրյալ օգնություն ստանալու նպատակով:
Նպատակահարմար է նշել, որ հարկային մեղմացումները, օրինակ, կարող են լինել տարբեր ծրագրեր կամ կառավարական նախաձեռնություններ, որն ուղղված է սոցիալապես զգայուն խավերի աջակցությանը: Այսինքն, եթե անձը կարող է ապացուցել, որ նա գտնվում է ֆինանսական դժվարությունների մեջ, ապա կարող է պահանջել հարկային պարտավորությունների թեթևացման զեղչեր:
Նման դեպքերում, ՀՀ ՊԵԿ-ը կարող է կատարել զրույցներ պարտք ունեցող անձի հետ, որպեսզի հասկանալ նրա ֆինանսական վիճակը և ըստ այդմ՝ որոշել, թե արդյոք հնարավոր է բեռը մեղմել: