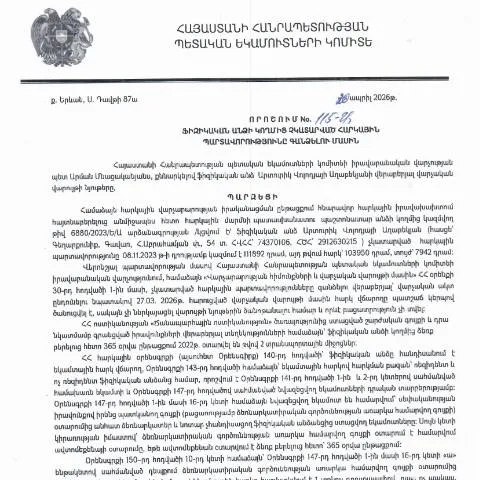
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.04.2026 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 115-Ա որոշման մանրամասն վերլուծություն
2026 թվականի ապրիլի 20-ին ՀՀ ՊԵԿ կողմից ընդունված 115-Ա որոշումը կրում է կարևոր նշանակություն ֆիզիկական անձանց հարկային պարտավորությունների կատարման հետ կապված հարցերում: Այս փաստաթուղթը հնարավորություն է տալիս կազմակերպել հարկերի գանձման գործընթացը, ինչն էլ իր հերթին նպաստում է պետական բյուջեի համալրմանը։ Որոշման շրջանակներում ներկայացված փաստաթղթերի ճիշտ լրացումը և դրանց հետագա կառավարումը մեծապես ազդում են լիազոր պաշտոնյաների գործառույթների իրականացման վրա:
Ի՞նչը է բնորոշում այս որոշման հայեցակարգը
115-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության այն հիմնարար սկզբունքների վրա, որոնք նպատակ ունեն ապահովել հարկերի արդար և արդյունավետ հավաքագրում: Փաստաթուղթը սահմանում է պարտավորություններ, որոնք պետք է կատարեն ֆիզիկական անձինք, ինչպես նաև նրանց իրավունքները, երբ նրանք չեն կարողանում կատարել իրենց հարկային պարտավորությունները:
Որոշման principales դրույթները
- Դիմորդի պարտավորությունները: Ֆիզիկական անձինք պարտավոր են ներկայացնել իրենց բոլոր հարկային պարտավորությունների մասին տեղեկատվությունը:
- Հարկային պարտավորությունների ձեւաչափերը: Տեղեկատվությունը պետք է ներկայացվի սահմանված ձևով, ինչը կարող է հստակեցվել որոշման հավելվածներում:
- Որոշման իրավական հիմքերը: Հարկային օրենսդրության համապատասխան դրույթների հիման վրա, որոշումը ունի իրավական ուժ:
Ովքեր կարող են դիմել և ինչպե՞ս են նրանք պետք է վերաբերվել այս գործընթացին
Այս որոշմամբ նախատեսվում է, որ դիմողները պետք է լինեն ՀՀ քաղաքացիներ կամ այլ իրավաբանական անձինք, որոնք ունեն հարկային պարտավորություններ: Նրանք պետք է ուշադիր նայեն որոշման պահանջները, որպեսզի ճիշտ լրացնեն անհրաժեշտ տեղեկատվությունը:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը պետք է ներկայացվի համապատասխան պետական մարմիններին: Մինչ այդ, դիմողը պետք է ստուգի, որ նա ունի բոլոր անհրաժեշտ փաստաթղթերը:
- Նախագծել ու լրացնել դիմումը՝ հիմք ընդունելով պաշտոնական փաստաթղթերը:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը, ինչպիսիք են:
- Հարկային հաշվետվությունները
- Անհրաժեշտ իրավունքները հավաստող փաստաթղթեր
- Հեռախոսահամարներ և էլեկտրոնային հասցեներ:
- Ներկայացնել դիմումը համապատասխան հարկային մարմին:
Որպես ինչի զգուշություն, ինչ է լինում սխալների դեպքում
Եթե դիմողը սխալ է կատարել տվյալների լրացման մեջ, դա կարող է հանգեցնել պահանջարկի մերժմանը: Ուստի շատ կարևոր է համարել, որ դիմումը լրացնելիս ուշադրություն դարձրեք յուրաքանչյուր դաշտին:
Ինչ անել, եթե դիմումը մերժվի
- Կրկնակի ստուգում: Ստուգեք բոլոր լրացված տողերը, և համոզվեք, որ դուք ներկայացրել եք բոլոր անհրաժեշտ փաստաթղթերը:
- Դիմել վերաքննության: Եթե կարծում եք, որ մերժումը անարդարացի էր, կարող եք դիմել վերաքննության:
- Վերադարձեք անհրաժեշտ փաստաթղթերը: Ընդունեք, որ մերժման պատճառները կարող են լինել նաև տեխնիկական:
Ավելի լայն գործընթացի մեջ այս փաստաթղթի դերը
Այս որոշումն իր բնակության վայրում մասնակցում է ավելի լայն համակարգի, որը բաղկացած է բազմաթիվ այլ քայլերից, որոնք նպատակ ունեն կարգավորել հարկային պարտավորությունների ընթացակարգերը:
Հարկային պարտավորությունների կարգավորման այլ ձևեր
| Պատճառ | Հնարավորություններ | Վերջնաժամկետ |
|---|---|---|
| Հարկային պարտավորության ժամկետը | Ակնկալվող վճարման հաստատման ներկայացում | 30 օր |
| Որոշման մերժում | Վերաքննություն | 15 օր |
| Նոր տվյալների ներկայացում | Հարկային մարմնին հասցեական նամակ | 10 օր |
Այս որոշումը ապահովում է պարզեցված ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների հավաքագրմանը, սակայն նույնքան կարևոր է, որպեսզի դիմողները հետևեն բոլոր քայլերին:
Նախադրյալներ՝ ընթացքը սկսելու համար
Ավելի շատ տեղեկություններ ստանալու համար հարկ է, որ դիմողները նախապես պատրաստվեն: Նրանք պետք է ունենան էական տեղեկություններ և փաստաթղթեր, որոնք անհրաժեշտ են գործընթացի համար:
Ի՞նչ փաստաթղթեր են պահանջվում
- Հարկային հաշվետվություններ
- Հասցեային փաստաթղթեր
- Որպես նրան վերաբերվող միջոցների վկայագրեր
Այս բոլոր փաստաթղթերը պետք է ներկայացվեն լիակատար և ճիշտ ձևով, քանի որ դա է հիմքը, որի վրա իրականացվում է հարկային հավաքագրումը:
Անցկացման ժամկետները
Այս գործընթացի տեսակները և ժամկետները մեծապես նշանակություն ունեն, քանի որ դրանցում է ապահովվում պետական բյուջեի համալրումը:
Իրավական գործընթացները, անկախ դրանց բարդությունից, պետք է իրականացվեն ձգտելով առավելագույնի հասցնել ժամանակի արդյունավետ օգտագործումը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 115-Ա որոշումը վերաբերում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների gանձմանը։ Այս գործընթացը նախատեսում է մի շարք քայլեր, որոնք սկսվում են հարկային պարտավորությունների չկատարման մասին ծանուցումից և շարունակվում են հարկ վճարողի իրավական պաշտպանության մեթոդներով։ Հարկային վարչությունը պարտավոր է ապահովել, որ յուրաքանչյուր հարկ վճարող ստանա անհրաժեշտ տեղեկությունները իր պարտավորությունների մասին, ինչպես նաև հնարավորություն ունենա ներկայացնելու իր մեկնաբանությունները կամ դիմելու վերանայման։
Հարկային պարտավորությունների ձևավորման պատճառները
Գործող օրենսդրության համաձայն, հարկային պարտավորությունների ձևավորման պատճառները կարող են լինել բազմաթիվ: Դրանք ներառում են, սակայն չեն սահմանափակվում որոշակի օրենքների կամ կանոնակարգերի անտեսմամբ, ոչ ճիշտ հաշվարկ արած հարկային պարտավորություններ, ինչպես նաև հարկային վարչության կողմից իրականացվողChecks and balances մեթոդները։ Ավելին, հարկային պարտավորությունների ձևավորման ընթացքում կարող են լինել նաև անորոշություններ, որոնք կարող են հանգեցնել հարկ վճարողի համար անբարենպաստ իրավիճակների ստեղծման։ Այս առումով, հարկ վճարողներն ունեն իրավունք դիմել իրավական խորհրդատվության՝ հասկանալու իրենց պարտավորությունները և հնարավորությունները:
Դիմումի գործընթացը և ժամանակահատվածները
Դիմումի գործընթացը կարգավորվում է ՀՀ ՊԵԿ կողմից սահմանված օրենսդրությամբ։ Դիմումները պետք է ներկայացվեն համապատասխան ձևերով, որոնք կարելի է ներբեռնել պաշտոնական կայքից։ Կառավարության որոշմամբ սահմանված ժամկետներն անհրաժեշտ են պահպանել՝ որպիսի հարկ վճարողները կարողանա շարունակել իրենց գործառնությունները առանց լրացուցիչ դժվարությունների։ Ամեն դեպք պետք է ապահովի, որ հարկ վճարողները տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, և տեղեկանան, թե ինչպիսի միջոցառումներ են ձեռնարկվում իրենց հարկային պարտավորությունների gանձման համար։ Այդ իսկ պատճառով, հարկ վճարողները պետք է լինեն ուշադիր և հետևեն բոլոր օրենքների և կարգերի փոփոխություններին: