Ստեղծման պատմություն և կարգավորիչ շրջանակ
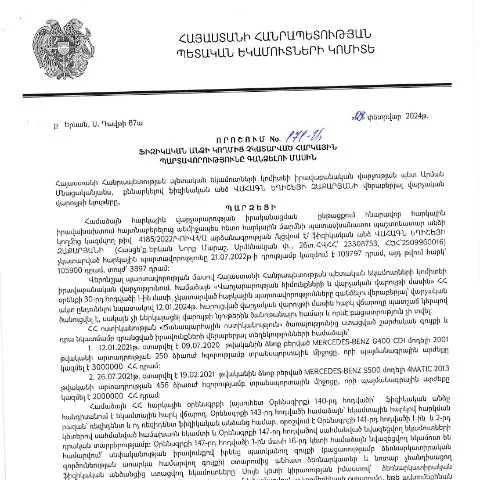
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 09.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 171-Ա որոշումը պայմանավորված է ՀՀ հարկային օրենսդրության, հարկային պարտավորությունների կատարումը խթանելու և հարկային համակենտրոնացման ապահովումը նպաստելու անհրաժեշտությամբ։ Այս որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարումն այն ֆիզիկական անձանց կողմից, ովքեր ի վիճակի չեն եղել կատարել իրենց հարկային պարտավորությունները համապատասխան ժամկետներում։
Դիմաթղթի նշանակությունը և կիրառությունը
Այս որոշման հիման վրա կազմված դիմաթղթերը հանդիսանում են իրավական միջոցներ, որոնք կիրառվում են այն դեպքերում, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները։ Դիմաթղթերի միջոցով առանձին քաղաքացիները դիմում են հարկային մարմիններին՝ իրենց պարտավորությունների կատարման մասին ապացույցներ ներկայացնելու համար։ Նման դիմումները կարող են հիմնվել ինչպես անհատական հիմքերի վրա, այնպես էլ հավաքական դիմումներով, որոնք ներկայացվում են խմբերի կողմից՝ ավանդական կամ էլեկտրոնային ձևաչափով։
Տվյալ դիմաթղթի կառուցվածքը
Դիմաթղթի կառուցվածքը ներառում է հետևյալ հիմնական մասերը՝
- Հայտարարություն. Այստեղ ներկայացվում է դիմողի անունը, ազգանունը, անձնագիր և հարկային համարը:
- Հարկային պարտավորությունների նկարագրություն: Պարտավորությունների անգիր նկարագրություն, որոնց կատարումը չի իրականացվել:
- Դիմումի հիմնավորումը: Հիմնավորում, թե ինչ պատճառով չի կատարվել պարտավորությունները:
- Հետագա քայլերի առաջարկ: Ցուցադրել առաջարկներ պարտավորությունների կատարումը խթանելու համար:
Ովքե՞ր կարող են ներկայացնել դիմումը
Դիմումը կարող են ներկայացնել հետևյալ անձինք՝
- Ֆիզիկական անձինք: Ովքեր ունեն հարկային պարտավորություն՝ ՀՀ տարածքում:
- Եթե դիմողը երեխաների կամ անչափահաս երեխաների խնամակալն է: Նրա միջոցով ներկայացվող դիմումները պետք է ներառեն նաև երեխայի տվյալները:
- Անձինք, ովքեր գտնվում են հատուկ իրավիճակներում: Օրինակ՝ այդպիսի իրավիճակների մեջ կարող են լինել զույգեր, որոնք գտնվում են դատական գործընթացներում:
Ստանձնելու պայմանները
Դիմումը պետք է ներկայացվի միայն այն դեպքում, եթե կողմը կարող է ապահովել իր իրավունքների պաշտպանություն, ինչը նշանակում է, որ պետք է առկա լինի համապատասխան ապացույցներ, որոնք հիմնավորում են պարտավորությունների կատարման հնարավորությունը:
Որպեսզի դիմումը լիազոր, այն պետք է անցնի հետևյալ լրացումներին
- Անձնական տվյալներ: Դիմողի անձնագրի տեղեկությունները և հարկային համարը:
- Հարկային պարտավորությունների նկարագրություն: Նկատող պարտավորությունների մանրամասներ, որոնք չեն կատարվել:
- Հիմնավորումներ: Պարտավորությունները չկատարելու պատճառները:
- Ապացույցների ներկայացում: Հարկային մարմիններին անհրաժեշտ документы, որոնք հաստատում են դիմողի բողոքը:
Դիմումը լրացնելիս ուշադրության կենտրոնում
Դիմումը լրացնելիս շատ կարևոր է ուշադրություն դարձնել որոշ հանգամանքների, որոնք կարող են ազդել դիմումի ընդունման ընթացքի վրա:
- Տվյալների ճիշտ լրացում: Որպեսզի պարզ ու անհերքելի լինի դիմողը, պետք է ուշադրություն դարձնել, որ բոլոր տվյալները ճիշտ ու հստակ լրացվեն:
- Ապացույցների ներկայացում: Հարկային մարմիններին ներկայացված ապացույցները պետք է լինեն պարզ և համոզիչ:
- Ժամկետներ: Հարկային մարմնին ներկայացվող դիմումները պետք է լինեն ներկայացված համապատասխան ժամանակաշրջանում:
Դիմումը ներկայացնելու կարգը
Դիմումը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ էլեկտրոնային կերպով:
- Հարթակների ընտրություն: Դիմումը կարող եք ներկայացնել ՀՀ ՊԵԿ պաշտոնական կայքէջի միջոցով:
- Տվյալների հավաստում: Ամեն դիմում պետք է հաստատվի էլեկտրոնային ստորագրությամբ:
- Ավարտի փուլ: Դիմումը պետք է վերցվի շրջանավարտության փուլում՝ հանգեցնելով գործառույթի ավարտին:
Դիմումը ներկայացնելու ընթացակարգը
Դիմումը ներկացնելիս, հարկավոր է հետևել աստիճանաբար ընթացակարգի:
- Կառուցել դիմումը՝ ըստ վերոնշյալ պահանջների:
- Ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը:
- Արդյունքների սպասում:
Դիմելու հնարավորությունները
Դիմողի ընդունված դիմումները բերվում են լուծման:
- Հարկային մարմինների կողմից: Ուրիշ մարմիններից կամ անհատների կողմից:
- Աջակցություն: Այլ կազմակերպություններից:
Դիմումը մշակելու ժամանակահատվածը
Տվյալ դիմումների մշակումը կարող է տևել տարբեր ժամանակահատվածներ՝ կախված հանգամանքներից:
| Ժամանակահատված | Նկարագրություն |
|---|---|
| 1-2 շաբաթ | Սովորաբար սովորական դիմումների համար: |
| 3-4 շաբաթ | Ավելի բարդ հաճախորդների համար, ովքեր պահանջում են լրացուցիչ փաստաթղթեր: |
| 5-6 շաբաթ | Կատարելապես հատուկ հանգամանքների դեպքում: |
Ավարտնական փուլ և ելքային գործընթաց
Դիմումների ավարտին, անհրաժեշտ է ապահովել, որ դիմողի տեղեկությունները հաղորդվեն ժամանակին:
- Հետադարձ կապ: Համապատասխան մարմնի կողմից առանձին պատասխանի տրամադրում:
- Կրկնային գործընթացներ: Եթե դիմողի պահանջները չեն կատարվել, ապա կարող է գործի ընթացքը կրկնակվել:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության 171-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կօգնի լուծել հարկային պարտավորությունների հետ կապված հարցերը և ապահովել հարկային համակարգի կայունությունը:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչությունը, ղեկավարված Վահագն Եղիշեյի Զաքարյանի կողմից, շարունակաբար իրականացնում է հարկային պարտավորությունների կատարումը վերահսկողության նպատակով: 171-Ա որոշումը, ընդունված 09.02.2024թ․, ընդգծում է այն ընթացակարգերը, որոնք անհրաժեշտ են հարկային պարտավորությունների գանձման համար: Այս գործընթացը ներառում է մի շարք փուլեր, որոնք սկսվում են հարկային մարմնի կողմից պարտավորությունների նկարագրությունից և վերջանում՝ պարտադիր վճարումների իրականացմամբ:
Հարկային պարտավորությունների գանձման գործընթացում մեծ դեր ունի բանավոր տրամադրությունը, որը տեղի է ունենում հարկատուի՝ հարկային մարմնի հետ կապի ժամանակ: Առաջին քայլը պահանջում է հարկատուին տեղեկացնել պարտավորությունների մասին՝ տրամադրելով բոլոր անհրաժեշտ փաստաթղթերը և տվյալները: Այնուհետև, հարկային մարմինը վերանայում է ներկայացված տեղեկությունները և կայացնում որոշում՝ պարտավորությունների գանձման շուրջ:
Տրամադրվածության և փաստաթղթավորման կարևորությունը
Այս փուլում հարկատուները պետք է ապահովեն, որ իրենց կողմից ներկայացված փաստաթղթերն ամբողջական և ճիշտ են: 171-Ա որոշման մեջ հատուկ ուշադրություն է դարձվում այն փաստին, որ հարկատուները պետք է ունենան ճիշտ տեղեկություններ իրենց հարկային կտրոնների մասին, որոնք կապահովեն օպերատիվ հարցումների ու մոնիթորինգի գործընթացները:
Ավելին, ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք զգալիորեն հեշտացնում են փաստաթղթերի ներկայացման գործընթացը: Հարկատուները կարող են օգտվել իրենց էլեկտրոնային ստորագրություններից և անձնական համարներից, որպեսզի արագ և արդյունավետ ձևով ներկայացնեն իրենց պահանջվող փաստաթղթերը: Այսօր պահանջվում է QR-code-ի միջոցով 16-ացանցային վավերացում, որը հնարավորություն է տալիս ենթարկել պահանջները առավելագույն անվտանգությամբ:
Հարկային պարտավորությունների գանձման պաշտպանության մեխանիզմները
ՀՀ ՊԵԿ իրավաբանական վարչությունը անընդհատ աշխատում է հարկատուների իրավունքների պաշտպանության մեխանիզմների վրա: 171-Ա որոշումը ընդգծում է, որ հարկատուները ունեն իրավունք՝ դիմել բողոքներ ներկայացնելու համար, եթե կարծում են, որ իրենց պարտավորությունները սխալ են գնահատվել կամ գանձվել են անընդունելի ձևով:
Հարկային պարտավորությունների գանձման վերաբերյալ բողոքները կարող են ներկայացվել իրավական վարչությանը, որտեղ նրանք կստանան մանրամասն քննարկման և վերլուծության ընթացակարգ: Այս գործընթացը ապահովում է, որ յուրաքանչյուր հարկատու կարողանա պաշտպանել իր իրավունքները և ստանալ արդար դատաքննություն:
Ավելին, հարկային մարմինը պարտավոր է տրամադրել պարզ և հասկանալի տեղեկատվություն հարկատուների իրավունքների և պարտականությունների մասին, ինչը պարտադիր է յուրաքանչյուր հանձնարարական որոշման հաշվետվության մեջ: