Կառավարության նոր որոշման կիրառության շրջանակները
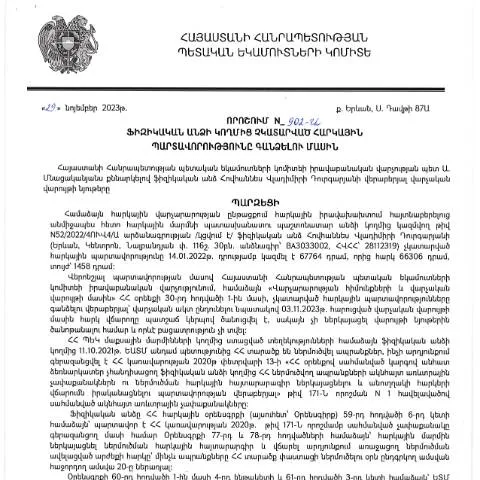
29.11.2023թ․ Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետ Հովհաննես Վլադիմիրի Դուրգարյանի կողմից ընդունված որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը։ Այս որոշումը նպատակ ունի պարզեցնել հարկային պարտավորությունների կառավարման գործընթացը, ինչի արդյունքում անհատները, ովքեր չգանձված հարկային պարտավորություններ ունեն, կարող են գնահատել և կարգավորել իրենց պարտավորությունները կառավարական մարմինների միջոցով:
Ի՞նչ փաստաթղթեր են անհրաժեշտ որոշումն իրականացնելու համար
Համապատասխան որոշման իրականացումը պահանջում է մի շարք փաստաթղթերի ներկայացում։ Գործընթացը պահանջում է հետեւյալ փաստաթղթերը՝
- Հարկային հաշվետվության օրինակ
- Հարկային պարտավորությունների մասին տեղեկանք
- Այս փուլում հնարավորության դեպքում՝ ֆինանսական վիճակի մասին տեղեկատվություն
Այս փաստաթղթերը նախապատրաստելու համար հարկալի է, որպեսզի դիմողը ունենա իր հարկային նույնականացման համար (TIN) և իր փաստաթղթերով հաստատված անձնագիր կամ այլ նույնականացման փաստաթուղթ:
Որոշման հիմքերը և այն, ինչ տարբերում է այս գործընթացը մյուսներից
Ուսումնասիրելով ընթացակարգը, կարելի է նկատել, որ այս որոշման հիմքերը հիմնվում են Հայաստանի Հանրապետության վարչական ընթացակարգերի օրենսդրության վրա, որը կնպաստի քաղաքացիների համար հարկային պարտավորությունների ավելի արդյունավետ կատարմանը:
Այս որոշումն առանձնանում է նրանով, որ այն կապված չէ միայն հարկային վարչարարության հետ, այլ ունի նաև սոցիալական նշանակություն, քանի որ այն ուղղված է քաղաքացիների՝ հարկային պարտավորությունների վերահսկմանը ու կարգավորմանը:
Որոշման կիրառում՝ տարբերակելով քաղաքացիների կարգավիճակով
Դիմող քաղաքացիների կարգավիճակը նույնպես ազդեցություն կունենա ներկայացվող փաստաթղթերի ցուցակում։ Օրինակ՝ պարզաբանումներ կարող են պահանջվել այն քաղաքացիներից, ովքեր գտնվում են սոցիալական դժվարությունների մեջ, կամ այն քաղաքացիներից, ովքեր ունեն բարձր եկամուտներ:
- Մասնավոր անձինք, ովքեր չունեն եկամուտներ՝ հարկային պարտավորությունները չեն ենթարկվում:
- Նրանք, ովքեր ունեն սահմանափակ նույնիսկ օրենքով սահմանված իրավունքներ, պետք է արտահայտեն այդ հանգամանքները:
- Երկրորդական աղբյուրներ՝ ինչպես հարկային իշխանության կողմից, այնպես էլ իշխանության այլ մարմիններից, կարող են պահանջվել նրանցից, ովքեր մասնակցում են սոցիալական ծրագրերին:
Կայուն կարգավորումների ժամանակացույցը
Ներկայումս որոշման իրականացումն ունի սահմանված ժամանակահատված՝ սկսելուց մինչև ավարտը, ինչը կանխատեսում է դիմողների պետք է հետևեն խստագույն ժամկետներին:
| Ժամանակահատված | Գործողություն | Նշումներ |
|---|---|---|
| 29.11.2023 - 14.12.2023 | Որոշման հրապարակում | Վիճակագրական տվյալներ կհավաքվեն |
| 15.12.2023 - 31.01.2024 | Դիմումների ընդունում | Հնարավոր է լրացուցիչ փաստաթղթերի պահանջ |
| 01.02.2024 - 30.04.2024 | Այնուհետեւ ընթացակարգի ավարտ | Նոր հարկային պարտավորությունների ծանուցումներ |
Հարցարծման հնարավոր փուլեր
Ժամանակի ընթացքում, դիմողները կարող են դիմել տարբեր հարցերով, որոնք կապված են հարկային պարտավորություններին։ Օրինակ՝
- Կարող են դիմել հարկային արտոնություն ստանալու նպատակով;
- Չի բացառվում նաեւ հարկային պահանջների վիճարկման դեպքերը;
- Ակնկալվում է, որ դիմողները կարող են բարելավել իրենց հարկային կարգավիճակը՝ ներկայացնելով համապատասխան փաստաթղթեր:
Բացի այդ, դիմողները պետք է հաշվի առնեն, որ հարցերը պետք է ուղղվեն բացառապես պետական մարմիններին, որպեսզի արագ լուծում ստանան:
Հիմնադրամներ և ռեսուրսներ
Որոշման վերաբերյալ տեղեկատվություն ստանալու համար դիմողները կարող են օգտվել Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի պաշտոնական կայքից, որտեղ տեղադրված են նաև անհրաժեշտ ձևերը։ Այնտեղից կարելի է ներբեռնել «Դիմումի ձև» (Dimum Dzev N2) և «Վարկաբեկման ձև» (Dimum Dzev N3)։
Իսկ եթե դիմողները խնդիրներ ունեն, կարող են դիմել իրավաբանական խորհրդատվության, իսկ օնլայն ստուգման հնարավորությունները կնպաստեն աշխատանքի արդյունավետությանը:
Նոր որոշման ազդեցությունը հարկային վարչարարության վրա
Սա նշանակում է, որ նոր որոշումը նպաստելու է հարկային վարչարարության թափանցիկությանը և քաղաքացիական պատասխանատվության բարձրացմանը, ինչը կարևոր է տնտեսության առողջության համար:
Այն նաև ուժեղացնում է հարկային իրավունքի կայունությունը և քաղաքացիական իրավունքների պաշտպանությունը, ինչը կարևոր է արդի տնտեսության պայմաններում:
Հետևանքները քաղաքացիների համար
Այս գործընթացները, ի վերջո, նպաստելու են քաղաքացիների սոցիալ-տնտեսական վիճակի բարելավմանը, քանի որ նրանք ստանալու են պարզեցված կարգավորում և հնարավորություն՝ կարգավորել իրենց հարկային պարտավորությունները:
Նիստերի ընթացքում քաղաքացիները պարբերաբար տեղեկացվելու են գործընթացի մասին, որպեսզի լիարժեք պատրաստ լինեն իրավական պարտավորություններին:
Նկարագրված որոշման նշանակությունը և ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 29.11.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 902-Ա որոշումը ներառում է տարբեր իրավական մեխանիզմներ, որոնք թույլ են տալիս պետական մարմիններին իրականացնելու հարկային պարտավորություններն այն դեպքերում, երբ ֆիզիկական անձը չի կատարել իր պարտավորությունները։ Այս որոշումն իր մեջ կրում է մի շարք կարևոր դրույթներ, որոնք ուղղակիորեն ազդում են քաղաքացիների հարկային իրավիճակի վրա:
Մասնավորապես, այս որոշման շրջանակում սահմանվում են այն իրավական հիմքերը, որոնց վրա հիմնվելով հարկային մարմինները կարող են սկսել պարտավորությունների գանձման գործընթացը։ Սրանք ներառում են, բայց չեն սահմանափակվում, հարկային պարտավորությունների ժամկետների խախտման դեպքերով, հարկային հաշվետվությունների չներկայացման դեպքում և այլ նմանատիպ իրավիճակներում։ Այն նաև ընդգծում է հարկային մարմինների պարտականությունները քաղաքացիների նկատմամբ՝ նրանց տրամադրելու պատշաճ տեղեկատվություն և ժամանակին զգուշացումներ:
Թե ինչպես դիմել վիճելի որոշման դեմ՝ վարչական դատարան
Եթե դուք հակված եք վիճարկել ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 902-Ա որոշումը, ապա կարևոր է հասկանալ, թե ինչպես կարող եք դիմել վարչական դատարան։ Դիմումը պետք է ներկայացվի վարչական դատարան այն դեպքում, երբ դուք անարդարացի համարեք որոշումը կամ կարծում եք, որ այն չի համապատասխանում առկա օրենսդրությանը:
Դիմումը ներկայացնելու համար անհրաժեշտ է նախ կազմել փաստաթուղթ, որտեղ մանրամասն կարձանագրվեն բոլոր պատճառները, որոնք հիմք են հանդիսանում ձեր հայցի համար։ Սրան պետք է հավելել բոլոր անհրաժեշտ փաստաթղթերը, որոնք ապացուցում են ձեր խոսքերը: Տեսականորեն, ձեզ անհրաժեշտ կլինի նաև վճարել պետական տուրքի՝ դատարանի հարուցման համար:
Դիմումը կարող եք ներկայացնել նաև էլեկտրոնային եղանակով՝ օգտագործելով Ձեր անձնագրի նոմերը և էլեկտրոնային ստորագրությունը, ինչը թույլ է տալիս արագացնել գործընթացը և խուսափել չհաճելի ընթացակարգերից:
Ваши права и обязанности в рамках налогового законодательства
ՀՀ հարկային օրենսդրությունը սահմանում է թե' պարտավորություններ, թե' իրավունքներ ֆիզիկական անձանց համար, որոնք պետք է հաշվի առնել՝ հարկային պարտավորությունները կատարելու ընթացքում: Ձեր հիմնական պարտավորությունները ներառում են հարկային հաշվետվությունների ժամանակին ներկայացումը, պետական բյուջե վճարումները, ինչպես նաև հարկային մարմինների կողմից ներկայացված տեղեկությունների ճշտությունը:
Մյուս կողմից, հարկային օրենսդրությունը նաև Ձեզ իրավունք է տալիս պահանջելու, որպեսզի հարկային մարմինները տրամադրեն տեղեկատվություն կապակցությամբ ձեր հարկային պարտավորությունների վերաբերյալ, ինչպես նաև ստանալու գործընթացների մանրամասները, որոնք վերաբերում են ձեր հարկային հաշիվների կանոններին, դրույթներին ու ժամկետներին:
Այսինքն, ցանկացած ֆիզիկական անձ ունի իրավասություն նկատել, թե ինչպես են ձևավորվում իր հարկային պարտավորությունները և իմանալ, թե որոնք են քայլերը, որոնք պետք է ձեռնարկվեն՝ անհարկային խնդիրներից խուսափելու համար: