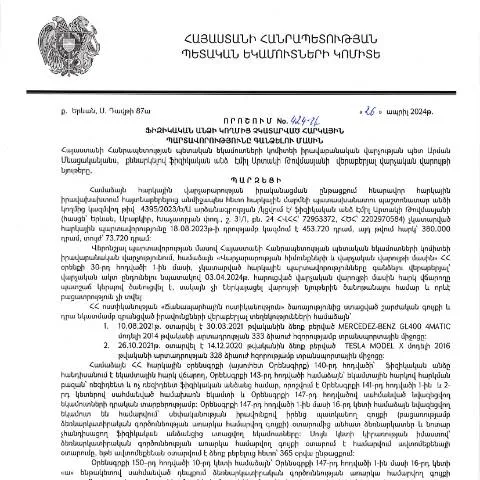
ՀՀ ՊԵԿ իրավաբանական վարչության 424-Ա որոշման կարևորությունը
2024 թվականի ապրիլի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էմիլ Արտակի Թովմասյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 424-Ա որոշումը կարևոր փաստաթուղթ է, որը վերաբերում է հարկային պարտավորությունների կատարմանը Հայաստանում։ Այս որոշումը նախատեսում է ընթացակարգեր և կանոններ, որոնք հետևում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, ինչպես նաև դրանց գանձման հնարավորություններին։
Ընդհանուր տեղեկատվություն և ժամանակացույց
Այս որոշման շրջանակներում ՀՀ ՊԵԿ-ն սահմանում է, թե ինչպես պետք է հարկային պարտավորությունները կատարվեն, ինչպես նաև ինչպիսի գործողություններ են իրականացվելու, եթե պարտավորությունները չկատարվեն։ Այն ուժի մեջ է մտնում հրապարակման պահից՝ 2024 թվականի մայիսի 17-ից։ Արդյունքում, ֆիզիկական անձինք պետք է լինեն ուշադրության կենտրոնում, որպեսզի չկորցնեն իրենց իրավական իրավունքները և պարտավորությունները։
Կայացման ժամանակացույցը
- Պետական որոշման հրապարակում: 2024 թվականի մայիսի 17
- Դիմումների ընդունում: սկսվում է հրապարակման օրը
- Հարկային պարտավորությունների կատարում: 30 օր ժամկետում
Այսպիսով, հարկային պարտավորությունները պետք է կատարվեն ամսվա ընթացքում, որից հետո սկսվում է հարկային պարտավորությունների գանձման գործընթացը։
Դիմումի կառուցվածքը և լրացման գործընթացը
Դիմումն ունի մի քանի կարևոր բաղադրիչներ, որոնք պետք է լրացվեն ճշդված տեղեկություններով։ Այս պահանջները անհրաժեշտ են, որպեսզի վարչությունը կարողանա ճիշտ գնահատել յուրաքանչյուր դիմում:
Դիմումի հիմնական բաժինները
- Անձնական տվյալներ: լիարժեք անուն, ազգանուն, ծննդյան ամսաթիվ՝ հաստատելու համար ով եք դուք;
- Հարկային Կոդ: ուշադրություն դարձրեք, որ հարկային կոդը ճիշտ լրացված լինի;
- Հարկային պարտավորության տեսակը: նշեք, որ տեսակ է այն պարտավորությունը, որը պետք է կատարվի;
- Կապի տվյալներ: հեռախոսահամար, էլ. հասցե՝ հետագա կապի համար;
Մանրակրկիտ լրացված այս բաժինները կօգնեն նվազեցնել սխալներ և արագացնել բյուրոկրատական գործընթացը:
Լրացման պարզագույն սխեմաներ
Ամենակարևոր փաստը, որի մասին պետք է հիշեք, դա է, որ յուրաքանչյուր բաժին պետք է լրացվի ճիշտ և լիարժեք:
Հարկային պարտավորությունների գանձման գործընթացը
Դիմումը ներկայացնելուց հետո հարկային մարմինները սկսում են ուսումնասիրել այն՝ տրամադրելով որոշ ժամանակահատված՝ մինչև 30 օր, որպեսզի մասնակիցները կարողանան գործել։ Եթե ներկայացված տեղեկությունները ճիշտ են, պարտավորությունները գանձվում են։ Եթե ոչ, կարող են կիրառվել վարչական միջոցներ:
Դիմումների ընթացքի հետևում
- Նախնական ստուգման գործընթացը: իրականացվում է 5-7 աշխատանքային օրերի ընթացքում;
- Վերադարձման կամ լրացման պահանջ: անհրաժեշտության դեպքում, դիմողին կհայտարարեն, որպեսզի լրացվեն բաց թողնված տվյալները;
- Դիմումի ընդունում/մերժում: հայտը կարող է ընդունվել կամ մերժվել՝ համապատասխան որոշմամբ:
Դիմումների ընդունման ալիքները
Դիմումները կարող են ներկայացվել երեք հիմնական տարբերակներով՝ առցանց, թղթային կամ ծառայողական այցերի միջոցով:
Համեմատական շերտավորում
| Դիմումի ներկայացման եղանակ | Առավելությունները | Թերությունները |
|---|---|---|
| Առցանց | Ամենաարադաքը, հեշտ հասանելիություն | Վիճակագրական խնդիրներ առցանց համակարգերում |
| Թղթային | Չկա տեխնիկական խնդիր | Թերթերի մեծ քանակ, երկար սպասարկման ժամկետ |
| Ծառայողական այց | Ինտերակտիվ փոխհարաբերություն | Ուղևորությունների ժամանակի կորուստ |
Հարկային պարտավորությունների մատուցման փաստաթղթերի հավաքագրում
Կարևոր է նախապատրաստել բոլոր անհրաժեշտ փաստաթղթերը՝ ըստ իրավիճակի:
- Կանխաչափում: հարկային հաշվետվություններ, որոնք կցվում են դիմումին;
- Անձնագրեր: անհրաժեշտ է ներկայացնել նաև անձնագրերը՝ ճանաչման համար;
- Հեռախոսազանգեր: լրացուցիչ տեղեկություններ ստանալու համար;
Պրոցեսի իրավաբանական շրջանակը
Այս որոշման հիմքում են ՀՀ վարչական գործընթացների օրենսդրական պահանջները, որոնք նախատեսում են որոշակի գործողություններ՝ հարկային մարմինների կողմից:
Օրենքը սահմանում է, որ դիմումի ներկայացումը և հարկի գանձումը պետք է կատարվեն օրենքի շրջանակներում՝ բացառելով իրավունքները:
Ֆիզիկական անձանց համար անհրաժեշտ պահանջները
Դիմող անձինք պետք է համապատասխանեն որոշակի չափանիշներին, որպեսզի կարողանան ընտրել, թե ինչպես են ցանկանում կատարել իրենց հարկային պարտավորությունները:
- Անձնական հարկային կոդ: յուրաքանչյուր դիմող պետք է ունենա անձնական հարկային կոդ;
- Նախկին հարկային հաշվետվություններ: հարկային պարտավորությունները կատարելուց առաջ պետք է ներկայացվեն նախկին հաշվետվությունները;
Հարկային պարտավորությունների անտեսման հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, կարող են տրվել հետևյալ հետևանքները:
- Ավտոմատ տուգանքներ: Անտեսելու դեպքում կարող են կիրառվել տուգանքներ;
- Վարչական պատասխանատվություն: Կարող են առաջանալ վարչական պատասխանատվություններ;
- Տվյալների բացակայություն: Հարկային մարմինները կարող են մոտենալ տվյալների բացակայությանը:
Ընդհանուր նկատառումներ
ՀՀ ՊԵԿ իրավաբանական վարչության 424-Ա որոշումը ճշգրտում է հարկային պարտավորությունների կատարման ընթացակարգը և պայմանները։ Ֆիզիկական անձինք պետք է ուշադիր լինեն, որպեսզի չկորցնեն իրենց իրավունքները։ Հատկապես կարևոր է հետևել օրենսդրական փոփոխություններին և կարճ ժամանակում լուծել բոլոր իրավական հարցերը:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 424-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման մի շարք առանձնահատկություններ, որոնք կարևոր են թե՛ հարկային վճարողների, թե՛ պետական մարմինների համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն դեպքում, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները ստանալու ժամկետներում: Հարկային մարմինը ունի իրավազորություն կատարել հարկային պարտավորությունների գանձման գործընթաց և իրականացնել անհատականացման միջոցառումներ:
Գանձման գործընթացի շրջանակներում հարկային մարմինները կարող են կիրառել տարբեր մեթոդներ՝ ներառյալ պարտադիր հարկային բեռերի հաշվարկը, հարկային գործընթացը հետազոտելու նպատակով:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը նախատեսում է նաև ենտազանգվածային մոտեցում, որտեղ ֆիզիկական անձին տեղեկատվություն տրամադրելուց հետո, նրա պարտավորությունները կարող են վերահսկվել էլեկտրոնային ձևով:
Քայլեր հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում կան մի շարք կարևոր քայլեր, որոնք հարկային վճարողները պետք է հաշվի առնեն: Առաջին հերթին, հարկային մարմինը նախ պետք է իրականացնի պարտավորությունների հաշվարկ, որը կարող է ներառել հարկային վճարների ամբողջական ջնջում:
Դեպքերի դեպքում, երբ ֆիզիկական անձը հրաժարվում է կատարել իր պարտավորությունները, հարկային մարմինները ունեն իրավունք, ըստ ՀՀ օրենքի, կիրառել հարկային պարտավորությունների գանձման միջոցներ:
Ընդգծենք, որ ֆիզիկական անձին պարտադիր չէ մասնակցել գործընթացին, սակայն անհրաժեշտ է, որ նրանք լինեն տեղեկացված իրենց չկատարված պարտավորությունների վերաբերյալ, որպեսզի կարողանան ժամանակին ձեռնարկել միջոցներ` իրենց պարտավորությունները կատարելու համար:
Այնուհետև, հարկային մարմինը պետք է տրամադրի ֆիզիկական անձին տեղեկություններ ընտրության հնարավորությունների վերաբերյալ, ինչպիսիք են վճարման հետաձգման կամ մասնակի վճարումների հնարավորությունը:
Էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ը կարևորում է էլեկտրոնային ծառայությունների կիրառումը հարկային պարտավորությունների գանձման գործընթացում: Էլեկտրոնային ծառայությունների շնորհիվ հարկ վճարողները կարող են արագ և արդյունավետ կերպով հետևել իրենց հարկային պարտավորություններին:
Այս գործընթացը ներառում է հարկային պարտավորությունների գրանցման, հաշվարկման և վարձակալության գործընթացի ավտոմատացում: Հարկային մարմինը ստեղծած համակարգերի միջոցով կարող է իրականացնել պարտավորությունների վերահսկում:
Նախկինում հարկային մարմիններին շատ դժվար էր հետևել պարտավորությունների կատարմանը, սակայն ներկայումս էլեկտրոնային համակարգերի շնորհիվ, պարտավորությունների կատարումը կարող է վերահսկվել անմիջապես:
Գումարած, հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրությունից և անձնական համարը, որպեսզի հեշտությամբ մուտք գործեն իրենց հարկային հաշիվները և ստացվող տեղեկությունները: