Հարկային պարտավորությունները. Որպես պետության կողմից ընդունված քաղաքականություն
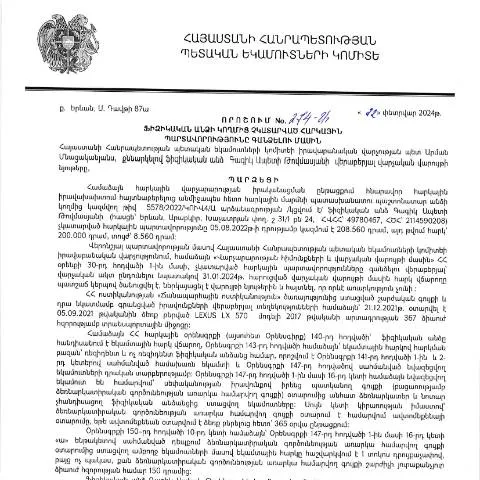
2024 թվականի փետրվարի 22-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը սահմանում է այն ընթացակարգը, որով պետությունը կարող է պարտադրել իր քաղաքացիներին կատարել հարկային պարտավորություններ:
Այս որոշման կարեւորությունը կայանում է նրանում, որ այն ապահովում է պետության եկամուտների կայունությունը, ինչը, իր հերթին, նպաստում է զարգացման ծրագրերի իրականացմանը:
Ով կարող է դիմել այս որոշման կիրառմամբ
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր պարտավորություն ունեն պետության առաջ, բայց դրանց կատարումը չի իրականացվել:
- Պետական պարտավորությունների ուղղակի մասնակիցները;
- Նրանց իրավահաջորդները, որոնք ստացել են հարկային պարտավորություններ;
- Իրավաբանական անձինք, որոնք ներկայացնում են ֆիզիկական անձանց:
Ֆորմայի կառուցվածքը. Այն ուսումնասիրելիս, ինչի վրա ուշադրություն դարձնել
Ֆորմայի հետազոտությունը շատ կարևոր է, քանի որ այն պարունակում է բազմաթիվ դաշտեր, որոնք պետք է լրացվեն ճիշտ:
Անձնական տվյալներ
Ֆորմայում առաջին հերթին պետք է լրացվեն անձնական տվյալները՝ անուն, ազգանուն, ծննդյան ամսաթիվ:
- Անուն: Պետք է լրացնել անվան ամբողջական տարբերակը:
- Ազգանուն: Այն պետք է լինի նույնը, ինչ անձնագրում:
- Ծննդյան ամսաթիվ: Լրացման ժամանակ պետք է հաշվի առնել ծննդյան օրը, ամիսը և տարին:
Հարկային պարտավորությունների տեսակը
Այս բաժնում պետք է նշել, թե որ հարկեր չեն վճարվել:
- Ավելի վաղ վճարված հարկեր;
- Սոցիալական վճարներ;
- Այլ պարտավորություններ:
Որտեղ պետք է ներկայացնել հայտը և ինչ ժամանակահատվածում
Հայտը պետք է ներկայացնել ՀՀ ՊԵԿ տարածքային բաժին:
Դիմումը կարող է ներկայացվել և՛ ձեռքով, և՛ էլեկտրոնային եղանակով:
Շատ կարևոր է հաշվի առնել ներկայացման ժամկետները. դիմումը պետք է ներկայացվի ոչ ուշ, քան 30 օր հետո, երբ հարկային պարտավորությունը ճանաչվում է չկատարած:
Բաժինների միջեւ կապերն ու հաջորդ քայլերը
Այս թղթաբանությունը կարևոր նշանակություն ունի ավելի լայն ընթացակարգի համար:
- Եթե հայտը մերժվում է, ապա քաղաքացիներին կհայտնվի մերժման պատճառը:
- Հետագա քայլերի մասին տեղեկություններ կհատակագրվեն:
- Հարկային պարտավորության գանձումը, համաձայն օրենքի, կարող է շարունակվել:
Ինչ անել մերժման դեպքում
Եթե հայտը մերժվել է, քաղաքացին կարող է դիմել վերաքննիչ մարմնին՝ հիմնավորելով իր դիրքորոշումը:
- Դիմումն այս դեպքում պետք է ներկայացվի 10 օրվա ընթացքում:
- Հնարավորություն կա նաեւ ներկայացնել լրացուցիչ փաստաթղթեր:
Շարունակական գործընթացներ
Սույն որոշումն մեծապես ազդում է քաղաքացիների իրավունքների ծրագրերի մեխանիզմների վրա:
Եթե մեկ տարի անց պարտավորությունը դեռ չգանձված է, կարող են կիրառվել վարչական պատասխանատվություններ:
Քաղաքացիները պետք է իրազեկ լինեն իրենց իրավունքների մասին:
Հարկային պարտավորությունների միջոցով քաղաքացիների իրավունքները
Անձի հարկային պարտավորությունների կատարումը պարտադիր է, սակայն դրա հետ մեկտեղ քաղաքացիները օգտվում են նաեւ որոշ իրավունքներից:
- Անձնական տվյալների պաշտպանություն;
- Տեղեկատվություն ստանալու իրավունք;
- Հարկային վարկեր ստանալու հնարավորություն:
Հարկային պարտավորությունների ժառանգման համակարգը
Երբ ֆիզիկական անձը մահանում է, նրա հարկային պարտավորությունները կարող են փոխանցվել նրա իրավահաջորդներին:
Նման դեպքերում իրավահաջորդները պետք է ապահովեն բոլոր պարտավորությունների կատարումը:
Այս գործընթացը կարող է բարդ լինել, ուստի առաջարկվում է խորհրդակցել իրավաբանի հետ:
Էլեկտրոնային ծառայությունների կարևորությունը
Այսօր, թղթաբանությունների գործընթացը ավելի շատ կենտրոնանում է էլեկտրոնային ծառայությունների վրա:
Անձը կարող է օգտվել իր ID քարտից կամ էլեկտրոնային ստորագրությունից՝ հայտը ներկայացնելու համար:
Մեծ կարևորություն ունի նաեւ QR-кոդի օգտագործումը:
| Ծառայություն | Նկարագրություն |
|---|---|
| Հայտի ներկայացում | Հնարավոր է ձեռքով կամ էլեկտրոնային եղանակով |
| QR-кոդ | Օգտագործվում է փաստաթղթերի վավերացման համար |
| Էլեկտրոնային ստորագրություն | Ապահովում է փոխադարձ վստահություն |
Մեր պարտավորությունները» և “Դիմումի անկանոնությունները”
Որպես պատասխանատու քաղաքացիներ, ակնկալվում է, որ մենք կատարենք մեր հարկային պարտավորությունները:
Դեպքեր, երբ հայտերը մերժվում են, սովորաբար տեղի են ունենում անօրինականությունների կամ սխալների պատճառով:
- Սխալ տեղեկությունների մուտքագրում;
- Պարտքերից խուսափող վարքագիծ;
Արդյունքում, քաղաքացիները կարող են զրկվել իրենց իրավունքներից:
Ծրագրային գործընթացի շարադրություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 22.02.2024թ․ կայացված 274-Ա որոշումն անդրադառնում է ֆիզիկական անձի հարկային պարտավորությունների կատարմանը և առկա պարտավորությունների գանձման գործընթացին։ Այս որոշման շրջանակներում, հարկային պարտավորությունները, որոնք չեն կատարվել ժամանակին, ենթակա են պարտադիր գանձման՝ ըստ ՀՀ հարկային օրենսդրության։ Այս գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ սկսած պարտադիր ծանուցման տրամադրումից մինչև հարկային պարտավորությունների պարտադիր կատարումը։
Որոշման հիմնական նպատակն է ապահովել հարկային համակարգի արդյունավետությունը և պարտադիր հարկային պարտավորությունների կատարման բարձր մակարդակը։ Այս գործընթացում առաջին քայլը հանդիսանում է հարկատուի մասին տեղեկատվության հավաքումը՝ հիմնված նրա ՀՎՀՀ (Հարկային նույնականացման համար) և ՀԾՀ (Հարկային հաշվառման համար) տվյալների վրա։ Հարկային մարմինները նաև պարտավոր են տրամադրել համապատասխան տեղեկատվություն՝ նշելով տույժերի և罚款երի մասին, որոնք կկիրառվեն պարտավորությունները չկատարելու դեպքում։
Իրավական կարգավորումներ և ստուգումներ
274-Ա որոշման իրավական հիմքերը ներառում են ՀՀ հարկային օրենսդրության համապատասխան հոդվածները, որոնք նպաստում են հարկերի գանձմանը։ Հարկային վարչության կողմից իրականացվող ստուգումները նախատեսում են, որ գործառույթները պետք է կատարվեն հետևյալ սկզբունքների հիման վրա՝ օրինականություն, բացահայտություն և համակարգվածություն։ Ստուգումների ընթացքում հարկապատկերները դիտարկվում են մանրամասն՝ արձանագրելով բոլոր հարկային պարտավորությունների կատարումները կամ դրանց բացակայությունը։
Ստուգումներից հետո հարկային մարմինները պարտավոր են ներկայացնել հաշվետվություն՝ նշելով վերջին տարիների ընթացքում կատարված հարկային պարտավորությունները և հնարավոր տույժերի մասին։ Նշված տեղեկատվությունը կարևոր է, քանի որ այն օգնում է հասանելության և հաշվետվողականության ապահովմանը հարկային համակարգում։ Հարկային մարմինների կողմից իրականացվող գրանցումներն ու հաշվարկները կարող են օգտագործվել էլեկտրոնային համակարգերի միջոցով՝ ապահովելով իրական ժամանակում ստուգումները և հարկերի տեղակայումը։
Անձնական տվյալների պաշտպանություն և իրավական միջոցներ
274-Ա որոշման շրջանակներում կարևոր է նաև անձնական տվյալների պաշտպանությունը։ Հարկային մարմինները պարտավոր են ապահովել, որ հարկատուների անձնական տվյալները չդառնան երրորդ կողմերի մոտ հասանելի, բացի այն դեպքերից, երբ դա պահանջվում է օրենքով։ Սա նշանակում է, որ յուրաքանչյուր հարկային պարտավորություն, տվյալների հավաքում և պահեստավորում պետք է իրականացվի բացառապես օրինական և արդարացի հիմունքներով։
Հարկային մարմինները նաև պարտավոր են տեղեկացնել հարկատուներին այն դեպքում, երբ նրանց վերաբերյալ որոշումներ կայացվում են, ինչպիսիք են հարկային պարտավորությունների պարտադիր կատարումը կամ տույժերի կիրառումը։ Հարկատուներն ունեն իրավունքը դիմելու՝ պահանջելով վերանայումն իրենց վերաբերյալ կայացված որոշումների, ինչը թույլ է տալիս նրանց պաշտպանել իրենց իրավունքները և շահերը։ Այս մեխանիզմը կարևոր է իրավական առումով, քանի որ այն ապահովում է հարկային համակարգի կանխատեսելիությունն ու կայունությունը։