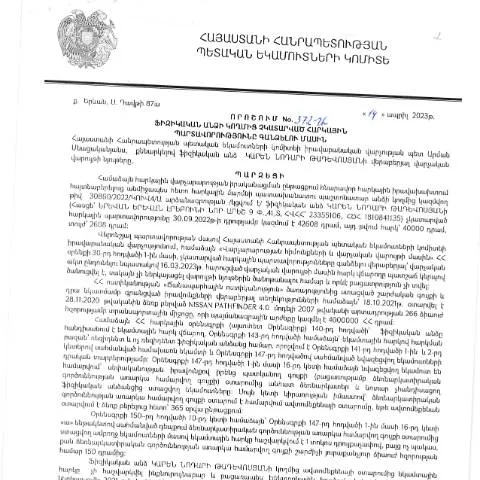
Հարկային պարտավորությունների կատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 372-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարման ոլորտում: Այն դրվում է հարկ վճարողների վրա, որոնց հարկային պարտավորությունները չեն կատարվել ըստ ժամկետների, ինչի հետևանքով կարող են առաջանալ լրացուցիչ ֆինանսական պարտավորություններ:
Ովքեր են betroffen այս որոշումից
- Ֆիզիկական անձինք: Ովքեր չեն կատարել իրենց հարկային պարտավորությունները:
- Իրավաբանական անձինք: Նույնիսկ եթե նրանք հանդիսանում են ընկերություններ:
- Հարկային մարմինների ներկայացուցիչները: Ովքեր պետք է իրականացնեն պարտավորությունների կատարումը:
Նոր որոշման ներդրման նպատակը
Դա նախատեսում է հարկային պարտավորությունների կատարումը խթանելու մեխանիզմներ, որոնք հնարավորություն կընձեռեն հարկ վճարողներին կատարել պարտավորությունները ժամանակին՝ խուսափելով տուգանքներից և պարտադիր վճարներից:
Քայլերը մինչև որոշման ընդունումը
- Հարկ վճարողի պարտավորությունների փորձաքննություն:
- Պարտավորությունների կատարման ժամկետների լրացում:
- Միջոցառումներ կատարվող պարտավորությունների գանձման վերաբերյալ:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը պետք է լիովին լրացված լինի, ինչի համար հարկ է ուշադրություն դարձնել հետևյալ կետերին:
- Անձնական տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասն: Ինչպիսի պարտավորություններ են առկա:
- Վարկային պայմանները: Եթե առկա են, պետք է նշել:
Դիմումի ներկայացման գործընթացը
Դիմումը կարելի է ներկայացնել առցանց, օգտագործելով Հայաստանի Հանրապետության կառավարական կայքը, կամ անձամբ այցելելով համապատասխան հարկային մարմնին:
Հարկային պարտավորությունների կատարման հետևանքները
Եթե պարտավորությունները չեն կատարվել, ապա կարող են լինել հետևյալ հետևանքները:
- Տուգանքներ: Անհրաժեշտության դեպքում կարող են կիրառվել:
- Ֆինանսական պարտավորություններ: Եվս մի շարք պարտավորություններ կարող են առաջանալ:
- Դիմումների ընթացք: Դիմումի բացասական արդյունքը կարող է հանգեցնել լրացուցիչ ֆինանսական ծախսերի:
Ինչ անել, եթե դիմումը մերժվի
Եթե դիմումը մերժվում է, հարկ վճարողը պետք է գտնի պատճառները:
- Ընդունել մերժման փաստը:
- Անհրաժեշտ փաստաթղթերի հավաքում:
- Նորից դիմել՝ հիմնվելով նախկին սխալների վրա:
Պատճառների վերլուծություն
Այս գործընթացում կարևոր է հասկանալ, թե ինչու է դիմումը մերժվել, որպեսզի հնարավոր լինի շտկել սխալները:
Որոնք են փաստաթղթերը, որոնք պետք է ներկայացնել
| Փաստաթուղթ | Նկարագրություն | Խորհուրդների մակարդակը |
|---|---|---|
| Հարկային հաշվետվություն | Պարտավորությունների կատարման մասին տեղեկություններ | Պարտադիր |
| Ներդրումների հաշվետվություն | Ֆինանսական իրավիճակի նկարագրություն | Հասանելի |
| Դիմումի ձև | Դիմումը լրացնելու համար նախատեսված ձև | Պարտադիր |
Կանխատեսելի իրավիճակներ
Հարկ վճարողների համար կարող են լինել հատուկ դեպքեր, որոնք պահանջում են առանձնահատուկ մոտեցում:
- Անձի սահմանափակ հնարավորություններ: Եթե անձը ունի առողջական խնդիրներ:
- Որպեսզի անհատը ստանա պարտավորություններից ազատում: Այժմ արդեն կարող է:
- Վիճակների համալիրություն: Երբ հարկ վճարողը գտնվում է բարդ իրավիճակներում:
Հարկային պարտավորությունների կատարումը արտասահմանում
Եթե դուք որպես Հայաստանի քաղաքացին գտնվում եք արտերկրում, ապա հարկային պարտավորությունների կատարումը կարող է ավելի համալիր լինել:
Տնտեսական հետևանքները և պարտավորությունները
Հարկային պարտավորությունների կատարումը ոչ միայն ուշացումի տուգանքներ է բերելու, այլև տնտեսական հետևանքներ:
- Բյուջեի չկատարման ֆինանսական պարտավորություններ: Ինչպես նաև:
- Տնտեսական կայունության նվազում: Հարկային պարտավորությունների չկատարման դեպքում:
Պահունակություն և պարտավորություններ
Եթե պարտավորությունները չկատարվեն, ապա կարող են առաջանալ ֆինանսական խնդիրներ:
Հարկային պարտավորությունների վրա կիրառվող վարչական վարչարարություններ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 372-Ա որոշումը կարևորում է ոչ միայն հարկային պարտավորությունների կատարումը, այլև վարչական գործընթացների արդյունավետության ապահովումը: Հարկային պարտավորությունները չկատարելու հետևանքով առաջացող վարչական վարչարարությունները կարող են ներառել տնօրինության կամ հարկային տեսչության կողմից ձեռնարկվող միջոցառումներ, որոնք ուղղված են պարտավորությունների կատարումն ապահովելուն:
Այս որոշման շրջանակում հաշվի են առնվում նաև որոշակի գործոններ, ինչպիսիք են՝ պարտավորության չափը, ֆիզիկական անձի սոցիալ-տնտեսական վիճակը և վարչական իրավախախտումների պատմությունը: Հարկային մարմինները պարտավոր են երաշխավորել, որ վարչական միջոցառումները համապատասխանեն տնային խնձորությանը և մարդու իրավունքներին:
Վարչական որոշումների միջոցով հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը մի շարք փուլեր է անցնում, և յուրաքանչյուր փուլ ունի իր առանձնահատկությունները: Նախ, հարկային մարմինները պարտավոր են իրականացնել առանձնահատուկ ուսումնասիրություններ՝ պարզելու համար հարկային պարտավորության գոյությունը: Սրան հաջորդում է համապատասխան ծանուցման ارسالումը, որտեղ նշվում է պարտավորության չափը և վճարման ժամկետը:
Եթե ֆիզիկական անձը չի իրականացնում վճարումը այդ ժամկետների ընթացքում, ապա վարչական գործընթացը շարունակվում է՝ ներառելով վարչական արձանագրության կազմում, որը կարող է հանգեցնել դրամական տուգանքի կամ այլ վարչական պատիժների: Նախատեսված է նաև, որ հարկային մարմինը կարող է դիմել դատարան՝ պարտավորության կատարումը ապահովելու համար:
Արդյունքում, հարկային պարտավորությունների գանձման գործընթացն ունի բազմաթիվ փուլեր, որոնք պահանջում են մանրակրկիտ ուշադրություն և համապատասխանությունը ընթացակարգերին: Կառավարության որոշումների և վարչական կարգախմբերի նկատմամբ անցկացնելիս հարկային մարմինները պետք է պահպանեն օրենքի սկզբունքները և յուրաքանչյուր դեպք ուսումնասիրեն առանձին:
Էլեկտրոնային ծառայությունների դերը հարկային պարտավորությունների գանձման գործընթացում
Այսօր, երբ թվային տեխնոլոգիաները արագորեն զարգանում են, հարկային մարմինները սկսում են ներգրավել էլեկտրոնային ծառայությունները՝ հարկային պարտավորությունների գանձման գործընթացը հեշտացնելու և առավել արդյունավետ դարձնելու նպատակով: ՀՀ ՊԵԿ-ը տրամադրում է մի շարք էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց լրացնել հարկային հայտարարագրեր, իրականացնել վճարումներ և ստանալ տեղեկություններ՝ առանց հարկային մարմինների տեղում լինելու:
Այս ծառայությունները ներառում են նաև հեռավոր մուտք դեպի անձնական հաշվետվություն, որտեղ ֆիզիկական անձինք կարող են տեսնել իրենց հարկային պարտավորությունները, ինչպես նաև ստանալ ծանուցումներ չկատարված վճարումների մասին: Էլեկտրոնային ծառայությունների միջոցով իրականացվող հասարակական ելակետերի արդյունավետությունը մեծացնում է մասնավոր և պետական հատվածի համագործակցությունը:
ՊԵԿ-ը նաև հավաքագրում է տեղեկատվություն հարկային պարտավորությունների կատարման վերաբերյալ՝ ապահովելու համար, որ բոլոր ֆիզիկական անձի գրանցված տեղեկությունները մնում են արդիական, ինչը շատ կարևոր է վարչական գործընթացներում: Այս մոտեցումը կարգավորում է նաև իրավախախտումների կանխարգելումը և հարկային պարտավորությունների կատարումը: