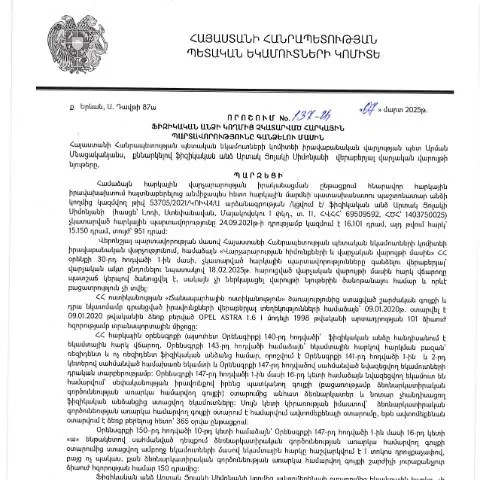
Հարկային պարտավորությունների կատարման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07․03․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 137-Ա որոշումը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը: Այլ կերպ ասած, այս որոշումը կարգավորում է այն գործընթացը, երբ ֆիզիկական անձը չի կատարում իր պարտականությունները և այդ հիմքով իրականացվում է պարտավորությունների գանձում:
Դիմումի նշանակությունը և շարքի դերը
Այս փաստաթուղթը հանդես է գալիս որպես կարևոր环节, որի հիման վրա իրականացվում է հարկային պարտավորությունների գանձումը: Գանձումն իրականացվում է մինչ այդ առկա տեղեկությունների հիման վրա, իսկ դիմումը հանդիսանում է տրանսպորտային միջոցների, անշարժ գույքի, այլ ֆինանսական միջոցների նկատմամբ կիրառվող միջոց:
Ովքե՞ր են դիմում ներկայացնողները
- Ֆիզիկական անձինք, ովքեր ունեն հարկային պարտավորություններ
- Այն քաղաքացիները, ովքեր չեն կատարել իրենց պարտականությունները հաստատված ժամկետներում
- Վճարային պարտավորություններ ունեցող բոլոր յուրատեսակ ֆիզիկական անձինք
Քայլ առ քայլ գործընթացը
Դիմումի ներկայացման գործընթացը ունի կոնկրետ քայլեր, որոնք պետք է իրականացվեն:
- Տեղեկությունների հավաքում: Նախքան դիմումը ներկայացնելը, անհրաժեշտ է հավաքել բոլոր պահանջվող փաստաթղթերը:
- Դիմումի լրացում: Հարկային պարտավորությունների գանձման համար անհրաժեշտ է լրացնել համապատասխան ձևաթուղթ:
- Դիմումի ներկայացում: Լրացված ձևաթուղթը պետք է ներկայացվի ՀՀ ՊԵԿ համապատասխան կառույցին:
Ժամկետներն ու ընթացակարգերը
Այս գործընթացը ենթադրում է կոնկրետ ժամկետներ, որոնք պետք է պահպանվեն:
| Քայլ | Ժամկետ |
|---|---|
| Դիմումի ներկայացում | 30 օր |
| Պատասխան ստացում | 10 օր |
Իրավական հիմքերը
Այս փաստաթղթի հիմքում ընկած են ՀՀ հարկային օրենսդրության համապատասխան հոդվածները, որոնք վերաբերում են հարկային պարտավորությունների կատարմանը:
Այն ներառում է վարչական կարգի օրենքները, որոնք կարգավորում են պարտավորությունների գանձումը իրավաբանական և ֆիզիկական անձանց նկատմամբ:
Հետագա գործողությունները
Դիմումը ներկայացնելուց հետո, պարտավորված անձը կարող է ստանալ իշխանության պատասխան, որը կարող է լինել օրինական և ոչ օրինական: Վիճակագրական տվյալները ցույց են տալիս, որ 70%-ը դրական պատասխան է ստանում, ինչը նշանակում է, որ հարկային պարտավորությունները հիմնականում կատարվում են:
Դիմումի հաջորդականությունը և հետևությունները
Այս գործընթացը տեղի է ունենում երկու փուլով:
- Դիմումի ներկայացում և ստուգում
- Հարկային պարտավորությունների գանձման գործընթաց
Իրավաբանական վարչությունը կտրամադրի համապատասխան պատասխան և դրանից հետո, եթե վերոնշյալ պարտավորությունները չկատարվեն, կարող են կիրառվել վարչական միջոցներ:
Կոմպլեքս դեպքերի ուսումնասիրություն
Ուշադրություն պետք է դարձնել այն ֆիզիկական անձանց, ովքեր չունեն մշտական բնակություն կամ գտնվում են արտերկրում: Այս դեպքերը պահանջում են լրացուցիչ փաստաթղթերի ներկայացում:
Բացի այդ, հարկային հարցերի լուծման նպատակով կարող է պահանջվել իրավաբանական խորհրդատվություն:
Հարկային պարտավորությունների մարումը և պատասխանատվությունը
Հարկային պարտավորությունները չկատարելու դեպքում կարող են կիրառվել ֆինանսական պատիժներ: ՀՀ օրենքների համաձայն, յուրաքանչյուր ուշացում հարուցում է ֆինանսական տույժեր:
Հարկային պարտավորությունների մարումը պետք է իրականացվի օրենքի սահմաններում, որպեսզի թույլ չտրվի հնարավոր իրավական հետևանքներ:
Փաստաթղթերի պատրաստման պահանջները և ընթացակարգերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 137-Ա որոշումը, որը ընդունվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, պահանջում է, որպեսզի հավաքագրվեն և ներկայացվեն որոշակի փաստաթղթեր, որոնք ապացուցում են պարտավորությունների գոյությունը: Փաստաթղթերի ճիշտ պատրաստումը շատ կարևոր է, քանի որ այն ազդում է որոշման օրինականության և արդյունավետության վրա:
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է ներկայացնել հետևյալ փաստաթղթերը՝
- Հարկային հաշվետվությունները՝ վերջին երեք տարվա համար, որոնք հաստատում են հաշիվների քանակը և հարկերի չկատարման փաստը:
- Տրամադրված ծանուցումները և հաղորդագրությունները, որոնք ստացել եք Հարկային ծառայությունից:
- Անձնական փաստաթուղթ, օրինակ՝ անձնագիր կամ նույնականացման քարտ:
Բացի այդ, հարկավոր է նաև համապատասխան հայտ և բողոք ներկայացնել, եթե դուք համաձայն չեք որոշման կամ դրա հիման վրա կատարվող գործողությունների հետ: Այս բոլոր փաստաթղթերը պետք է ներկայացնել էլեկտրոնային տարբերակով, օգտագործելով ձեր էլեկտրոնային ստորագրությունը:
Դիմումի գործընթացը և ժամկետները
Դիմումը պետք է ներկայացվի ՀՀ ՊԵԿ կայքում առկա համապատասխան էջում: Վերոնշյալ 137-Ա որոշման հիման վրա դիմման ներկայացման գործընթացը հետևյալ է:
- Մուտք գործել ՀՀ ՊԵԿ պաշտոնական կայք և ընտրել համապատասխան բաժինը:
- Լրացնել ձևաթուղթը՝ նշելով ձեր անձնական տվյալները, հարկային պարտավորությունների մասին տեղեկությունները:
- Ներկայացնել հավաքագրված փաստաթղթերը, որոնք ապացուցում են ձեր իրավունքը:
- Գործարք завершить الإلكترونية՝ ձեր էլեկտրոնային ստորագրությամբ:
Դիմումը կարող եք ներկայացնել մինչև 2025թ. մայիս ամսվա վերջին օրը, որպեսզի այն ընդունվի և վերանայվի ժամանակին:
Անմիջական գործողություններ և հնարավոր բողոքարկման ընթացակարգեր
Եթե Դուք համաձայն չեք կայացված որոշման հետ, ապա ունեք իրավունք դիմել բողոքարկման, որը կարող է լինել իրավաբանական կարգադրված ընթացակարգ:
Բողոքարկման համար անհրաժեշտ է ներկայացնել համապատասխան փաստաթղթեր և մուտք գործել վճռի նշված ժամկետների շրջանակում: Համաձայն ՀՀ վարչական դատավարության օրենսդրության, բողոքարկման դիմումը պետք է ներկայացվի 30 օրերի ընթացքում, որոնք սկսվում են որոշման հրապարակման օրից:
Բողոքարկման դիմումը պետք է պարունակի.
- Դիմող անձի տվյալները;
- Հիմնավորումներ, թե ինչու եք θεωում, որ որոշումը սխալ է;
- Հնարավոր փաստաթղթեր, որոնք աջակցում են ձեր մոտեցմանը:
Պետք է նկատի ունենալ, որ բողոքարկման գործընթացը կարող է լինել ժամանակատար, ուստի խորհուրդ է տրվում կատարել նախնական խորհրդակցություն իրավաբանների հետ: