Նոր որոշումներ՝ հարկային պարտավորությունների բաշխման գործընթացում
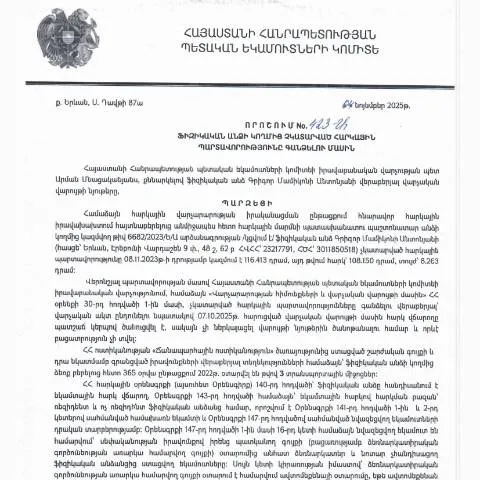
Հայաստանի Հանրապետությունում հարկային պարտավորությունների դրսևորումը և կառավարման պրոցեսները երբեք կանգ չեն առնում զարգացման և բարելավման ուղղությամբ: 2025 թվականի նոյեմբերի 4-ին Կառավարության որոշումով ընդունվեցին նոր կանոնակարգեր, որոնք ուղղված են ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման գործընթացին: Այս որոշումն, որը համարվում է կարևոր քայլ, նպատակ ունի պարզեցնել և թափանցիկ դարձնել այն գործընթացները, որոնց միջոցով քաղաքացիները կարող են կատարել իրենց հարկային պարտավորությունները և խուսափել ֆինանսական տուգանքներից:
Որոշման կարևորությունը և իմաստը
Այս որոշման նպատակն է կարգավորել այն իրավիճակները, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները: Օրինակը կարող է լինել, երբ քաղաքացին չի վճարում իր հարկերը ժամանակին, ինչը կարող է հանգեցնել տուգանքների և այլ վարչական պատասխանատվությունների:
Այս փաստաթուղթը մատնանշում է այն իրավական հիմքերը, որոնց հիման վրա կկատարվեն հարկային պարտավորությունների հավաքագրումը: Բացի այդ, որոշման մեջ նշվում են առավելագույն ժամկետներն ու ընթացակարգերը, որոնք պետք է պահպանվեն:
Ինչպես ներկայացնել գանձման հայտը
Հարկային պարտավորությունների գանձման հայտը կարող է ներկայացվել ինչպես անձամբ, այնպես էլ առցանց: Ֆիզիկական անձինք պետք է ունենան հետևյալ տեղեկությունները և փաստաթղթերը.
- Հարկային նույնականացման համարը (ՀՎՀՀ)
- Տեղեկություններ չկատարված պարտավորությունների մասին
- Ապացուցող փաստաթղթերը (օրինակ՝ վճարման դիմումները, համապատասխան փաստաթղթերը)
Դեպի Հայաստանի Հանրապետության պետական եկամուտների կոմիտե (ՀՀ ՊԵԿ) գրանցումը պետք է իրականացվի առցանց ծառայությունների միջոցով, որտեղ անհրաժեշտ է ընդհանուր տեղեկատվություն տրամադրել:
Իրատեսական ընթացակարգեր և ժամկետներ
Դիմումի ներկայացման ժամկետները կարող են տարբեր լինել դեպքերից կախված: Ընդհանուր առմամբ, հայտերը ներկայացվում են 30 օր ժամկետում, իսկ եթե հարաբերությունները բարդ են, ապա ժամկետները կարող են երկարաձգվել:
| Հաշվետվություն | Ժամկետ | Կարևորություն |
|---|---|---|
| Առաջին դիմում | 30 օր | Հարկային պարտավորության հաստատում |
| Երկրորդ դիմում | 60 օր | Հարկային պարտավորության վերահաստատում |
| Վիճակագրական հաշվետվություն | 365 օր | Վճարումից հետո |
Ովքեր են ենթակա այս որոշմանը
Այս որոշումը տարածվում է թե քաղաքացիների, թե իրավաբանական անձանց վրա: Նաև հատուկ դեպքերը, երբ:
- Հարկային պարտավորությունները չեն կատարում օտարերկրյա քաղաքացիներ
- Առկա են իրավաբանական խնդիրներ (օրինակ՝ հարստության կամ եկամուտների գրանցման հետ կապված)
Նման դեպքերում անհրաժեշտ է լրացուցիչ փաստաթղթեր ներկայացնել, ինչը կարող է պատճառ հանդիսանալ դիմումը ձգձգելու համար:
Մի քանի կարևոր նկատառում
Հարկային պարտավորությունների գանձման գործընթացում շատ կարևոր է, որ դիմողները հասկանան իրենց իրավունքները և պարտականությունները: Եթե դիմումը մերժվում է, կա մի շարք տարբերակներ՝ դիմելու վերանայման համար:
- Դիմել իրավաբանական օգնություն
- Հնարավորության դեպքում՝ ներկայացնել լրացուցիչ փաստաթղթեր
Երաշխավորություններ և խախտումներ
Հարկային պարտավորությունների կատարումը շատ կարևոր է, այնպես որ եթե դիմորդը չի կատարում իր պատկանելիությունները, ապա կարող է արդյո՞ք դիմել որևէ տուգանքի:
Եթե ինչ-որ բան լուրջ խախտված է, կարող են կիրառվել վարչական տուգանքներ, որոնք պաշտպանում են պետական շահերը:
Վերջնական կարծիքներ և խորհուրդներ
Արժևորել հարկային պարտավորությունների կատարման գործընթացը և իրենց նկատմամբ պատասխանատվությունը պետք է լինի յուրաքանչյուր քաղաքացիների պարտականությունը: Եղեք ուշադիր և պահեք բոլոր անհրաժեշտ փաստաթղթերը:
Այս գործընթացը խթանում է միասնական հարկային համակարգ, որը պաշտպանում է երկրի տնտեսությունը:
Հայաստանի Հանրապետության հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 04.11.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 423-Ա որոշումը հանդիսանում է կարևոր քայլ հարկային համակարգի արդյունավետության բարձրացման ուղղությամբ: Այս որոշման շրջանակներում հարկային պարտավորությունների գանձման գործընթացը իրականացվում է հերթականության պահպանման սկզբունքով, որտեղ առաջնահերթություն է տրվում ավելի վաղ ժամկետներում չկատարված պարտավորություններին:
Համաձայն Հայաստանի Հանրապետության Հարկային օրենսգրքի, հարկ վճարողի պարտավորությունները ներառում են ինչպես եկամտային, այնպես էլ ավելացված արժեքի հարկերի վճարումներ: Այս վճարումների չկատարումը կարող է հանգեցնել հարկային պարտավորությունների բարձրացման և առաջացնել հավելյալ տուգանքներ: Հարկային վարչությունը պարտավոր է հետևել պարտավորությունների կատարումը և անհրաժեշտության դեպքում սկսել հարկային պարտավորությունների գանձման գործընթացը:
Գանձման գործընթացի մեկնարկը կարող է տեղի ունենալ միայն այն դեպքում, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում: Հարկային վարչությունը նախապես տեղեկացնում է հարկ վճարողին դրանց մասին և առաջարկում է կարգավորել իրավիճակը առանց հարկային պարտավորությունների գանձման անհրաժեշտության, ինչը կարող է կազմակերպվել հատուկ համակարգով:
Հարկային պարտավորությունների գանձման ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի քանի փուլ, որոնք պետք է իրականացվեն օրենքի շրջանակներում: Առաջին փուլը ներառում է հարկ վճարողի պարտավորությունների հաշվարկումը, ինչը կատարվում է ՀՀ ՊԵԿ կողմից: Այս փուլում հարկ վճարողին տրամադրվում է տեղեկություն իր պարտավորությունների մասին, որոնք նա պետք է իրականացնի:
Երկրորդ փուլը ենթադրում է հարկ վճարողի հետ կապը, որտեղ նրան առաջարկվում է կարգավորել իր պարտավորությունները: Եթե հարկ վճարողը չի արձագանքում կամ չի կատարում պարտավորությունները, հրապարակվում է հարկային պարտավորությունների փակման մասին ծանուցագիր:
Երրորդ փուլը ներառում է հարկային պարտավորությունների գանձման գործընթացը, որն իրականացվում է հարկային վարչության կողմից: Այս փուլում հարկ վճարողի սեփականությունը կարող է ենթարկվել հարկային պարտավորությունների գանձման, ինչը կարող է իրականացվել նաև դատական կարգով:
Հարկային պարտավորությունների գանձման դեմ պաշտպանության հնարավորությունները
Հարկ վճարողների իրավունքները պաշտպանված են ՀՀ օրենսդրությամբ, և նրանք ունեն մի քանի հնարավորություններ ու պաշտպանական մեխանիզմներ, երբ դիմում են հարկային պարտավորությունների գանձման գործընթացին: Առաջին հերթին, հարկ վճարողը կարող է ներկայացնել իր փաստարկները պարտավորությունների կեսի կամ ամբողջի դեմ, եթե կարծում է, որ նրա իրավունքը խախտվել է:
Այս հարցում կարևոր է նաև փաստաթղթային ապացույցների ներկայացումը, որոնք կարող են կասկածի տակ առնել հարկային վարչության որոշման օրինականությունը: Եթե հարկ վճարողը չի համաձայնում հարկային վարչության որոշմանը, նա ունի իրավունք դիմել դատարան՝ պահանջելով իրավական պաշտպանություն:
Դատարանային գործընթացը, սակայն, կարող է պահանջել ժամանակ և ռեսուրսներ, հետևաբար հարկ վճարողը պետք է մտադիր լինի ուշադրություն դարձնել բոլոր փաստաթղթերին և տրամադրած տեղեկատվությանը: Հարկային վարչության կողմից հարկային պարտավորությունների գանձումը պետք է լինի հիմնավորված և օրենքին համապատասխան, որպեսզի չի խախտի հարկ վճարողի իրավունքը: