Նոր որոշման նշանակությունն ու նշանակալիությունը
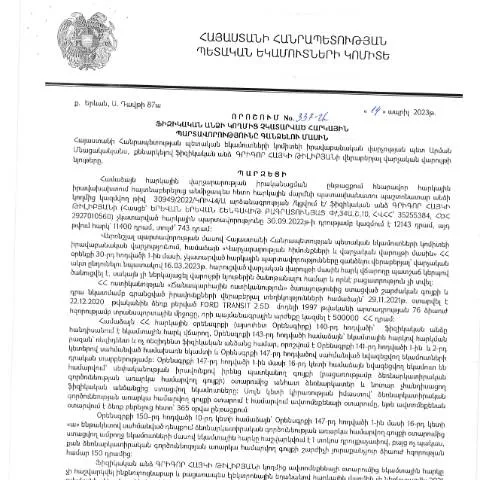
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 337-Ա որոշումը կարևոր հանգամանք է, որը մշակվել է հարկատուների հարկային պարտավորությունների կատարման վերահսկողության արդյունավետությունը բարձրացնելու նպատակով: Այս փաստաթուղթը նպատակ ունի արգելելու հանցավոր վարքագիծը և խթանել հարկային բարեկեցությունը հանրապետությունում:
Որոշման ուժի մեջ մտնելու ժամանակը
Նախատեսված է, որ որոշումը սկսում է կիրառվել 2023 թվականի հունիսի 16-ից: Այդ պահից սկսած, հարկային մարմիններն ունեն իրավունքը հարկային պարտավորությունների չկատարելու դեպքերի վերաբերյալ ձեռնարկելու համապատասխան միջոցներ:
- Հունիսի 16-ի հաջորդ օրը: Հարկային մարմինները սկսում են մանրամասն ուսումնասիրել ֆիզիկական անձանց հարկային պարտավորությունները:
- Հուլիսի 1-ից: Ֆիզիկական անձանց մոտ ծագող պարտականությունները կարող են անցնել հարկային գանձման գործընթաց:
- Սեպտեմբերի 30-ը: Հարկային մարմինները պետք է ներկայացնեն հաշվետվություն կատարած աշխատանքների մասին:
Դիմումի բովանդակություն և լրացման ընթացակարգ
Դիմումը բաղկացած է մի շարք բաժիններից, որոնք հարկավոր է լրացնել բավականին մանրամասն:
Առաջին բաժին՝ անձնական տվյալներ
Այս հատվածում հարկավոր է նշել հետևյալ տվյալները:
- Ամբողջական անունը
- Տեղեկություն անձնագրի մասին
- Հասցե և կոնտակտային տվյալներ
Լրացնելիս ուշադիր եղեք, որպեսզի տվյալները համապատասխանեն անձնական փաստաթղթերին:
Երկրորդ բաժին՝ հարկային պարտավորություններ
Այս բաժնում հարկավոր է նշել չկատարված հարկային պարտավորությունները:
- Հարկատեսակի անվանումը
- Պարտքի գումարը
- Պարտականության ժամկետը
Կարևոր է, որ տվյալները ներկայացվեն ճիշտ և ամբողջական:
Դիմումի ներկայացման ուղիները
Դիմումը կարող է ներկայացվել երեք տարբեր եղանակներով:
| Նվազագույնը | Սպասարկում | Հիմնական տարբերությունները |
|---|---|---|
| Ցանցային համակարգ | Էլեկտրոնային ձևակերպում | Ավելի արագ և հեշտ մատչելիություն |
| Թուղթ | Գրասենյակային դիմում | Ընդունման ժամկետների երկարաձգում |
| Գոհար | Հնարավոր է հայցում կատարվել միանգամայն | Անձնական կապի միջոցով |
Դիմումը, անկախ ուղուց, պետք է ներկայացվի տեղեկանքը, որը կվավերացնի նրա ընդունումը:
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինները իրականացնում են նրա մոնիտորինգ:
- Հետազոտություն: Վերլուծվում են ներկայացված տվյալները:
- Ուղարկում: Հարկային մարմինը հնարավորություն ունի հարցեր ուղղելու դիմողի:
- Վերջնական որոշում: Ստանալով անհրաժեշտ տեղեկությունները, հարկային մարմինը կայացնում է որոշում:
Այս գործընթացը սովորաբար տևում է մինչև 30 օր:
Հատուկ դեպքեր և բացառություններ
Որոշման կիրառման ժամանակ հնարավոր են բացառություններ:
- Արտասահմանում բնակություն հաստատած անձինք: Նրանք կարող են օգտվել հատուկ կարգավիճակից:
- Մանկահասակ երեխաների ներկայացուցիչները: Նրանք որոշակի օժանդակություններ են ստանում:
- Հատուկ սոցիալական խմբեր: Այս խմբերը կարող են ունենալ այլ լրացուցիչ իրավունքներ:
Հարկային պարտավորությունների չկատարելու արդյունքում առաջացող հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ մի շարք խնդիրներ:
- Դուտեր: Ֆիզիկական անձինք կարող են ենթարկվել հայտնաբերված պարտականությունների հիման վրա:
- Տուգանքներ: Չկատարման դեպքում հնարավոր է տուգանք:
- Քաղաքացիական պարտավորություններ: Խախտումները կարող են հանգեցնել քաղաքացիական իրավունքի կրելու:
Հավաքագրման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը բավականին բարդ է:
Յուրաքանչյուր հարկային մարմին իրականացնում է հետաքննություն, որը կարող է ներառել՝
- Հարկային նշանների ստուգում
- Դիմող կողմի հետ կապ հաստատում
- Տվյալների վերլուծություն
Այս գործընթացը ապահովում է պարտականությունների կատարման վերահսկողությունը:
Ներկայացման ու լրացման խորհուրդներ
Դիմելիս կարևոր է հետևել մի շարք խորհուրդների:
- Լրացրեք բոլոր բաժինները: Թողեք միայն պարտադիր հարցերը:
- Ձեր փաստաթղթերը պատրաստեք: Դրանք պետք է ներկայացվեն միասին:
- Քննարկումներից խուսափեք: Հնարավորության դեպքում, օգտագործեք էլեկտրոնային համակարգ:
Բոլոր այս քայլերը կօգնեն ձեզ հաջողված կերպով ավարտելու գործընթացն:
Հարկային պարտավորությունների դատավարական գործընթացը
Հարկերի վճարման պարտավորությունները, ըստ ՀՀ հարկային օրենսդրության, ոչ միայն հարկային վճարատուների անձնական պատասխանատվությունն են, այլև կազմակերպված գործընթաց, որը ենթադրում է մի շարք քայլեր և ձևաչափեր: ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 337-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի չկատարված հարկային պարտավորությունների գանձմանը, ընդգծում է հարկային պարտավորությունների կատարման անհրաժեշտությունը և դրանց չկատարման հետևանքները: Ի տարբերություն նախկինում կիրառված մեթոդների, նոր որոշումը ներկայացնում է ավելի թափանցիկ և ժամանակակից մեթոդական մոտեցումներ:
Հարկային պարտավորության չկատարվելու դեպքում, առաջին հերթին, հարկային մարմինները կիրառելու են նախազգուշական նշումներ՝ նպատակ ունենալով տեղեկացնել հարկ վճարողներին իրենց պարտավորությունների մասին: Եթե այնուամենայնիվ պարտավորությունները չեն կատարվում, սկսվում է հարկային գործընթացի դատավարական փուլը, որի ընթացքում հարկային մարմինները կարող են իրականացնել հարկային հաշվետվությունների և այլ փաստաթղթերի ստուգում:
Դատավարական գործընթացը կարող է ներառել նաև հարկային պարտավորությունների հարկադիր գանձման գործընթաց, որը սահմանում է մի շարք փաստաթղթերի ներկայացման և ընթացակարգերի իրականացման պահանջներ: Քանի որ այս գործընթացը ներառում է իրավաբանական հարցեր, հարկ վճարողները կարող են դիմել մասնագետներին խորհրդատվության համար:
Հարկերի գանձման մեթոդաբանությունը
ՀՀ ՊԵԿ 337-Ա որոշումը նաև անդրադառնում է հարկերի գանձման մեթոդների բազմազանությանը, որոնց միջոցով կարելի է իրականացնել հարկային պարտավորությունների գանձումը: Առաջին հերթին, հարկային մարմինները կարող են օգտագործել հարկային բարդ պատժամիջոցներ, որոնք նախատեսված են հարկային օրենսդրության շրջանակներում: Դրանք կարող են ներառել ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն:
Միաժամանակ, հարկային մարմինները կարող են կիրառել նաև հարկային պարտավորությունների խրախուսելուն ուղղված մեթոդներ, որոնք կարող են ընդգրկել պայմանավորվածություններ հարկ վճարողների հետ: Այսպիսի պայմանավորվածությունները կարող են ներառել տույժերի նվազեցում կամ այլ խրախուսիչ միջոցներ, որոնք նպաստում են հարկային պարտավորությունների կատարմանը:
Վերջապես, հարկային մարմինները կարող են կիրառել էլեկտրոնային համակարգեր և նոր տեխնոլոգիաներ, որոնք թույլ են տալիս ավելի արդյունավետ կերպով հետևել հարկային պարտավորությունների կատարմանը: Ապագայում սպասվում է, որ այդ տեխնոլոգիաները կդառնան ավելի բազմազան և մատչելի:
Հարկային պարտավորությունների կատարման վերահսկողություն
ՀՀ ՊԵԿ 337-Ա որոշումից հետո, հարկային պարտավորությունների կատարման վերահսկողությունը դարձել է առավել կարևոր: Հարկային մարմինները պարտավոր են իրականացնել համակարգված վերահսկողություն, որը ներառում է ոչ միայն հարկ վճարողների գործունեության ստուգումը, այլև համակարգչային տվյալների մշակումը, ինչը հնարավորություն է տալիս արագ արձագանքել հարկային պարտավորությունների չկատարման դեպքերին:
Սա նաև նշանակում է, որ հարկային մարմինները պետք է ունենան համապատասխան տեխնիկական և իրավաբանական գիտելիքներ, քանի որ հարկային օրենսդրությունը կարող է ենթարկվել փոփոխությունների, իսկ հարկ վճարողների պատասխանատվությունը պետք է լինի մշտապես թարմացված: Հարկային մարմինների կողմից իրականացվող վերահսկողության նպատակն է ոչ միայն հարկային պարտավորությունների կատարման հնարավորությունները բարձրացնելը, այլ նաև ապահովել քաղաքացիների իրավական պաշտպանությունը:
Այսպիսով, հարկային մարմինների աշխատանքը պետք է լինի ոչ միայն ռեակտիվ, այլ նաև պրովինտիվ, որն ընդգրկում է հասարակության կրթության և տեղեկացման գործընթացները, ինչը կարող է նվազեցնել հարկային պարտավորությունների չկատարումը: