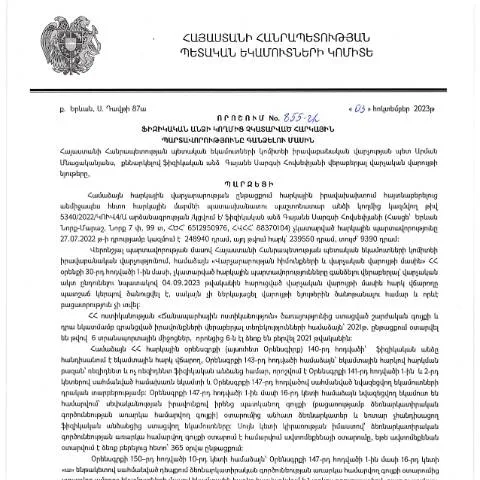
Դիրքը և նշանակությունը ՀՀ ՊԵԿ իրավաբանական վարչության պետի 855-Ա որոշման
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023 թվականի հոկտեմբերի 3-ի 855-Ա որոշումը կարևոր ռեսուրս է, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորություններին: Այդ որոշումն ունի նշանակալից դեր այն քաղաքացիների համար, ովքեր չկանխարգելված հարկային պարտավորություններ ունեն: Այն հիմնականում ուղղված է հարկային պարտավորությունների գանձման գործընթացի կազմակերպմանը և պարզեցմանը:
Որո՞նք են ֆիզիկական անձինք, որոնց ազդում է այս որոշումը
Այս որոշումը վերաբերում է նրանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Սա կարող է լինել, օրինակ, այն քաղաքացիները, ովքեր:
- չինդ չեն ներկայացրել իրենց հարկային հայտարարությունները;
- ջնջվել են հարկային պարտավորությունների մարումից;
- ավելի երկար ժամանակ չեն կատարել իրենց վճարումները:
Այսպիսով, որոշումը վերաբերում է տարբեր սոցիալական խմբերի, և այն կարող է ունենալ տարբեր հետևանքներ յուրաքանչյուր անձի համար:
Վարկածային գործընթացը և հաստատման ընթացակարգը
Նախ, որոշման հիմքում դրված է հարկային պարտավորությունների ամփոփման գործընթացը, որը հիմնված է ՀՀ ՊԵԿ-ի իրականացրած ուսումնասիրությունների վրա:
Հետո, այս գործընթացը սկսվում է հետևյալ քայլերով:
- ՀՀ ՊԵԿ-ը ուսումնասիրում է ֆիզիկական անձի հարկային պատմությունը:
- Եթե հայտնաբերվում են չկատարված պարտավորություններ, տեղեկացումը կատարվում է անձին:
- Հաջորդ քայլը նշված պարտավորությունների գանձման գործընթացի սկսումն է:
Այս գործընթացը տեղի է ունենում հանրային տեղեկացման և հաշվետվության սկզբունքների համապատասխան:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումն անհրաժեշտ է լրացնել բավականին ուշադիր, քանի որ ցանկացած սխալ կամ բացթողում կարող է հանգեցնել գործընթացի ձգձգման:
Դիմումի գոյություն ունեցող բաժինները
Դիմումն բաղկացած է մի քանի հիմնական բաժիններից:
- Անձի տվյալներ: Անուն, ազգանուն, ծնողական անուն, ՀՆՀ և այլն:
- Հարկային պարտավորությունների ցանկ: Լրացվում է ըստ տրված պահանջների:
- Հայտարարության ստորագրություն: Ստորագրելիս անհրաժեշտ է օգտագործել էլեկտրոնային ստորագրություն:
Զգուշացվում է, որ լրացման ընթացքում կարող են առաջանալ որոշ անակնկալներ, օրինակ՝ փաստաթղթերի լրացման սխալներ:
Դիմումն ուղարկելու ընթացակարգը
Դիմումը ներկայացնելու համար անհրաժեշտ է կատարել մի շարք քայլեր:
- Այն պետք է ուղարկվի համապատասխան էլեկտրոնային հասցեով:
- Անհրաժեշտ է թիվը ստուգել, որպեսզի համոզվեք, որ այն համապատասխանում է պահանջներին:
- Ընդունման հաստատման համար անհրաժեշտ է պահպանել ստացվող QR-կոդը:
Այս QR-կոդը դժվարացնում է վիրուսային կամ կեղծ փաստաթղթերի շրջանառությունը:
Ո՞ւր է գտնվում որոշման ազդեցությունը
Այս որոշման ազդեցությունը զգալի է ինչպես պետական, այնպես էլ անձնական մակարդակներում:
Հարկային պարտավորությունների կատարումը մեծամասամբ ապահովում է պետության ֆինանսական կայունությունը:
Նույն ժամանակ, պարտավորություններ չկատարելը կարող է հանգեցնել հետևյալ հետևանքների:
- Ավելի բարձր տուգանքներ:
- Տեղեկատվության սահմանափակումներ:
- Անձնական գույքի Քիչ օգտագործման իրավունքի կորուստ:
Ինչպե՞ս տարբերվում է 855-Ա որոշումը այլ փաստաթղթերից
855-Ա որոշումը պետք չէ խառնել այլ որոշումների կամ պահանջների հետ, որոնք վերաբերվում են հարկային պարտավորություններին:
Այս որոշման առանձնահատկությունները ներառում են.
- Այնտեղ նվիրվում է միայն ֆիզիկական անձանց պարտավոություններում:
- Հատուկ նախատեսված է գանձման գործընթացների պարզեցման նպատակով:
Այդ իսկ պատճառով, կարևոր է ըմբռնել յուրաքանչյուր փաստաթուղթը իր համատեքստում:
Ի՞նչ հետևանքներ ունեն մերժված դիմումները
Եթե դիմումը մերժվի, ապա դա կարող է հանգեցնել լրացուցիչ վարչական խնդիրների:
Դրա հետևանքները ներառում են.
- Վճարումների ավելացում:
- Հարկային պարտավորությունների ավելացում:
- Հանդիպումներ իրավաբանական կառույցների հետ:
Այսպիսով, անհրաժեշտ է ուշադրություն դարձնել յուրաքանչյուր քայլին:
Փաստաթղթի հավաստիացումը և վերահսկողությունը
Հայտարարությունների և դիմումների հավաստիացումը կատարվում է սահմանված ընթացակարգերով:
ՀՀ ՊԵԿ-ի կողմից իրականացվում է նաև մշտադիտարկում:
Եթե հայտնաբերվում են խախտումներ, դրանց նկատմամբ կարող են կիրառվել հետևյալ պատժամիջոցները:
- Երկրորդական ստուգումներ:
- Վճարային տուգանքներ:
- Անձնական գույքի բռնագանձում:
Այս մակարդակում, ֆինանսական պատասխանատվությունը կարևոր նշանակություն ունի:
Որպես վերջաբառ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 855-Ա որոշումը հանդիսանում է կարևոր քայլ, որը ուղղված է հարկային պարտավորությունների կարգավորման և դրանց իրականացման հեշտացմանը: Ուստի, յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի իր պարտավորությունները և հետևի դրանց կատարմանը:
Նոր որոշումներն ու հարկային պարտավորությունների ճշտման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 855-Ա որոշումը կարևոր է ֆիզիկական անձանց հարկային պարտավորությունների կատարման կարգավորման տեսանկյունից: Այս որոշումը, որը հրապարակվել է 2023 թվականի նոյեմբերի 1-ին, ընդգրկում է ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարման դեպքը, ինչն իր հերթին պահանջում է ավելի խորը ուսումնասիրություն և քննարկում: 855-Ա որոշումը պարունակում է կարգավորումներ, որոնք վերաբերում են հարկ վճարողների պարտավորությունների ճշտման և գնահատման գործընթացին, ինչպես նաև ապացույցների հավաքմանը:
Հարկային պարտավորությունների ճշտման գործընթացում կարևոր է, որ հարկ վճարողները իրազեկ լինեն իրենց իրավունքներին և պարտականություններին: Օրինակ, յուրաքանչյուր ֆիզիկական անձ պետք է ապահովի, որ իր հարկային դրույքաչափերը և հաշվետվությունները համապատասխանում են օրենսդրությանը: Վերադառնալով 855-Ա որոշմանը, հարկ վճարողները կարող են դիմել համապատասխան մարմիններին՝ իրենց դիմումներով կամ հարցումներով, որպեսզի ստանան հստակ պատասխաններ իրենց հարկային պարտավորությունների վերաբերյալ:
Պետական և մասնավոր հատվածների համագործակցությունը հարկային պարտավորությունների ապահովման գործում
Այս որոշման անփոփոխ կողմերից մեկը պետական և մասնավոր հատվածների համագործակցությունն է. պետական մարմինները պարտավորվում են առավելագույնս հասանելի դարձնել տեղեկությունները, իսկ մասնավոր հատվածի ներկայացուցիչները՝ ապահովել հարկային պարտավորությունների կատարումը: ՊԵԿ-ն իր գործունեության շրջանակներում համագործակցում է տարբեր մասնավոր կազմակերպությունների հետ, որոնք կարող են տրամադրել տեղեկատվություն և խորհրդատվություն հարկ վճարողներին: Սա կարևոր է, քանի որ մասնավոր հատվածի ներկայացուցիչները կարող են ավելի արագ և արդյունավետ ձևերով օժանդակել հարկ վճարողներին՝ հարկային պարտավորությունների շուտափույթ կատարմանը:
Ավելին, պետական մարմինների և մասնավոր ընկերությունների միջև կապերը կարող են նաև ներառել տեխնոլոգիական լուծումներ, ինչպիսիք են էլեկտրոնային հաշվետվությունները, որոնք կազմում են ժամանակակից հարկային վարչարարության կարևորագույն բաղադրիչներից մեկը: Ստեղծված նոր տեխնոլոգիաները թույլ են տալիս բարելավել հարկային վարչարարության պրոցեսները, ինչպիսիք են հարկային պարտավորությունների հաշվարկները և դրանց հետ կապված փաստաթղթաշրջանառությունը:
Իրավական ճանապարհները հարկային պարտավորությունների վիճարկման համար
Ֆիզիկական անձինք, ովքեր զգում են, որ 855-Ա որոշումը սխալ է կամ անարդար, ունեն իրավասություն վիճարկել այդ որոշումը: Այս նպատակով անհրաժեշտ է հետևել իրավական գործընթացներին, որոնք սահմանված են ՀՀ վարչական գործընթացների օրենսդրությամբ: Նման դեպքերում հարկ վճարողները կարող են դիմել վարչական դատարան կամ այլ իրավասու մարմիններ՝ իրենց շահերը պաշտպանելու համար:
Վիճարկման գործընթացը ենթադրում է, որ հարկ վճարողները պետք է ներկայացնեն համապատասխան ապացույցներ, որոնք կարող են հակադարձել 855-Ա որոշման հիմքերը: Այս գործընթացում կարևորվում են փաստաթղթերը՝ մասնակցելով հարկ վճարողներին՝ ներկայացնելով իրենց ժառանգականություն և հարկային համակարգին հարմարվողականությունը: Այնպես որ, բոլոր նրանք, ովքեր ցանկանում են վիճարկել 855-Ա որոշումը, պետք է ուշադիր ուսումնասիրեն իրենք ներկայացրած փաստերը և դիմեն համապատասխան իրավաբանական խորհրդատվության:
Այսպիսով, հարկային պարտավորությունների վարչարարության շուրջ ստեղծված իրավիճակները պահանջում են համապատասխան իրականություն և օրենքների հետևողական իրականացում, ինչը կարող է նպաստել հարկային համակարգի կայունության և թափանցիկության բարձրացմանը: ՀՀ ՊԵԿ-ի կողմից ընդունված որոշումները, այդ թվում՝ 855-Ա որոշումը, հանդիսանում են այն կարևոր քայլերը, որոնք ուղղված են հարկային օրենսդրության բարելավմանը և արդյունավետության բարձրացմանը: