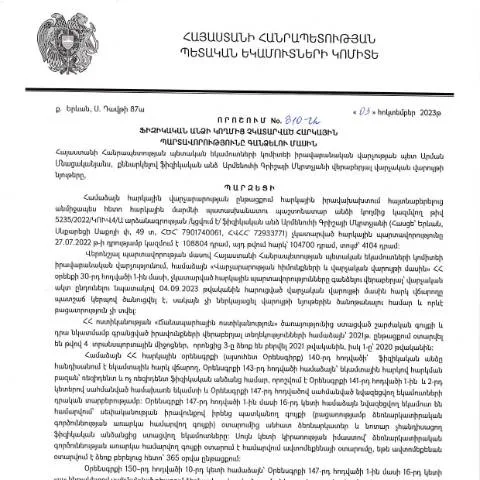
ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը և նրա նշանակությունը
2023 թվականի հոկտեմբերի 3-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 810-Ա որոշումն ունի կարևոր դեր հարկային պարտավորությունների ընթացակարգերում: Դա իրենից ներկայացնում է փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունները կատարելու նոր կարգեր և մեխանիզմներ, որոնք ուղղված են պետական բյուջեի լրացմանը:
Ովքեր են պարտավոր ներկայացնել դիմումը
Այս որոշման շրջանակներում հարկային պարտավորություններ ունեցող բոլոր ֆիզիկական անձինք, որոնք չեն կատարել իրենց պարտավորությունները, պետք է ներկայացնեն համապատասխան դիմումը: Դա կարող է լինել ինչպես անհատ ձեռնարկատերեր, այնպես էլ սովորական քաղաքացիներ:
Ընդհանուր պահանջներ
- Հարկային պարտավորությունների չկատարման փաստի առկայություն
- Վճարման ժամկետի անցնելու փաստ
- Դիմումը պետք է լինի ճիշտ լրացված և ներկայացված
Ինչպես պատրաստել և ներկայացնել դիմումը
Դիմումը կազմելու գործընթացը ներառում է մի շարք քայլեր, որոնք պետք է կիրականացվեն ճիշտ և նպատակաուղղված:
Պատրաստման փուլեր
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն ձեր պարտավորությունները:
- Լրացրեք համապատասխան ձևը, որը կարող եք գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Վճարեք բոլոր անհրաժեշտ վճարները, որոնք կարող են պահանջվել:
Ներկայացման եղանակներ
Դիմումը կարող եք ներկայացնել հետևյալ երեք եղանակներով:
- Գրանցված փոստով: Վերջին ժամկետը պետք է պահպանվի:
- Էլեկտրոնային եղանակով: Օգտագործելով ձեր անձնական քերթուղին:
- Առձեռի ներկայացում: Հայտնվեք համապատասխան ծառայությանը:
Ի՞նչ հետևանքներ ունեն պարտավորությունները չկատարելը
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, ապա կարող են առաջանալ այնպիսի հետևանքներ, ինչպիսիք են:
- Տուգանքների կիրառումը: ՊԵԿ-ը իրավունք ունի կիրառել տուգանքներ չկատարած պարտավորությունների համար:
- Հարկային պարտավորությունների ավելացում: Որոշ դեպքերում, պարտավորությունները կարող են ավելանալ:
Ամսաթվային սահմանաչափեր
Այս գործընթացը ներառում է նաև հստակ ժամկետներ, որոնք պետք է պահպանվեն:
| Գործողություն | Ժամկետ |
|---|---|
| Դիմումը ներկայացնելու վերջին ժամկետը | 2024 թվականի հունվարի 31 |
| Պարտավորությունների կատարումը | 2024 թվականի փետրվարի 15 |
Ուշադրության անհրաժեշտություն ներկայացնելու դեպքում
Եթե ձեր դիմումը մերժվում է, կամ ավելանում են լրացուցիչ պահանջներ, ապա դուք պետք է կանգնած լինեք հետևյալ քայլերի:
Իրավունքները և պարտականությունները
- Ամենայն պարագայում դիմել վերաքննիչ կազմակերպություն: Ձեր դիմումը կարող եք ներկայացնել վերաքննիչ դատարան:
- Պատասխանել լրացուցիչ պահանջներին: Դուք պետք է պատշաճ կերպով պատասխանեք լրացուցիչ փաստաթղթերի պահանջներին:
Որտեղ ստանալ օգնություն
Դիմումի ամբողջ գործընթացում կարող եք օգտվել մի շարք ծառայություններից:
Էլեկտրոնային աջակցություն
ՀՀ ՊԵԿ պաշտոնական կայքը առաջարկում է էլեկտրոնային աջակցություն, որտեղ կարող եք գտնել տեղեկություններ, ինչպես նաև օգնող նյութեր:
Կոնսուլիտացիոն ծառայություններ
- Կրթական ծրագրեր, որոնք աջակցում են հարկային պարտավորությունների կատարելու առումով:
- Հարկային մասնագետներ, ովքեր կարող են օգնել ձեզ խնդրահարույց հարցերում:
Հանրային արձագանքները ու դեպքերը
Իմացեք նաև, որ շատ օգտվողներ հանդիպել են մի շարք խնդիրների, ինչը կարևորում է գործընթացի բացահայտումը:
Օգտվողների պատմությունները
Այս որոշման արդյունքում շատ քաղաքացիներ կարող են բերել իրենց մտքերը:
- Սթեսի զրկում: Որոշ մարդիկ հայտնում են, որ վախենում են հարկային պարտավորություններից:
- Հաջող փորձեր: Նույնիսկ որոշ օգտվողներ հավաստում են, որ հանձնման գործընթացը հեշտացել է:
Ավարտական խոսք
Այս որոշումը փոփոխություն է բերել հարկային պարտավորությունների կատարման գործընթացում, և կարևոր է, որ ֆիզիկական անձինք տեղեկացված լինեն բոլոր մանրամասների մասին:
Հարկային համակարգը զարգանում է, և յուրաքանչյուր քաղաքացի պետք է լինի տեղեկացված իր իրավունքների ու պարտականությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացը և դրա առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության 810-Ա որոշումը, որը կայացվել է 2023 թվականի հոկտեմբերի 3-ին, նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման մեթոդներ և ընթացակարգեր։ Այս շրջանակներում հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր իրավական հետևանքների, որոնցից են՝ հարկային վարման ընթացակարգով հարկային պարտավորությունների գանձումը, վարչական տուգանքների կիրառումը և, առավելագույն դեպքում, դատարան դիմելը։ Օրենքի համաձայն, հարկային պարտավորությունների գանձման գործընթացը մեկնարկում է ՊԵԿ կողմից, երբ ստացվում են համապատասխան տեղեկություններ հարկային պարտավորությունների չկատարելու վերաբերյալ։
Հարկային վարչարարությունը, որպես կանոն, իրականացվում է սերտիֆիկացված փաստաթղթերով և համակարգչային ծրագրերով, որոնք թույլ են տալիս արագ և արդյունավետ կազմակերպել տվյալների հավաքումը և վերլուծությունը։ Այս գործընթացում կարևոր է նշել, որ հարկային մարմինները պարտավոր են ապահովել հարկատուների իրավունքները, ինչպես նաև նրանց տրամադրել անհրաժեշտ տեղեկություններ և աջակցություն։ Այս նպատակով ՀՀ ՊԵԿ-ը ստեղծել է էլեկտրոնային ծառայություններ, որոնք հնարավորություն են տալիս հարկատուներին հետևելու իրենց հարկային պարտավորություններին և ամրագրել դրանց կատարումը:
Ազգային փաստաթղթավորման նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
Ֆիզիկական անձի կողմից հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական, այլ նաև իրավական դժվարությունների։ Այս համատեքստում, ՀՀ ՊԵԿ-ն կարևորում է փաստաթղթավորման կարգի պարզեցումը և էլեկտրոնային ծառայությունների զարգացումը։ Հարկային վարչարարության շրջանակներում անհրաժեշտ է, որպեսզի բոլոր փաստաթղթերը, որոնք ներկայացվում են հարկային մարմինների կողմից, լինեն համապատասխան ձևաչափերով և ներկայացվեն ժամանակին։ Քանի որ 2023 թվականից սկսած, էլեկտրոնային հաստատումները և թվային ստորագրությունները դարձել են պարտադիր, հարկատուներն ունեն հնարավորություն արագ տեղյակ լինել իրենց պարտավորությունների մասին:
Այժմ հարկային պարտավորությունների գանձման գործընթացը՝ սկսած դիմումի ներկայացումից մինչև եզրափակիչ որոշման կայացում, կատարվում է հիմնականում առցանց։ Այսպիսով, հարկային մարմինները օգտագործում են ID քարտեր, էլեկտրոնային ստորագրություններ և QR կոդեր, որոնք թույլ են տալիս վերլուծել տվյալները և կատարել անհրաժեշտ ստուգումներ։ Մասնավորապես, հարկատուները կարող են իրենց պարտավորությունների վերաբերյալ տեղեկությունները ստանալ ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ հրապարակվում են նաև համապատասխան տեղեկություններ՝ որոշումների մասին, ինչպես օրինակ՝ 810-Ա որոշումը, որն ունի հատկանիշներ, որոնք վերաբերում են հարկային պարտավորությունների գանձման իրավական հիմքերին, ժամկետներին և ընթացակարգերին:
Հարկային պարտավորությունների գանձման՝ հնարավոր հակառակորդները և պաշտպանական միջոցները
Հարկային պարտավորությունների գանձման գործընթացում կարող են առկա լինել իրավիճակներ, երբ հարկատուները չեն համաձայնվում հարկային մարմինների որոշումների կամ գործողությունների հետ։ Այս դեպքում հարկատուները իրավունք ունեն դիմել դատարան՝ պաշտպանելու իրենց շահերը։ Հարկային վարչարարության շրջանակներում, որակի և իրավունքների պաշտպանության նպատակով, կարևոր է, որ հարկատուները լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին։
Հարկային մարմինները պարտավորվում են տրամադրել հարկատուներին անհրաժեշտ տեղեկություններ և առաջնորդություն, որպեսզի նրանք կարողանան պաշտպանվել հնարավոր հակառակորդություններից։ ՀՀ ՊԵԿ-ը ունի նաև հատուկ բաժին՝ հարկատուների իրավունքների պաշտպանության համար, որտեղ նրանք կարող են ներկայացնել իրենց բողոքները և հարցերը։ Տեղեկությունը, որն անհրաժեշտ է հարկատուների պաշտպանությանը, կարող է նաև ներկայացվել առցանց եղանակով, այդ թվում՝ էլեկտրոնային դիմումի միջոցով:
Հարկային պարտավորությունների գանձման գործընթացում պետք է պատրաստ լինել նաև կրիմինալ և վարչական պատասխանատվության հնարավորությանը։ Հարկային մարմինները կարող են կիրառել վարչական տուգանքներ՝ հիմնվելով հաշվարկված հարկային պարտավորությունների չափի և նախկինում մատակարարված տեղեկությունների հիման վրա։ Սակայն հարկատուները պետք է իմանան, որ կարող են դիմել փաստաբանների օգնության, որոնք կարող են ներկայացնել իրենց շահերը և օգնել անհրաժեշտ փաստաթղթերի պատրաստման գործընթացում։