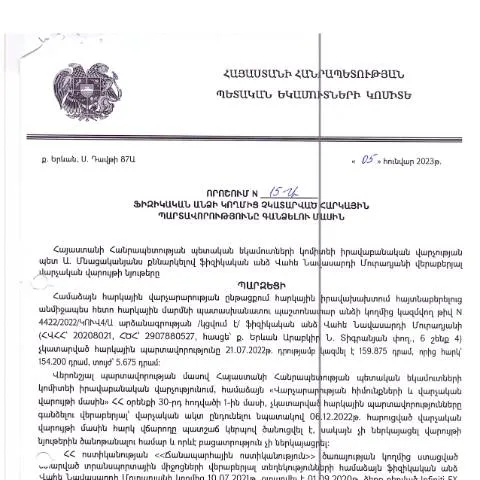
Կառավարության որոշում N15-Ա. Կենսական նշանակություն ունեցող վարչական փաստաթուղթ
2023 թվականի հունվարի 5-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահե Նավասարդի Մուրադյանի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 15-Ա որոշումը հանդիսանում է կարևոր վարչական փաստաթուղթ, որը ապահովում է հարկային պարտավորությունների կատարումը։ Այս փաստաթուղթը, որն հրապարակվել է 2023 թվականի փետրվարի 14-ին, ենթադրում է մի շարք իրավական, տնտեսական և վարչական գործընթացների իրականացում, որոնք ուղղված են հարկային պարտավորությունների կատարել}%u2014; հարկ վճարող անձանց պաշտպանելու և պետական բյուջեների համալրման համար անհրաժեշտ միջոցների ապահովմանը։
Պատմական համատեքստ և օրենքի հիմքերը
Այս որոշումն ունի պատմական հիմք, որը կապված է ՀՀ հարկային օրենսդրության զարգացման և կատարելագործման հետ։ Հարկային պարտավորությունները ժամանակի ընթացքում բազմիցս ենթարկվել են փոփոխությունների, ինչի հետևանքով դարձել են ավելի ազնիվ և հասանելի։ 2018 թվականին տեղի ունեցած դատարանի որոշումները, որոնք վերաբերում էին հարկային պատասխանատվությանը, հնարեցին նոր մոտեցումներ և ձևավորեցին հիմնական սկզբունքներ, որոնք այժմ գործնականում կիրառվում են:
Որոշման իրավաբանական հիմքերը նախատեսված են ՀՀ Կառավարության որոշումների շրջանակներում, և այն հանդիսանում է վարչական իրավունքի մի մասն, որը ենթադրում է հարկային պարտավորությունների կատարման ընթացակարգեր։ Որոշումն ուղղված է նաև հարկ պարտադիր վճարումների գանձմանը, ինչը կարևոր է թե՛ պետական բյուջեի, թե՛ հարկ վճարողների համար։
Հեռահար կապերի միջոցով փաստաթուղթը լրացնելու և ներկայացնելու հնարավորությունները
Այս որոշման ռեալիզացիայի համար ՀՀ ՊԵԿ-ն առաջարկում է տարբեր եղանակներ՝ փաստաթուղթը լրացնելու և ներկայացնելու համար:
- Էլեկտրոնային ձևով: ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով, որտեղ հասանելի են բոլոր անհրաժեշտ տեղեկատվությունն ու ձևաթղթերը։ Առանցքային է օգտագործել անձնական տվյալների էլեկտրոնային ստորագրությունը:
- Փաստաթղթային տարբերակով: Գրավոր ձևով ներկայացնելու դեպքում հարկ վճարողը պետք է կատարի վարչական գործընթացների բոլոր պահանջները, որոնք նախատեսված են օրենքով։
- Գործնական օգնություն: Հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ տարածքային ստորաբաժանումներ, որտեղ մասնագետները կտրամադրեն անհրաժեշտ տեղեկատվություն և աջակցություն:
Գործընթացի ընդհանուր նկարագիրը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը պարունակում է մի քանի հիմնական քայլեր, որոնք առաջացնում են հարկ վճարողի պարտավորությունն ու իրավունքները:
- Դիմումի ներկայացում` համապատասխան ձևաթղթի լրացման միջոցով:
- Տեղեկատվության ներկայացում` կապված պարտավորությունների և դրանց չկատարման պատճառների հետ:
- Ավարտական հաշվետվության պատրաստում` ըստ ներկայացված տեղեկատվության:
- Հարկային պարտավորությունների կատարում` օրենքով նախատեսված ժամկետներում:
Այս գործընթացը ենթադրում է նաև վարչական պատասխանատվություն և իրավական հետևանքներ, ինչը կարևոր է հարկ վճարողի համար:
Ժամանակացույց և նշանակալի թեժ կետեր
Այս որոշման կիրառման ժամկետները նախանշված են օրենքով, իսկ դրանց կատարումը ենթադրում է հետևյալ կարևոր կետերը:
| Ծրագիր | Մեկնարկի ամսաթիվ | Վերջնաժամկետ | Հնարավոր պարտականություն |
|---|---|---|---|
| Հարկային պարտավորությունների գանձման գործընթաց | 2023թ. հունվարի 5 | 2023թ. փետրվարի 14 | Ստանալ համապատասխան տեղեկություններ |
| Փաստաթղթի ներկայացման ժամկետ | 2023թ. փետրվարի 15 | 2023թ. մարտի 1 | Հարկային պարտավորությունների կատարում |
Որպես վարչական գործընթացի բաղադրիչ
Այս որոշումը հանդիսանում է կարևորագույն բաղադրիչ՝ հարկային պարտավորությունների իրականացման ողջ գործընթացում։ Այն թույլ է տալիս հարկ վճարողներին հասու լինել իրենց իրավական իրավունքներին, ինչպիսիք են.
- Պաշտպանություն: Չկատարված հարկային պարտավորությունների վերաբերյալ իրավական պաշտպանության տրամադրում:
- Համաձայնեցում: Հարկային պարտավորությունների համաձայնեցում որոշումների և կարգերի շուրջ:
- Կրթական աջակցություն: Հարկ վճարողներին անհրաժեշտ տեղեկատվություն և աջակցություն տրամադրում:
Իրավական գործընթացները՝ հատուկ դեպքերի համար
ՀՀ Կառավարության որոշմանը հետևում են որոշակի կանոնակարգեր, որոնք վերաբերում են հատուկ դեպքերին, ինչպիսիք են:
- Արտասահմանյան քաղաքացիներ: Արտասահմանյան քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ-ին՝ հարկային պարտավորությունների կատարումը համապատասխան օրենքներով:
- Մանկական անձինք: Ապահովագրված մանկական անձինք հարկային պարտավորությունների կատարման համար կարող են կիրառել հատուկ կարգ:
- Ավելի բարդ իրավիճակներ: Եթե հարկ վճարողն ունի բազմաթիվ պարտավորություններ, ապա նրանք կարող են դիմել արտոնյալ կարգերով:
Օրենքների և կանոնների հետևանքները
Հարկ վճարողների համար կարևոր է հասկանալ, թե ինչ հետևանքներ կարող են լինել օրենքների և կանոնների խախտման դեպքում:
- Բարձրացված տույժեր: Չկատարված հարկային պարտավորությունների համար նախատեսվում են բարձրացված տույժեր:
- Վարչական պատասխանատվություն: Որոշման հիման վրա հնարավոր է վարչական պատասխանատվություն:
- Իրավական հետևանքներ: Հարկ վճարողի իրավունքների սահմանափակում:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 05.01.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 15-Ա որոշումը պարունակում է կարևոր ձեւաչափեր և ընթացակարգեր, որոնք վերաբերում են հարկային պարտավորությունների չկատարման դեպքերում կիրառվող միջոցներին: Այս գործընթացում կարևոր է հասկանալ, թե ինչպես է հստակեցվում պարտավորությունների չափը, ինչպես նաև` ինչ են այն քայլերը, որոնք հարկատուները պետք է ձեռնարկեն իրենց պարտավորությունները կատարելու համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է այն պահից, երբ հարկային մարմինները հայտնաբերում են, որ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները: Այդ դեպքում, հարկային մարմինները ունեն իրավասություն իրականացնելու անհրաժեշտ միջոցներ, որոնք ներառում են հեռախոսային կամ գրավոր ծանուցում, ինչպես նաև հնարավոր պայմանագրային միջոցների կիրառում:
ՀՀ ՊԵԿ-ը պարտավոր է հաշվի առնել յուրաքանչյուր հարկատուի մասնավոր իրավիճակը, ինչպես նաև տրամադրել ժամանակ իր հարկային պարտավորությունները կատարելու համար: Հարկատուները կարող են դիմել համապատասխան ձևերի միջոցով՝ ստանալով անհրաժեշտ տեղեկատվություն և լուծումներ իրենց խնդիրներին:
Գործողությունների հերթականությունը հարկային պարտավորությունների արդյունքների գնահատման համար
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում, ամենակարևոր քայլերից մեկն է հարկային պարտավորությունների արդյունավետ գնահատումն: ՀՀ ՊԵԿ-ը իրականացնում է գնահատման գործընթաց, որտեղ հաշվի է առնվում ոչ միայն պարտավորությունների չափը, այլև դրանց կատարման ժամանակահատվածը:
Քանի որ բռնագանձումը կարող է հանգեցնել ֆինանսական դժվարությունների, հարկային վարչությունը պարտավոր է ուսումնասիրել յուրաքանչյուր դեպք առանձին: Քաղաքացիները պետք է գիտակցեն, որ հարկային պարտավորությունների կատարման բացակայությունը կարող է հանգեցնել լրացուցիչ տույժերի:
Հարկային մարմինները նաև պարտավոր են տրամադրել օնլայն ծառայություններ, որոնք հնարավորություն են տալիս հարկատուներին հետևելու իրենց պարտավորությունների կատարմանը և՝ անցկացնելու վարկանիշային գնահատում: Սա հնարավորություն է տալիս նրանց մասնակցելու գործընթացին՝ կանխելու համար հարկային պարտավորությունների գանձման գործընթացը:
Հարկային պարտավորությունների ընթեռնելիությունը և դրանց ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների չկատարման հետևանքները չեն ազդում միայն ֆիզիկական անձանց վրա, այլև կարող են ունենալ լայն ազդեցություն երկրի տնտեսության վրա: Հարկային եկամուտները վճռորոշ դեր են խաղում պետական բյուջեի ձևավորման գործում և սոցիալական ծրագրերի ֆինանսավորման համար:
Երկրի տնտեսության առողջության պահպանման համար անհրաժեշտ է, որպեսզի քաղաքացիներն իրենց հարկային պարտավորությունները կատարեն ժամանակին: Միաժամանակ, հարկային վարչությունը պետք է մշակել արդյունավետ քաղաքականություն, որը կնպաստի հարկային պարտավորությունների վճարման ավելացմանը:
Հարկային վարչության կողմից իրականացվող միջոցառումները, ինչպես նաև քաղաքացիների կողմից հարկային պարտավորությունների կատարումը պետք է լինեն փոխկապակցված: Համագործակցությունը կարող է լինել տարբեր կարգավորումների, կրթական ծրագրերի և տեղեկատվական արշավների միջոցով, որոնք կնպաստեն հարկային գիտակցության բարձրացմանը: