Մակարոնական պարտավորությունների կարգավորում՝ պետական եկամուտների կոմիտեի որոշմամբ
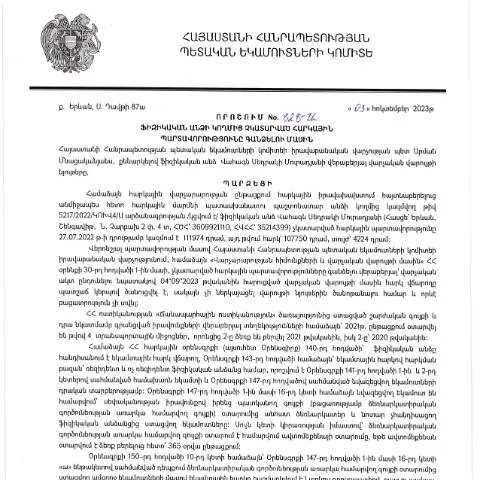
Մասնավոր անձանց հարկային պարտավորությունների լուծման հարցը միշտ էլ կարևոր է եղել Հայաստանի Հանրապետության կողմից: 2023 թվականի հոկտեմբերի 3-ին, ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վահագն Սեդրակի Մուրադյանը հաստատեց «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 828-Ա որոշումը, որն ուղղակիորեն վերաբերում է այն քաղաքացիներին, ովքեր ունեն հարկային պարտավորություններ, բայց չեն կատարել դրանք: Այս հոդվածում կքննարկենք այս փաստաթղթի կարևորությունը, դրա լրացման և ներկայացման գործընթացը, ինչպես նաև հնարավոր հետևանքները:
Նույնականացման գործընթացն ու պարտավորությունները
Այս որոշման շրջանակներում, յուրաքանչյուր անձ, ով չի կատարել հարկային պարտավորությունները, պետք է ուշադրություն դարձնի դրանց գանձման գործընթացին:
Հարկային պարտավորությունների տեսակները
- Մուղելի հարկեր (ինքնաշխատող անձանց)
- Ներդրումային հարկեր
- Ավելացված արժեքի հարկ (ԱԱՀ)
- Աշխատավարձի հարկեր (առանձին դեպքեր)
ՀՀ ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթացը համաձայն օրենքի, որը նախատեսված է «Հարկային օրենսդրություն» օրենքով:
Մասնակցությունը և ներկայացման գործընթացը
Այս փաստաթուղթը կարող է լրացնել և ներկայացնել յուրաքանչյուր ֆիզիկական անձ, ով ունի պարտավորություններ: Լրացման գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ անձամբ:
Առցանց ներկայացման առավելությունները
- Անհրաժեշտ փաստաթղթերի մատակարարում մուտքագրվում է համակարգում
- Անդրադարձման արագություն
- Հարմարավետություն՝ հեռավորությունից
Անձնական ներկայացման գործընթացը
Գործընթացը կարող է իրականացվել նաև պետական եկամուտների վարչություն: Անձամբ ներկայացման ժամանակ, քաղաքացին պետք է ունենա հետևյալ փաստաթղթերը:
- Նեցական փաստաթուղթ (հասարակական ID քարտ)
- Հարկային պարտավորությունների մանրամասներ
- Ծառայության դիմում (օրինակ՝ Dimum Dzev N2)
Փաստաթղթերի լրացման առանձնահատկությունները
Փաստաթղթերի լրացման գործընթացը պետք է կատարվի ուշադիր, քանի որ ցանկացած սխալ կարող է հանգեցնել մերժմանը:
Լրացման քայլերը
- Հաստատեք ձեր ինքնությունը՝ մուտքագրելով անձնական համարը:
- Մանրամասն ներկայացրեք պարտավորությունները՝ ըստ ենթակետերի:
- Ուրեմն, ընտրեք համապատասխան գործողություն՝ հարկային պարտավորության օրինականացման կամ լուծարման վերաբերյալ:
Վիճակագրության և հետևանքների իմացություն
Մասնավոր անձի կողմից պարտավորությունների չկատարումը կարող է ունենալ մի շարք հետևանքներ:
Հարկային պարտավորության հավաստագրում
Եթե պարտավորությունները չկատարվեն, ապա հարկային մարմինները կարող են սկսել հարկային իրավական գործընթաց:
- Հարկային տուգանքների կիրառումը
- Բանկային հաշվեհամարների արգելափակում
- Իրավական գործընթացների սկսում
Այլ պահանջվող փաստաթղթերը
Շատ կարևոր է, որպեսզի քաղաքացիները ունենան անհրաժեշտ փաստաթղթերն իրենց հետ:
Ինչպես պատրաստել անհրաժեշտ փաստաթղթերը
- Հարկային հաշվետվությունները՝ վերջին 3 տարվա համար
- Ֆինանսական հաշվետվությունները՝ անհրաժեշտության դեպքում
- Անձնական տվյալների փաստաթղթերը՝ ID քարտ
Իրավական հիմքերը և փոփոխությունները
Այս որոշումը հիմնված է ՀՀ օրենսդրության և հարկային դրույթների վրա, որոնք պետք է ենթարկվեն ժամանակին փոփոխությունների:
Պատճառներ՝ փոփոխություններին
- Հարկային իրավունքի փոփոխություններ
- Վարչական գործընթացների կատարելագործում
- Որակյալ վարչարարություն
Խնդիրներ և պատասխանատվություն
Իմացեք, որ ցանկացած փաստաթղթի սխալ լրացումը կարող է բերել հարկային կամ իրավական պատասխանատվության:
Ինչպես թերություններ որսալ
- Խորհուրդներ մասնագետների կողմից
- Գրանցված փաստաթղթերի ստուգում
- Հնարավորության դեպքում՝ փաստաբանի խորհրդակցություն
Այսպիսով, ՀՀ ՊԵԿ-ի միջոցով հարկային պարտավորությունների կարգավորումը և հետևանքներն անհրաժեշտ է հասկանալ և ժամանակին կատարել:
Արդյունավետ երկխոսություն հարկային մարմինների հետ
Հարկային պարտավորությունների կատարման գործընթացը հաճախ առնչվում է ոչ միայն հրահանգների և կանոնակարգերի պարզաբանումներին, այլ նաև հարկատուների և հարկային մարմինների միջև արդյունավետ երկխոսություն հաստատելու կարևորությանը: ՀՀ ՊԵԿ իրավաբանական վարչությունը, հատկապես Վահագն Սեդրակի Մուրադյանի ղեկավարությամբ, մշտապես ձգտում է ստեղծել ու ապահովել հստակ կապ հարկատուների և հարկային մարմինների միջև: Անկախ նրանից, թե հարկատուն ունի հարցեր հարկային պարտավորությունների, կամ կազմակերպում է որոշակի գործընթացներ, հարկային մարմինները պարտավոր են տրամադրել ճշգրիտ տեղեկատվություն: Այս առումով էլ, ոլորտում առկա նորարարությունները, ինչպես օրինակ էլեկտրոնային հիմունքներով հարցումների և պատասխանների գործընթացը, կարող են մեծապես հեշտացնել աշխատանքը:
Հարկային պարտավորությունների գանձման մեթոդներն ու տարբերությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 828-Ա որոշումը ստիպում է ուշադրություն դարձնել հարկային պարտավորությունների գանձման տարբեր մեթոդներին: ՀՀ օրենքն առաջարկում է երկրում գործող տարբեր մեթոդներ, որոնք տարբեր հարկատուների համար կարող են ունենալ տարբեր կիրառություն: Օրինակ, հարկատուների խմբավորման կարգավորումները, երբ որոշակի խումբ հարկատուների համար նախատեսվում են առավել զիջող պայմաններ կամ հատուկ կարգախոսներ: Հարկային մարմինները պետք է ունենան նաև ճկուն մոտեցումներ, որոնք թույլ կտան գնահատել յուրաքանչյուր կոնկրետ դեպքի հանգամանքները և հարկատուների ֆինանսական վիճակը: Այսպիսի մոտեցումներ թույլ են տալիս ավելի արդյունավետ կերպով իրականացնել հարկային պարտավորությունների գանձումը և նվազեցնել հարկային հակազդեցություններ:
Հարկատուների պաշտպանության մեխանիզմները
Իրականում, հարկային մարմինների կողմից հարկային պարտավորությունների գանձումը կարող է միայն լինելու հստակ և օրինական: ՀՀ ՊԵԿ իրավաբանական վարչությունը պատասխանատվություն է կրում հարկատուների իրավունքների պաշտպանությանը, հատկապես երբ խոսքը վերաբերում է հարկային պարտավորությունների գանձման գործընթացին: Այդ իսկ պատճառով, հարկատուները պետք է տեղյակ լինեն իրենց իրավունքներին, այդ թվում՝ հարկային մարմինների որոշումների դեմ բողոքարկման հնարավորություններին: ՀՀ օրենքի համաձայն, յուրաքանչյուր հարկատու իրավունք ունի դիմելու վերաքննիչ մարմին, եթե նա կարծում է, որ իր հարկային պարտավորությունները չեն գանձվել օրենքով սահմանված կարգով: Սա կարևորում է, որ հարկային վարչությունները պետք է ներկայացնեն բոլոր անհրաժեշտ տեղեկությունները՝ հարկատուի իրավունքների պաշտպանությունը խթանելու նպատակով: