Հարկային պարտավորությունների գանձման գործընթացը
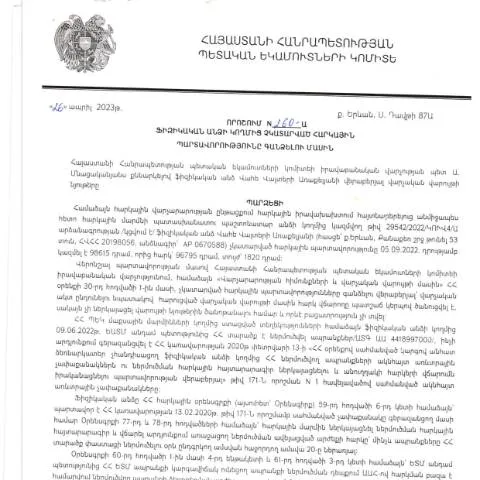
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 26.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 260-Ա որոշումը կարևոր փաստաթուղթ է, որը նվիրված է հարկային պարտավորությունների կատարումից հրաժարվող ֆիզիկական անձանց հարկային պարտավորություններն առանցքային կերպով կարգավորելու համար։ Այս որոշումը հանգեցնում է հարկային պարտավորությունների գանձման գործընթացի պարզեցմանը և կառավարական մարմինների ու քաղաքացիների միջև աշխատանքային հարաբերությունների բարելավմանը։
Որոնք են որոշման առանձնահատկությունները
Այս որոշումը շատ կարևոր է, քանի որ այն պարունակում է կոնկրետ ընթացակարգեր և պահանջներ, որոնք համապատասխան արտադրողականությամբ ապահովելու համար անհրաժեշտ են:
- Առանձնանում է՝ ըստ հարկային պարտավորությունների տիպի և չափի:
- Տրամադրում է մանրամասն կարգավորում՝ օրենքի համաձայն:
- Ներդրում է էլեկտրոնային ծառայություններ՝ խթանելով նոր տեխնոլոգիաների օգտագործումը:
Ովքե՞ր են պարտավորությունները ներկայացնողը
Հարկային պարտավորությունների գանձման գործընթացում կարգավորող հիմնական կողմը ՀՀ ՊԵԿ-ն է (Պետական եկամուտների կոմիտե), սակայն որոշումն ընդգրկում է նաև սնուցվող ֆիզիկական անձանց, որոնք կարող են լինել:
- ՀՀ քաղաքացի
- Արտասահմանցի անձ՝ հարկային պարտավորություններով:
- Մանրահատակ օտարերկրացի՝ ՀՀ տարածքում ապրող:
Կոնկրետ դեպքեր՝ հաշվի առնելով իրավիճակը
Երբ հարկային պարտավորությունները չկատարված են, և հարկային մարմինները որոշում են դրանք գանձել, կարևոր է հասկանալ, թե ինչպես պետք է ներկայացվեն տվյալները: Ամեն պարագայում, հարկային պարտավորությունների գանձման գործընթացում կարող են լինել բացառություններ:
- Փորձառու անձանց համար: Եթե անձը արդեն ուներ նախկինում կատարած պարտավորություններ, որոնց հարցում եղան խնդիրներ, կարող է լինել ընթացակարգ:
- Երկրորդական պարտավորություններ: Եթե խոսքը գնում է դրամական միլիոնավոր պարտավորությունների մասին, անհրաժեշտ է նշել՝ լրացուցիչ փաստաթղթերով ներկայացնել:
Դրական ընթացակարգ՝ փաստաթղթերի տրամադրման շարքը
Հարկային պարտավորությունների գանձման գործընթացը սկսվում է հետևյալ քայլերով:
- Դիմումի լրացում: Այն, որ պետք է ներկայացվի բոլոր պատրաստված փաստաթղթերով:
- Պատասխան ստանալ: Ըստ ՀՀ ՊԵԿ գրավոր պահանջի:
- Հարկային պարտավորությունների կատարում: Վճարելուց հետո, անհրաժեշտ է պահպանել բոլոր ռեսուրսները:
Վճարման գործընթացը
Հարկային պարտավորությունների վճարման գործընթացը կարող է իրականացվել ինչպես ինքնուրույն, այնպես էլ միջոցով թղթակցելու՝ անհրաժեշտ պահանջների համաձայն:
Հարկային մարմինները պետք է ապահովեն, որ վճարումները կատարվեն ժամանակին, և եթե առկա է հարցեր, դրանք կարող են պատասխանվել՝ առցանց կամ գրավոր:
Իրավունքներ ու պարտավորություններ քաղաքացիների համար
Դիմողները պետք է իմանան իրենց իրավունքները, որոնք ներառում են:
- Հարկային պարտավորությունների գանձման մասին տեղեկացում ստանալ:
- Երբեք չհանդիպել հարկային մարմինների կողմնակի խնդիրների հետ:
Լրացուցիչ պարտավորություն է, որ քաղաքացիները պետք է լրիվ և ճշգրիտ տեղեկություն ներկայացնեն:
Շարնակման շրջանում հնարավորության առկայությունը
Շարունակության շրջանում, հարկային պարտավորությունների գանձման գործընթացում որոշ բաներ պետք է հաշվի առնել:
- Շահառուի սահմանափակումները: Եթե անձը արդեն ունի պարտավորություններ, նա կարող է ունենալ սահմանափակումներ:
- Անհրաժեշտ փաստաթղթերը: Պետք է ներկայացվեն՝ ներկայացնող անձի կողմից:
Քաղաքական և իրավական շրջանակը
Այս որոշումը տեղին է նաև հետևյալ իրավական հիմքերով:
- ՀՀ վարչական ընթացակարգերի օրենսդրություն
- Հարկային իրավունքի սկզբունքները՝ միջազգային ստորագրված համաձայնագրերով:
Այս առումով, հարկային պարտավորությունների գանձման հարցում նոր մոտեցումների ուսումնասիրությունը և իրագործման քաղաքականությունը հիմք է հանդիսանում՝ առավել արդյունավետ համակարգի ձևավորման:
Փաստաթղթերի մատակարարման կարգը
Դիմումներ պետք է համալրվեն՝ ըստ պահանջների:
| Փաստաթուղթ | Նկարագրություն | Նպատակ |
|---|---|---|
| Դիմում | Հարկային պարտավորությունների ներկայացման մասին | Պարտավորությունների ակնթարթային ներկայացում |
| Անձնական տվյալներ | Անձի անձնագրային տվյալներ | Օրենքի համաձայն գնահատման իրականացում |
| Վճարում | Վճարման հաստատման փաստաթուղթ | Վճարել հարկային պարտավորությունները |
Դիմումի ներկայացման ընթացակարգեր
Վերջին շրջանում ձևավորված հերթական փականը ներառել է, թե ինչպես պետք է ներկայացվեն դիմումները:
- Դիմումի լրացումը՝ ճիշտ և ժամանակին:
- Հարմար դինամիկայի ապահովում:
- Ճիշտ փաստաթղթերի մատակարարում՝ օրենքի պահանջներին համապատասխան:
ՀՀ ՊԵԿ-ն էլ, իր հերթին, կներդրի նոր համակարգեր, որոնք հնարավորություն կտան հատկացնել իրավիճակի վերաբերյալ առնչվող հարցեր: Սա կնպաստի համապատասխան ու արդիական տեղեկությունների տրամադրմանը:
Հետագա գործընթացներ և պարտավորությունները
Հարկային պարտավորությունների գանձման գործընթացը կարող է շարունակվել՝ ըստ հարկային մարմինների պահանջների:
Այն դեպքում, եթե քաղաքացիները չկատարեն իրենց պարտավորությունները, կարող են հանդիպել նոր սահմանափակումների:
- Հարկային սահմանափակումների կիրառմամբ:
- Պաշտպանության իրավունքի սահմանափակում:
Հարկային պարտավորությունները, որոնք չեն կատարվել, պետք է կարգավորվեն՝ ըստ օրենքի:
Քաղաքացիները պետք է ուշադրություն դարձնեն և կատարեն բոլոր պահանջները Արդյունավետության բարձրացման համար:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 260-Ա որոշումը ազդում է ոչ միայն այդ ֆիզիկական անձի հարկային պարտավորությունների կատարման վրա, այլև ստեղծում է ուղղակի իրավական հետևանքներ բոլոր նրանց համար, ովքեր գտնվում են նմանատիպ իրավիճակներում: Այս գործընթացի ընթացքում կարևոր է հասկանալ, թե ինչ փուլեր են անհրաժեշտ անցնելու՝ հարկային պարտավորությունների գանձման նպատակով:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսվում է հարկ վճարողի նկատմամբ ծանուցման ուղարկմամբ, որտեղ նշվում է չկատարված պարտավորությունների չափը և ժամկետները: Հարկ վճարողը պարտավոր է ստանալ և ուսումնասիրել այդ ծանուցումը, որպեսզի պարզի, թե ինչ միջոցներ պետք է ձեռնարկի: Եթե հարկ վճարողը համաձայն չէ ներկայացված տվյալներին, նա ունի право դիմել ՀՀ ՊԵԿ իրավաբանական վարչությանը՝ վերանայելու խնդիրը:
Նախատեսված օրենսդրության համաձայն, հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր եղանակներով, այդ թվում՝ ապօրինի ստացված միջոցների հաշվին, ֆինանսական միջոցների բռնագանձմամբ կամ այլ միջոցներով, որոնք նշված են օրենքում: Այս դեպքում կարևոր է պահել իրավական փաստաթղթերը և ժամանակին խորհրդակցել իրավաբանների հետ:
Վիճակագրական տվյալները և հարկային պարտավորությունների մշակում
Բացի այդ, հարկային պարտավորությունների գանձման տվյալները կարևոր նշանակություն ունեն ազգային վիճակագրության և ֆինանսական կառավարումի համար: 2023 թվականի առաջին եռամսյակում ՀՀ ՊԵԿ-ն արձանագրել է, որ հարկային պարտավորությունների չկատարման դեպքերը աճել են մոտ 15%-ով նախորդ տարվա համեմատ: Այս վիճակագրությունը ցույց է տալիս, որ ֆինանսական խստություն և ավելի ակտիվ պարտավորությունների իրականացման ռազմավարություններ են անհրաժեշտ:
Հարկային պարտավորությունների մշակման գործընթացը իր մեջ ներառում է նաև հարկային խորհրդատվություններ, որոնք կարող են տրամադրվել պետության կողմից: Օրինակ, հարկ վճարողներին կարող են առաջարկվել հատուկ դասընթացներ և սեմինարներ, որտեղ նրանք կարող են ստանալ տեղեկատվություն իրենց պարտավորությունների և իրավունքի վերաբերյալ: Այսպիսի նախաձեռնությունները կարող են մեծ դեր խաղալ հասարակության վրա, հնարավորություն տալով նրանց ավելի լավ հասկանալու հարկային համակարգը:
Տեսականորեն, հարկային պարտավորությունների մշակման գործում կարևոր է ավելացնել նաև տեխնոլոգիաների օգտագործումը, ինչպիսիք են էլեկտրոնային ծառայությունները, которые облегчают налоговые процессы и позволяют в кратчайшие сроки получать необходимые документы и информацию:
Իրավական հետևանքները եւ ապագա քայլերը
Իրավական հետևանքները, որոնք կարող են առաջանալ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների դեպքում, բազմազան են: Նախ, հարկ վճարողը կարող է դիմակայել վարչական պատասխանատվության, որը կարող է ընդգրկել տուգանքներ, գործադիր վճիռներ և անգամ քրեական հետապնդում, եթե հարկային պարտավորությունները համակարգային կերպով չեն կատարվում:
Ավելին, հարկային պարտավորությունների չկատարման հետևանքով կարող են առաջանալ նաև այլ ֆինանսական պարտավորություններ, որոնք կարող են վնասել հարկ վճարողի ֆինանսական վիճակը: Այն դեպքում, եթե պարտավորությունները չկատարվեն սահմանված ժամկետներում, դա կարող է հանգեցնել ունեցվածքի բռնագանձմանը, ինչը կարող է լուրջ խնդիրներ ստեղծել հարկ վճարողի համար:
Հարկ վճարողները, ում հարկային պարտավորությունները չեն կատարվել, պետք է դիմեն իրավաբանների ծառայություններին՝ հասկանալու համար իրենց իրավունքներն ու պարտականությունները: Ցանկացած խնդիր պետք է քննարկել իրավաբանի հետ, ինչը կարող է օգնել գոնե որոշ մասերում մեղմել հնարավոր հետևանքները: