Արժեքավոր փաստաթղթի նշանակությունը ՀՀ հարկային համակարգում
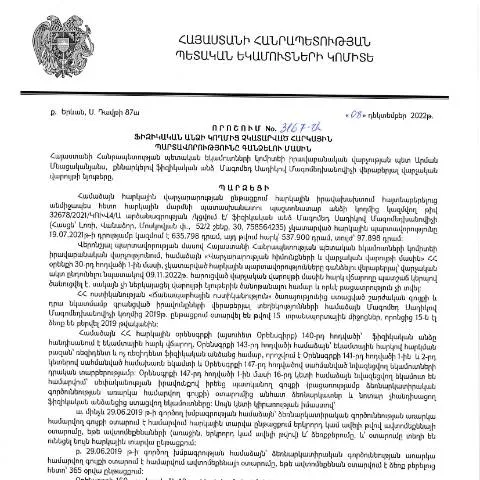
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2022 թվականի դեկտեմբերի 8-ին ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3167-Ա որոշումը՝ դատարանում օրինականության ապահովման և հարկային պարտավորությունների կատարման վերահսկողության առումով կարևոր քայլ է։ Այս փաստաթուղթը հանգեցնում է ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը, որոնք մինչ այդ մնացել էին չկատարված։
Ովքե՞ր կարող են դիմել և ինչու
Այս փաստաթուղթը նախատեսում է այն ֆիզիկական անձանց համար, ովքեր հարկային պարտավորություններ ունեն, սակայն որևէ բացատրություն չեն տվել դրանց չկատարման պատճառների մասին։ Այժմ, անհրաժեշտություն arises, որպեսզի նրանք դիմեն իրավական վարչությանը՝ գործընթացի մեկնարկի համար։
- Հարկային պարտավորություններ ունեցող ֆիզիկական անձինք
- Նրանք, ովքեր ցանկանում են պարզել իրենց պարտականությունները
Նոր որոշման գործընթացի ժամանակացույցը
Որոշումը ենթադրում է հետևյալ ժամկետները և գործընթացները.
- Դիմումների ներկայացման սկիզբը` 2023 թվականի փետրվարի 7-ից
- Դիմումների ուսումնասիրման ժամկետը` 30 օր
- Որոշման ընդունման ժամկետը` 2023 թվականի մարտի 9-ը
Անհրաժեշտ փաստաթղթերը և հայտի ձևը
Հայտը պետք է լրացվի սահմանված ձևի համաձայն, որտեղ նշվում են հետևյալ տեղեկությունները.
| Տեղեկություն | Նկարագրություն |
|---|---|
| Անուն, ազգանուն | Ֆիզիկական անձի անձնագրում նշված տվյալներ |
| Հարկային պարտավորությունների սպառիչ ցանկ | Մանրամասնությամբ պարտքերի տեսակը և չափերը |
| Հեռախոսահամար և էլեկտրոնային հասցե | Կապի միջոցներ՝ հնարավոր հարցերի համար |
Ինչպե՞ս լրացնել հայտը
Հայտի լրացումը պահանջում է ուշադրություն և կանոնակարգերի պահպանություն։ Կիրառեք հետևյալ քայլերը.
- Առաջին հերթին, ստուգեք փաստաթղթի բոլոր կետերը, որպեսզի տեղյակ լինեք, թե ինչ տեղեկություններ են պահանջվում:
- Լրացրեք բոլոր դաշտերը, յուրաքանչյուրն ունի իր նշանակությունը:
- Ուշադրություն դարձրեք առողջության մասին նշումներին, հատկապես, եթե ձեր պարտավորությունները այլ երկրում են:
Դիմումը ներկայացնելու գործընթացը
Դիմումը պետք է ներկայացնել Հարկային ծառայություն։ Կարևոր է, որ հետագայում կարողանաք առնչվել հետազոտող անձի հետ, այդ պատճառով իսկապես պետք է պահպանեք բոլոր շփման տեղեկությունները:
- Դիմումը կարող եք ներկայացնել անձամբ կամ էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ պաշտոնական կայքում:
- Մատուցել փաստաթղթերն ամբողջությամբ՝ ապահովված լինելով դրանց ճիշտ լրացմանը:
Ինչպես վերահսկել դիմումի ուսումնասիրման գործընթացը
Դիմումը ներկայացնելուց հետո, կարևոր է հետևել գործընթացին:
- Օգտագործեք QR կոդ և 16-անիշանոց համար՝ ձեր դիմումի դրությունը ստուգելու համար:
- Կապվեք իրավաբանական վարչության ներկայացուցչի հետ՝ ցանկացած հարց կամ պարզաբանումների համար:
Գրավչություն և իրավունքների պաշտպանություն
Հարկային պարտավորությունները գանձելու գործընթացում յուրաքանչյուր ֆիզիկական անձի իրավունքները պաշտպանված են։ Այնուամենայնիվ, դուք ունեք նաև պարտավորություններ՝ ապահովելու համար, որ ստանում եք համապատասխան տեղեկատվություն և ճիշտ ժամանակում կատարում եք ձեր նվազեցված պարտավորությունները:
Եթե իրավիճակը չի լուծվում, կարող եք դիմել կանոնակարգերով նախատեսված վերաքննիչ մարմիններին:
Ամբողջական գիծը՝ առկայության պահպանում
Այս գործընթացը, որն ուղղված է հարկային պարտավորությունների հավաքագրմանը, կարևոր է համընդհանուր հարկային համակարգի կայունության և արդարության համար։ Պարտավորությունների կատարումը ոչ միայն ձեր շահերին է ծառայում, ինչպես նաև համայնքի և երկրի ֆինանսական կայունությանը:
Հարկային վարչությունը նախատեսում է, որ բոլոր ֆիզիկական անձինք, ովքեր ունեն պարտավորություններ, պետք է կարողանան համապատասխանաբար գործել՝ պահպանելով օրինականությունը և ապահովելով պետության եկամուտները:
Պետք է իմանալ հարկային պարտավորությունների մասին
Հայաստանի Հանրապետությունում հարկային պարտավորությունները ոչ միայն օրենքի պահանջներն են, այլև յուրաքանչյուր քաղաքացինի անձնական պատասխանատվությունն է: Աշխարհում, որտեղ հարկային օրենքները կարող են փոփոխվել, անհրաժեշտ է լինել տեղեկացված և գիտակցված: Հարկային պարտավորությունները ենթադրում են ոչ միայն տվյալների ներկայացում, այլև դրանց կատարման հետևողականություն: Այսինքն, հարկային մարմինները կարող են կիրառել վարչական և քրեական պատասխանատվություն, եթե պարտավորությունները չեն կատարվում: Այս առումով, ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը, որը հրապարակվել է 2023 թվականի փետրվարի 7-ին, կարևորագույն նշանակություն ունի:
Նոր կարգավորումներ և դրանց ազդեցությունը հարկ վճարողների վրա
2022 թվականի դեկտեմբերի 8-ին ընդունված որոշումը նշում է, որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել նոր կարգավորումներ, որոնք կխստացնեն հարկային մարմինների կողմից իրականացվող վերահսկողությունը: Այս նոր կարգավորումները ներառում են նաև հարկային պարտավորությունների արագ գանձման մեխանիզմներ, որոնք նախատեսում են էլեկտրոնային ծառայությունների ակտիվ օգտագործում: Պետք է ունենալ գիտակցություն, որ հարկային պարտավորությունների կատարման ուշացումը կարող է բերել բարդություններ՝ սկսած վարչական տույժերից մինչև կրճատումներ և պատժամիջոցներ:
Քաղաքացիների իրավունքները հարկային պարտավորությունների նկատմամբ
Հարկային պարտավորությունների կատարման գործընթացում կարևոր է նաև քաղաքացիների իրավունքների գիտակցումը: ՀՀ օրենքը նախատեսում է, որ քաղաքացիները ունեն իրավունքներ՝ ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև ներկայացնել բողոքներ՝ հարկային մարմինների գործողությունների կամ որոշումների դեմ: Այսպիսով, կարևոր է, որպեսզի հարկ վճարողները ճիշտ և ժամանակին տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին, ինչը կօգնի նրանց պաշտպանել իրենց շահերը և նվազեցնել իրավաբանական խնդիրների ռիսկը: