Առաջին քայլերը հարկային պարտավորությունների կատարման ուղղությամբ
Հայաստանի Հանրապետությունում ֆիզիկական անձանց հարկային պարտավորությունները չկատարվելու դեպքում, Կառավարության որոշմամբ, անհրաժեշտ է լրացնել և ներկայացնել համապատասխան հայտը: Այս գործընթացը կարող է ավելի պարզ լինել, եթե հետևեք որոշ կարևոր քայլերի:
Հայտի նշանակությունը և դրա բովանդակությունը
Այս ձևը «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում հիմնված է այն բանի վրա, որ հարկային մարմինները պատասխանատվություն ունեն ֆիզիկական անձանց հարկային պարտավորությունների նկատմամբ: Հայտը, որ հրապարակվել է 2025 թվականի օգոստոսի 20-ին, պահանջում է մանրամասն տեղեկություններ՝ այդ թվում՝ անձի անուն, ազգանուն, ՀՎՀՀ, անձնագիր, ինչպես նաև ֆինանսական տեղեկություններ:
Ինչպե՞ս կարող են քաղաքացիները լրացնել հայտը
Հայտը լրացնելու համար հարկավոր է ունենալ որոշակի փաստաթղթեր, որոնք պետք է ներկայացվեն համատեղ: Դրանք ներառում են:
- Անձնագիր կամ այլ նույնականացման փաստաթուղթ
- Հարկային պարտավորությունների քաշքշուկի մասին տեղեկանք
- Ֆինանսական հաշվետվություններ, եթե անհրաժեշտ է
Ֆորմայում կան հատուկ դաշտեր, որոնք պետք է լրացվեն իրական տվյալներով, որպեսզի գործընթացը չկ复杂ի:
Դեպոզիցիայի տարբերակները
Հայտը կարելի է ներկայացնել տարբեր եղանակներով, և յուրաքանչյուր ձև ունի իր առավելությունները:
- Ընթացիկ համակարգի միջոցով: Էլեկտրոնային եղանակով, օգտագործելով անձնային հաշիվը:
- Պատրաստի նամակով: Սահմանված հասցեով, որտեղ ներկայացվում են վավերացուցիչ փաստաթղթերը:
- Հանդիպման ժամանակ: Հարկային մարմնում, երբ անհրաժեշտ է անմիջական խորհրդատվություն կամ օգնություն:
| Դեպոզիցիայի եղանակ | Առավելություններ | Ամբողջացման ժամանակ |
|---|---|---|
| Էլեկտրոնային | Ավելի արագ և արդյունավետ | 1-3 աշխատանքային օր |
| Նամակ | Հնարավորություն է տալիս լրացնելու տեղեկությունը | 5-7 աշխատանքային օր |
| Հանդիպման ժամանակ | Շարունակական խորհրդատվություն | Անմիջապես |
Քաղաքացիների իրավունքներն ու պարտականությունները
Երբ քաղաքացիները լրացնում են և ներկայացնում են հայտը, նրանք ստանում են որոշ իրավունքներ. այդ թվում:
- Իրավունք ստանալ տեղեկություններ արտահայտվելու մասին
- Քաղաքացիական դատավարության իրավունք, եթե անհրաժեշտ է
Բացի այդ, նրանք պետք է ամենայն ուշադրությամբ վերաբերվեն փաստաթղթերի լրացման գործընթացին, քանի որ ցանկացած սխալ կարող է բերել բարդության:
Հնարավոր սխալներ և դրանց հետևանքները
Հայտը լրացնելիս հնարավոր են մի շարք սխալներ, որոնք կարող են հանգեցնել մերժման կամ լրացուցիչ պահանջների:
- Տվյալների անճշտություն
- Խախտումներ ժամկետների մեջ
- Առանց անհրաժեշտ փաստաթղթերի ներկայացում
Սթափեցնող իրավիճակներում՝ ինչ անել
Եթե հայտի ներկայացման ընթացքում քաղաքացիները բախվում են խնդիրների, կարևոր է դիմել համապատասխան մարմիններին՝ ճանապարհների պարզեցման և անհրաժեշտ տեղեկատվության ստացման համար:
- Հաստատել խնդրի բացատրում
- Դիմել իրավաբանական աջակցություն ստանալու համար
Հանրային տեղեկությունները և քաղաքական կողմերը
Հարկային պարտավորությունների վերաբերյալ տեղեկությունները հաճախ փոփոխվում են, իսկ քաղաքացիների տեղեկացվածության բարձրացումը խիստ կարևոր է: Նրանք պետք է հետևեն փոփոխություններին, որպեսզի կարողանան ժամանակին արձագանքել:
Վերջապես, հարկային քննարկումների մեջ ակտիվ մասնակցությունը կարող է նպաստել հարկային քաղաքականության բարելավմանը:
Մանրամասներ և լրացուցիչ տեղեկություններ
Հարկային պարտավորությունները կատարվելու են տարիների ընթացքում, և քաղաքացիները պետք է տեղեկացված լինեն իրենց իրավունքների և պարտականությունների մասին: Սա կարող է օգնել նրանց խուսափել հնարավոր սխալներից և ի վերջո՝ ապահովել հարկային համակարգի կայունությունը:
Դատարանական կարգավիճակ և վճռի վիճարկում
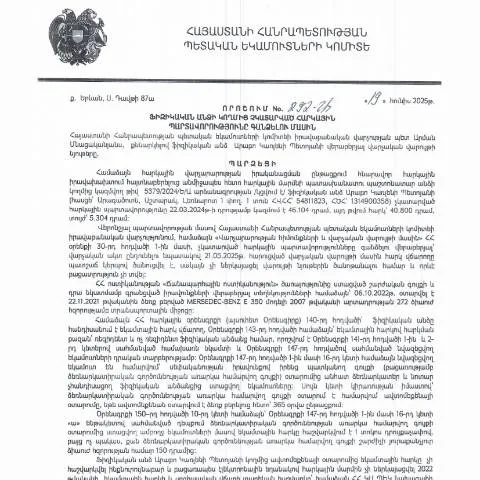
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19․06․2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 292-Ա որոշման դեմ դիմում ներկայացնելու գործընթացը սահմանում է կոնկրետ ընթացակարգեր: Դիմումը կարող է ներկայացվել ինչ-որ դատարան, և քաղաքացին պետք է ուշադրություն դարձնի, որ դիմումն ընդունելու համար անհրաժեշտ է ներկայացնել՝ առաջին հերթին, հարկային պարտավորությունների չկատարման մասին փաստաթղթեր, ինչպես նաև անհրաժեշտությամբ՝ հարակից փաստաթղթեր, որոնք կարող են հիմնավորել դիմողի դիրքորոշումը:
Դատարան մուտքագրելու համար դիմումի ձևը կարող է լինել стандартային՝ ըստ ՀՀ վարչական դատավարության օրենսգրքի: Դիմումատուն պետք է ներկայացնի վստահության կամ փաստաբանի օգնությունը, եթե այդպիսիք կան: Տվյալ դեպքում՝ հարկային պարտավորությունների կուտակումները պետք է մանրամասնապէս ներկայացվեն, և անհրաժեշտ է հավաստել պարտավորությունների առկայություն կամ բացակայություն:
Քանի որ դատարանի որոշումները կարող են վերաքննիչ լինելու հիմք հանդիսանալ, հարկադիր վճռի դեմ վերաքննիչ կողմը կարող է դիմել վերաքննիչ դատարան: Դա նշանակում է, որ յուրաքանչյուր քաղաքացի, որը զգում է, որ իր իրավունքները խախտվել են, ունի հնարավորություն դատարանում պաշտպանել իր շահերը:
Էլեկտրոնային դիմումներ և ստուգման գործընթաց
ՀՀ ՊԵԿ կայքում իրականացվող էլեկտրոնային ծառայությունների միջոցով քաղաքացիները կարող են հեշտությամբ դիմել 292-Ա որոշման վերաբերյալ՝ առանց պարտադիր տեղում ներկա գտնվելու: Վերոնշյալ որոշման հարցով դիմումը կարող է ուղարկվել նաև առցանց, որտեղ քաղաքացին կարող է ներբեռնել անհրաժեշտ փաստաթղթերը և լրացնել համապատասխան դիմումը: Սա շատ կարևոր է, քանի որ առցանց համակարգը արագացնում է ամբողջ գործընթացը և նվազեցնում բյուրոկրատական ուշացումները:
Տվյալ դիմումների ստուգման գործընթացը կատարվում է՝ հիմք ընդունելով քաղաքացիների ներկայացրած փաստաթղթերն ու տրամադրված տվյալները: Հարկային պարտավորությունները ստուգվում են պետական ռեգիստրում, որտեղ պետական մարմինները կարող են արագ և ընդհանրապես ապացուցել տվյալների ճշտությունը: Ելի որակի ստուգման նպատակով պահանջվում է նաև դիմողի անհատական համարը, որը ապահովում է համակարգի անվտանգությունը:
Անհրաժեշտ է նշել, որ դիմումներն ու դրանց ընթացքը կարող են դիտվել էլեկտրոնային համակարգում, և քաղաքացիները հնարավորություն ունեն հետևողականորեն ստուգել իրենց դիմումի կարգավիճակը՝ օգտվելով ID քարտի կամ էլեկտրոնային ստորագրության միջոցով: Սա մեծապես բացահայտում է գործընթացների թափանցիկությունը:
Հարկային պարտավորությունների խախտման հետևանքները
Հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմաբնույթ՝ կախված յուրաքանչյուր առանձին դեպքից: 292-Ա որոշման ուժով, պետական մարմիններն իրավունք ունեն կիրառելու հարկային պատժամիջոցներ, որոնք կարող են ներառել, սակայն չեն սահմանափակվում՝ հարկային տուգանքներ, սակայն նաև՝ հաշվարկված տոկոսներ, և պարտավորությունների կատարումից խուսափելը ենթադրում է նաև քրեական պատասխանատվություն որոշ դեպքերում:
Հարկային պարտավորությունների չկատարման համար պատժամիջոցները կարող են ավելացնել քաղաքացիների պարտավորությունները, ինչը հանգեցնում է սեփականության կորուստի, և լրացուցիչ ծախսերի, որոնք կարող են վերանալ մարմինների կողմից:
Անհրաժեշտ է, որ քաղաքացիները ուշադիր վերաբերվեն իրենց հարկային պարտավորություններին և կանոնավոր կերպով ստուգեն իրենց իրավաբանական կարգավիճակը՝ ապագայում նման իրավիճակներից խուսափելու համար: Տեղեկացված լինելը ապահովում է հարկային պարտավորությունների պատասխանատու կիրառում, ինչը նվազեցնում է ֆինանսական ռիսկերն ու ապագայում խուսափելու հնարավորությունը: