Նախաբան՝ պաշտոնական փաստաթղթի նշանակությունը
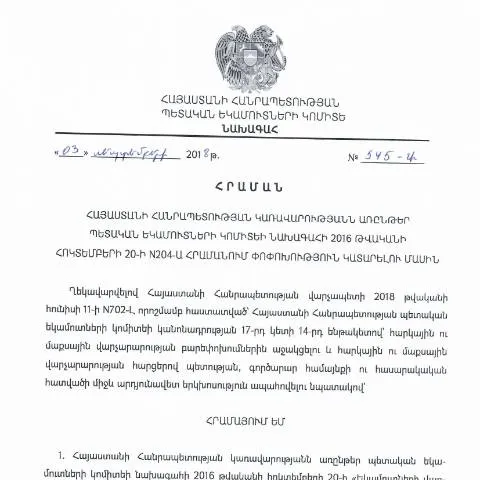
Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի (ՊԵԿ) նախագահի 2018 թվականի սեպտեմբերի 3-ի հրամանը, նշված N204-Ա, հանդիսանում է հիմնարար փաստաթուղթ, որը վերաբերում է հարկային վարչարարությանը։ Այս փաստաթուղթը նպատակ ունի կատարելագործել և բարելավել հարկային գործընթացները, ապահովելով վարչակարգի թափանցիկություն և արդյունավետություն։ Իրականում այս հրամանով ընծայվում են նոր կարգավորումներ, որոնք որոշակի փոփոխություններ են մտցնում 2016 թվականի հոկտեմբերի 20-ի N204-Ա հրամանի շրջանակում, ստեղծելով հստակություն և հնարավորություն բոլոր շահագրգիռ կողմերի համար.
Ի՞նչ է ներառում N204-Ա հրամանը
Հրամանը պարունակում է մի շարք փոփոխություններ, որոնք վերաբերում են հարկային վարչությանը, ներառյալ հարկային հաշվետվությունների նախապատրաստման ընթացակարգերը, հարկային պարտավորությունների կատարումը և հաշվետվությունների ներկայացման ժամկետները։ Նման փոփոխությունները բացատրվում են տարբեր պատճառներով՝ սկսած հարկային ժամանակացույցի բարելավումից մինչև վարչական բեռի նվազեցում։
Հրամանի հիմնական տեսակետները
- Հարկային հաշվետվություններ: Հրամանը նշում է, թե ինչպես պետք է ներկայացվեն հարկային հաշվետվությունները և մասնավորապես, ինչ փաստաթղթեր են անհրաժեշտ:
- Կարգապահական միջոցառումներ: Ներդրվում են նոր ընթացակարգեր կարգապահական միջոցառումների համար, որոնք նախատեսված են անպատասխանատու հարկ վճարողների նկատմամբ:
- Վճարումների տարբերակներ: Նոր մտցված են վճարման տարբերակներ, որոնք թույլ են տալիս հարկ վճարողներին ավելի հեշտությամբ կատարել իրենց պարտավորությունները:
Ովքեր են պարտավոր ներկայացնել N204-Ա հրամանը
Այս փաստաթուղթը պարտադիր է բոլոր այն կազմակերպությունների և անհատ ձեռնարկատերերի համար, որոնք զբաղվում են տնտեսական գործունեությամբ Հայաստանում։ Այն նաև վերաբերում է արտասահմանյան ընկերությունների ներկայացրած հարկային հայտարարություններին:
Հարկային պարտավորությունների կատարման պայմանները
Նախկին հրամանում նշված պայմանները մնում են ուժի մեջ, սակայն N204-Ա հրամանը շեշտում է, որ հարկ վճարողները պետք է կնքեն իրենց պարտավորություններն օրենքի շրջանակներում և ժամանակին ներկայացնեն անհրաժեշտ հայտերն ու փաստաթղթերը:
Փաստաթղթի լրացման ընթացակարգը
N204-Ա հրամանը պահանջում է, որ հարկ վճարողները լրացնեն հատուկ ձևին համապատասխանող հայտ, որը կոչվում է Dimum Dzev N2։ Սա նշանակում է, որ յուրաքանչյուր հարկ վճարող պետք է ուշադիր լրացնի ձևը՝ հաշվի առնելով նշված պահանջները:
Ֆորմայի բաժինների մանրամասն - pitfalls to avoid
| Բաժին | Նկարագրություն | Սխալներ |
|---|---|---|
| Գրանցման տվյալներ | Պարտադիր է լրացնել կազմակերպության կամ անհատի անունը, հասցեն և հարկային ID | Դուք կարող եք վրիպել ծածկագիրում կամ հասցեում |
| Հարկային պարտավորություններ | Նշել բոլոր հարկային պարտավորությունները ըստ օրենքի | Անհրաժեշտ է նշել բոլոր եղանակները, քանի որ բաց թողնելը կարող է հանգեցնել տուգանքի |
| Կից փաստաթղթեր | Ներդրել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հայտարարած տվյալները | Եթե մեկն ուտում եք, հրամանը կարող է մերժվել |
Ինչ անել մերժման կամ սխալների դեպքում
Եթե ձեր հայտը մերժվում է, կարևոր է պարզել պատճառները։ Մերժման դեպքում ՊԵԿ-ը պարտավոր է տրամադրել պատճառներ, որոնք կարող են լինել փաստաթղթերի պակաս, սխալ լրացում կամ այլ բողոք։ Շահավետ կլինի դիմել ուղիղ ՊԵԿ-ի համապատասխան ծառայություններին՝ ճշտելու համար, թե ինչ գործողություններ պետք է կատարել:
Սխալների շտկման ընթացակարգը
- Նոր հայտ ներկայացնել՝ ուղղված մերժման պատճառներին
- Կենսագրական տվյալների և փաստաթղթերի կրկին ստուգում
- Հնարավորության դեպքում խորհրդակցել մասնագետների հետ, որպեսզի համոզվեք, որ հարցերն ու փաստաթղթերը համապատասխանում են պահանջներին
Աջակցություն փաստաթղթերն անցնելու դեպքերում
Անհրաժեշտ փաստաթղթերի հավաքման գործընթացն ունի իր անվտանգության չափանիշները։ Դա վերաբերում է ինչպես իրավաբանական անձանց, այնպես էլ անհատական ներկայացուցչություններին:
Փաստաթղթեր ըստ իրավիճակի
- Իրավաբանական անձինք: Խնդրում ենք միասին ներկայացնել ընկերության գրանցման վկայականը, հարկային ID-ն և հաշիվների բացման փաստաթղթերը:
- Ընտանիք տնային տնտեսություններ: Անհրաժեշտ կլինի ներկայացնել ընտանեկան վիճակագրական փաստաթղթեր և իրավախնդիրներ:
- Արտասահմանյան ընկերություններ: Ցուցաբերել համապատասխան փաստաթղթերը, որոնք հաստատում են ձեր ընկերության գրանցումը երկրում:
Մասնավոր դեպքեր՝ արտասահմանցիների, անչափահասների և բարդ իրավիճակների համար
Արտասահմանցի հարկ վճարողները կամ անչափահասները կարող են հանդիպել լրացուցիչ դժվարությունների։ Հիմնականը, որ պետք է հաշվի առնել՝ փաստաթղթերի լրացման և ներկայացման ժամկետներն են:
Հնարավոր իրավիճակները
- Երբ հարկ վճարողի փաստաթուղթը տրված չէ, անհրաժեշտ կարող է լինել դատական հազվագյուտ կամ իրավաբանական փաստաթուղթ, որը հիմնավորում է նրա իրավունքները:
- Անչափահասների դեպքում, անհրաժեշտ է փաստաթղթերի մեջ թվարկել ծնողների կամ հոգաբարձուների տվյալները:
Վերջնական քայլեր՝ պետական մարմիններին դիմելու համար
Վերջնական քայլերը կարևոր են՝ իրավագիտության և իրավական գործընթացների միջոցով լիովին փակելու համար:
Ինչպես դիմել պետական մարմիններին
- Որոնել համապատասխան առցանց կայքերը, որտեղ գտնվում են բոլոր տեղեկատվությունները
- Կապ հաստատել ՊԵԿ-ի աջակցման կենտրոնի հետ՝ ուղարկելու համար հարցում
- Ցանկացած փաստաթղթերը ներկայացնել ժամանակին՝ սպասելով պատասխաններին
Հավանական է, որ N204-Ա հրամանի ներկայացումը կարող է պարզել բազմաթիվ ընթացակարգեր, սակայն ճիշտ տեղեկատվության օգտագործումը կարող է խուսափել դժվարություններից և երաշխավորել արդյունավետ հաշվետվություններ:
Հայաստանի Հանրապետությունում պետական եկամուտների վարչության դերը
ՀՀ ՊԵԿ-ը (Պետական եկամուտների կոմիտե) ունի կարևոր դեր պետական ֆինանսների կառավարման մեջ: Այս կառույցը պատասխանատվություն ունի հարկային և մաքսային քաղաքականության իրականացման համար, որը նպաստում է պետական բյուջեի համալրմանը: Նրանց գործունեությունը ներառում է հարկային վարչարարության բարելավում, հարկային գիտակցության բարձրացում, ինչպես նաև հարկ վճարողների իրավունքի պաշտպանություն:
ՀՀ ՊԵԿ ղեկավարի 2018 թվականի սեպտեմբերի 3-ի N545-Ա հրամանն ուղղված է, մասնավորապես, վարչության 2016 թվականի հոկտեմբերի 20-ի N204-Ա հրամանի փոփոխություններին, որոնք կարևոր են հարկային վարչարարության բարելավման և արդիականացման համար, ինչի արդյունքում նաև հնարավոր է նվազեցնել հարկային բեռը:
Էլեկտրոնային ծառայությունների զարգացումները
ՀՀ ՊԵԿ-ը ակտիվորեն զարգացնում է էլեկտրոնային ծառայությունները՝ նպաստելով քաղաքացիների և բիզնեսի աշխատանքային գործընթացներին: ՀՀ կառավարությունը և ՊԵԿ-ը խրախուսում են հարկ վճարողների մասնակցությունը թվային վարչարարության մեջ:
ՀՀ ՊԵԿ-ի կողմից տրամադրված «մեր հարկերը» էլեկտրոնային ծառայությունը հնարավորություն է տալիս քաղաքացիներին և կազմակերպություններին վերահսկել իրենց հարկային պարտականությունները, ստանալ տեղեկություններ հարկային հաշվետվությունների մասին, ինչպես նաև դիմել հարկային բարձրացված հարցերի կամ լուծումներ գտնել: Այս ծառայությունները նախատեսված են քաղաքացիների համար պարզեցնելու համար հարկային գործողությունները և նվազեցնելու վարչական բեռը:
Հրամանի կիրառման փորձը և խնդիրները
ՀՀ ՊԵԿ նախագահին հանձնված N545-Ա հրամանի կիրառումը, իհարկե, մշակվել է բազմաբնույթ խնդիրների լուծման նպատակով: Սակայն հրամանի իրականացման ընթացքում կարող են surgir որոշակի մարտահրավերներ: Օրինակ, հարկ վճարողների շրջանում դեռևս գոյություն ունի հաճախակի եղանակների ընդունման խնդիր, ինչպիսիք են փաստաթղթերի ներկայացման ժամկետները, հարկային հաշվետվությունների հաշվապահական հաշվարկը, կամ էլեկտրոնային կայքերի տեխնիկական խնդիրները:
Այս ամենը կարող է հանգեցնել հարկային ֆոնդի համալրման պրոցեսում ժամանակի կորստի և վարչական բեռի ավելացման: Մյուս կողմից, հրամանի դրական կողմերից մեկը այն է, որ այն իրականացնում է հարցերի լուծման նոր մեթոդներ և առաջարկում է ավելի արագ և արդյունավետ կերպով իրականացնել հարկային վարչարարումը: