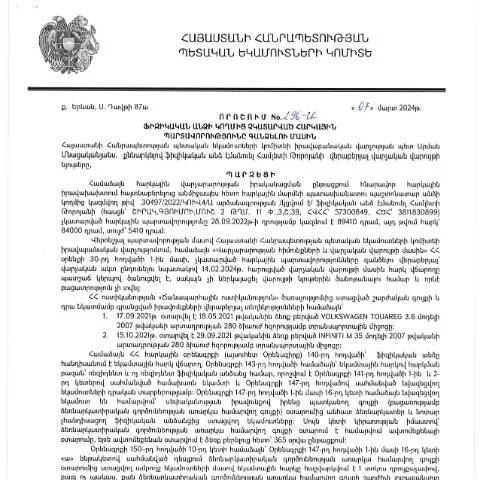
Կառավարության որոշման նշանակությունն ու կիրառումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07.03.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 296-Ա որոշումը ունի կարևոր դեր Հայաստանի Հանրապետությունում հարկային քաղաքականության իրականացման գործընթացում։ Այն նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը՝ նշում է, թե ինչպես պետք է հավաքվեն հարկերը, երբ քաղաքացիները չեն կատարել իրենց պարտավորությունները։
Ինչպես է ձևավորվում գործընթացը
Այս որոշումը ներգրավում է մի շարք քայլեր, որոնք սկսվում են քաղաքացիների վերաբերյալ տեղեկատվության հավաքումից ու վերջանում համարժեք լուծումների տրամադրմամբ։ Իրականում, յուրաքանչյուր անհատ, ով չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել որոշակի միջոցների։ Այդպիսով, գործընթացը սկսվում է տեղեկատվության մշակմամբ, որի արդյունքում կազմվում է համապատասխան փաստաթուղթ՝ հարկային պարտավորությունների մասին տեղեկություններ պարունակող։
Պայմանները և պարտավորությունները
- Հարկային պարտավորությունները անհատների կողմից կարող են լինել տարբեր՝ կախված նրանց եկամուտներից և գործունեության բնույթից։
- Երբ քաղաքացի չի կատարում վճարումները, ՀՀ ՊԵԿ-ը կարող է ձեռնարկել անհրաժեշտ միջոցումներ պարտավորությունների կատարումը ապահովելու համար։
- Քաղաքացիները պետք է տեղեկացված լինեն, որ պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի ու այլ իրավական հետևանքների։
Ուղիներ և ընդունման գործընթաց
Հարկային պարտավորությունների մասին տեղեկատվությունն ընդունվում է մի քանի տարբեր ձևերով։ ՀՀ ՊԵԿ-ը առաջարկում է ինչպես էլեկտրոնային, այնպես էլ ստանդարտ՝ թղթային տարբերակներ։ Հարկային պարտավորությունների փաստաթուղթը կարող է ներկայացվել առցանց, ինչի համար պահանջվում է նույնականացման քարտ կամ էլեկտրոնային ստորագրություն։
Թղթային և էլեկտրոնային ձևերն
| Դեպք | Ընդունման ձև | Նկարագրություն |
|---|---|---|
| Առցանց մուտք | Էլեկտրոնային ծառայություն | Օգտագործելով նույնականացման քարտ, քաղաքացիները կարող են լրացնել և ուղարկել փաստաթուղթը՝ համակարգի միջոցով: |
| Թղթային ներկայացում | Գործունեության կենտրոն | Քաղաքացիները կարող են համբերատար սպասել հերթի և անձամբ ներկայացնել փաստաթուղթը: |
Դիմումի ձևակերպման ընթացակարգը
Դիմումը համալրվում է ձևաթղթով, որը տրամադրվում է ՀՀ ՊԵԿ-ի կայքում։ Այն գրանցելուց հետո, հարկային բաժինը ստուգում է ստացված տեղեկությունները։ Եթե փաստաթուղթը համապատասխանում է պահանջներին, ապա առաջադրվում են համապատասխան գործողություններ՝ ըստ օրենքի:
Բիզնեսի կատարելիքները
- Առաջին քայլն է այցելել ՀՀ ՊԵԿ պաշտոնական կայք և լրացնել անհրաժեշտ ձևը։
- Հաջորդ փուլը պահանջում է փաստաթղթի ճիշտ լրացում՝ հաշվի առնելով գոյություն ունեցող բոլոր պահանջները։
- Ներկայացումց հետո հարկային մարմինը կատարում է ստուգումներ՝ հաշվի առնելով ներկայացված տեղեկատվությունը:
Ժամկետներն ու հսկողությունը
ՀՀ ՊԵԿ-ն նպատակ է դնում, որպեսզի յուրաքանչյուր քաղաքացի իր պարտավորություններն իրականացնի ժամանակին։ Այդ պատճառով, 296-Ա որոշման շրջանակներում սահմանված ժամկետները շատ կարևոր են։ Փաստաթղթերի ներկայացման ժամկետները որոշվում են օրենքի հիման վրա, ուստի քաղաքացիները պետք է ուշադիր լինեն՝ փաստաթղթերը ներկայացնելով նախապես, որպեսզի կանխեն հնարավոր տուգանքներ։
Ժամկետների վրա ազդող գործոնները
- Տեղեկատվության հավաքման արագությունը։
- Փաստաթղթերի լրացման ճշգրտությունը։
- ՀՀ ՊԵԿ-ի արձագանքման ժամանակները՝ փաստաթղթերի ստուգմանն ու ընդունմանը։
Հատուկ դեպքեր և անհատական մոտեցումներ
Որպեսզի պարզենք, թե ինչպես է 296-Ա որոշումը վերաբերում հատուկ դեպքերի, կարևոր է հասկանալ, թե ովքեր են այն քաղաքացիները, որոնք կարող են հանդիպել դժվարությունների։ Օրինակ, արտասահմանում գտնվող քաղաքացիները, անչափահասները կամ մարդիկ, որոնք ունեն բարդ իրավիճակներ։
Արտասահմանում գտնվող քաղաքացիների շրջանառություն
Արտասահմանում գտնվող քաղաքացիները պետք է լրացնեն հատուկ դիմում, որը նախատեսված է նրանց համար։ Դիմումի ձևը տեղադրված է ՀՀ ՊԵԿ կայքում, որտեղ նաև նշվում են բոլոր անհրաժեշտ տեղեկությունները՝ վերաբերվող կոմունիկացիայի և ստորագրության վերաբերյալ։
Անչափահասներին և նրանց ներկայացուցիչներին
Անվանափոխությունները, որոնք կարող են լինել անչափահասների անվամբ, ենթադրում են, որ նրանց ներկայացնող անձը (օրինակ, ծնող կամ իրավաբան) պետք է ներկայացնի բոլոր պահանջվող փաստաթղթերը՝ ըստ օրենքի:
Փաստաթղթի նշանակությունը և հետևանքները
Պետք է նշել, որ այս որոշման մասնակիցները ունեն իրավունքներ, որոնք չեն կարող խախտվել, սակայն ունեն նաև պարտավորություններ, որոնք պետք է կատարեն։ Դրանք են՝ հարկային պարտավորությունների կատարումը, որ հնարավոր չէ պահանջել, եթե քաղաքացիները չեն գիտակցում իրենց պարտավորությունները։
Արդյունքները պարտավորությունների չկատարումից
- Մասնագիտական խորհուրդները, որոնք կարող են ստացվել՝ հարկային իրավաբաններից։
- Վարչական տույժեր, որոնք կարող են լինել պարտավորությունների չկատարելու արդյունքում։
- Հնարավոր դատական և իրավական գործընթացներ՝ հարկային պարտավորությունների կատարումը ապահովելու նպատակով։
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 296-Ա որոշումը նախատեսում է համալիր գործընթաց, որն ուղղված է հարկային պարտավորությունների չկատարումը կանխելուն: Այս որոշման հիման վրա, հարկ վճարողները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են պարտադիր միջոցառումների՝ հարկային պարտքի գանձման համար: Սա ներառում է ինչպես ֆինանսական, այնպես էլ իրավաբանական քայլեր:
Ծրագիրը նախատեսում է մի շարք փուլեր՝ սկսած նախնական հաղորդագրությունից, մինչև հարկային պարտքի գանձման գործիքակազմերի կիրառում: Առաջին փուլում հարկ վճարողը ստանում է հաղորդագիր, որտեղ մանրամասն ներկայացվում են պարտքերի չափերը, իսկ հաջորդ փուլում՝ հարկային մարմինը կարող է կիրառել հարկային պարտքերի գանձում:
Գրանցման և փաստաթղթերի ներկայացման ընթացակարգեր
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակում հարկ վճարողները պետք է կատարեն սահմանված ընթացակարգերը, որոնք ներառում են համապատասխան փաստաթղթերի պատրաստում և դրանց ներկայացում ՀՀ ՊԵԿ: Այդ փաստաթղթերն ընդգրկում են, սակայն չեն սահմանափակվում միայն՝ նույնականացման փաստաթուղթ, հարկային հաշվետվություններ և պարտքերի վերաբերյալ տեղեկություններ:
Առանձնահատուկ ուշադրություն պետք է դարձվի փաստաթղթերն ճիշտ լրացնելուն և ներկայացման ժամկետներին, քանի որ ցանկացած ուշացում կարող է հանգեցնել լրացուցիչ գումարների կամ տուգանքների: Տեղեկությունը հարկադրված է ներկայացնել էլեկտրոնային ձևով, օգտագործելով ID քարտ և էլեկտրոնային ստորագրություն:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները»
ՊԵԿ-ի իրականացրած միջոցառումները նպատակ ունեն բարձրացնել հարկային օրենսդրության նկատմամբ անձերի զգոնությունը: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ինչպես վարչական, այնպես էլ քրեական պատասխանատվության, կախված դեպքի լրջությունից: Մասնավորապես, հարկային մարմինները կարող են կիրառել տուգանքներ, որոնք զգալիորեն բարձր են, քան նվազագույն պարտադիր վճարները:
Իրականացնելով այս որոշումը, ՊԵԿ-ն ապահովում է հարկային կարգապահության խստացումը և հասարակության շրջանում հարկային գիտակցության բարձրացումը: Հարկ վճարողները, որոնք ունեն իրավունքներ և պարտավորություններ, պետք է հետևեն օրենսդրական փոփոխություններին և համապատասխանեն հարկային օրենքներին՝ խուսափելով քրեական պատիժներից: