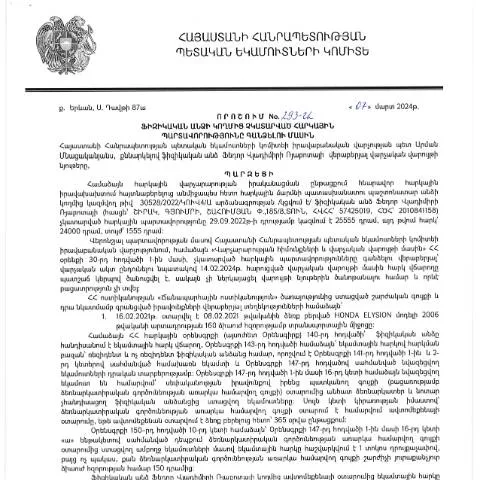
Պետական որոշման ընթացակարգն ու նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 07․03․2024թ․ կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 293-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունների կատարման գործընթացը։ Այս որոշումը հստակեցնում է այն ընթացակարգերը ու պայմանները, որոնք պետք է պահպանվեն հարկային պարտավորությունների գանձման համար, նաև սահմանում է պետական մարմինների մասնակցության մակարդակը այս գործընթացում:
Որոշման հայրենական իրավունքներում պատմական ակունքները
Հայաստանի Հանրապետությունում հարկային քաղաքականությունը ձևավորվել է տարբեր կարգավորումներից և օրենքներից։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը օրենսդրական փոփոխությունների ու նոր մոտեցումների հետևանք է։ Այն նախատեսում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական հետևանքների։ Այս որոշմամբ կառավարությունը նպատակ ունի, որպեսզի հարկային համակարգը լինի ավելի արդյունավետ ու թափանցիկ, ինչպես նաև ապահովվի հարկային պարտավորությունների կատարման նկատմամբ վերահսկողությունը:
Հարկային պարտավորությունների կատարման գործընթացը
- Պարտավորությունների առաջնահերթություն: Հարկային պարտավորությունները պետք է կատարվեն ժամանակին, թեև որոշ դեպքերում կարող են լինել բացառություններ՝ կախված ֆիզիկական անձի իրավիճակից։
- Զեկուցման պահանջը: Հարկ վճարողները պետք է ներկայացնեն վճարումների մասին տեղեկատվություն համապատասխան մարմիններին, ինչը կարող է իրականանալ էլեկտրոնային ձևով։
- Վճարման ժամկետները: Հարկային վճարումները պետք է կատարվեն սահմանված ժամկետներում, որպեսզի խուսափեն տուգանքներից կամ այլ իրավական հետևանքներից։
Որոշման կիրառության շրջանակը
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Պարտադիր չէ, որ նրանք ունենան մեծ տույժեր, սակայն ցանկացած անկատարում կարող է հանգեցնել պետական մարմինների կողմից օրենքի կիրառմանը։ Որոշումը հատկապես կարևոր է այն դեպքերում, երբ հարկային պարտավորությունները պետք է կատարվեն արագ, կամ երբ ֆիզիկական անձի ֆինանսական վիճակը չի թույլատրում վճարել պարտքերը:
Հարկային պարտավորությունների դադարեցման կամ փոփոխման հիմքերը
- Որոշ դեպքերում, ֆիզիկական անձը կարող է ներկայացնել հիմնավորված պահանջներ՝ իր հարկային պարտավորությունները դադարեցնելու կամ փոխելու համար։
- Հարկային մարմինները պարտավոր են կատարել մանրակրկիտ ուսումնասիրություն և որոշել, թե արդյոք մասնավոր անձի ներկայացրած պահանջները արդարացված են։
Թողարկված որոշման փաստաթղթային ձևակերպումներ
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման փաստաթղթային ձևակերպումը ներառում է մի շարք կարևոր կետեր, որոնք պետք է լրացվեն ստույգ։ Հարկ վճարողները պետք է ուշադիր վերաբերվեն ստորև նշված կետերին:
Ֆորմայի լրացման քայլերը
- Անձի տվյալները: Լրացվող ձևում պետք է նշվեն տվյալների ամբողջականությունը, այդ թվում՝ անուն, ազգանուն, ծննդյան ամսաթիվ և նույնականացման համար:
- Հարկային պարտավորության մանրամասները: Ազգային հարկային մարմնի կողմից սահմանված հարկային պարտավորությունների տեսակը և գումարը:
- Վճարման պայմանները: Որոշման մեջ պետք է ընդգրկվեն նաև վճարման եղանակները, այդ թվում՝ ինչպիսի վճարման համակարգ կարող է օգտագործվել:
Հարկային պարտավորությունների կատարման հետևանքները
Եթե ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները, ապա հետևանքները կարող են լինել բավականին լուրջ:
- Տուգանքների կիրառումը: Վճարման ժամկետների խախտման դեպքում նախատեսվում են տուգանքներ, որոնք կարող են բավականին բարձր լինել:
- Իրավական գործողությունները: Հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում, որն իր հերթին կարող է հանգեցնել կարգապահական կամ իրավական միջոցների:
- Ֆինանսական պարտավորությունների աճ: Հարկային պարտավորությունների չկատարման հետևանքով կարող են ավելանալ նաև ֆինանսական պարտավորությունները:
Ծրագրային թե՞ տեխնիկական լուծումներ
Այս որոշումն ընդգծում է նաև տեխնոլոգիական լուծումների կարևորությունը, որոնք կարող են աջակցություն ցուցաբերել ինչպես հարկ վճարողներին, այնպես էլ պետական մարմիններին։ Մասնավորապես, հարկ վճարողների համար նախատեսվում է էլեկտրոնային դիմումների համակարգ:
Էլեկտրոնային ծառայությունների կիրառման առավելությունները
- Արժեքային տնտեսում: Էլեկտրոնային դիմումների միջոցով հնարավոր է խնայել ժամանակ և գումար, քանի որ վճարումները կարող են իրականացվել առցանց:
- Ապահովություն: Տվյալների պաշտպանության մեթոդները ապահովում են, որ որակի և անվտանգության բարձր մակարդակ պահպանվի:
- Շահավետություն: Համակարգը թույլ է տալիս պետական մարմիններին արդյունավետ ղեկավարել հարկային պարտավորությունները:
Ակնկալվող փոփոխություններ և զարգացումներ
ՀՀ ՊԵԿ-ն ակնկալում է, որ ավելի շատ ֆիզիկական անձինք կդիմեն նոր էլեկտրոնային ծառայություններին՝ վկայակոչելով այս որոշման հնարավորությունները։ Զարգացումները կուղղվեն ավելի լավ գրանցմանը, ինչպես նաև վարչական գործընթացների պարզեցմանը:
Հարկային բարեփոխումների հեռանկարը
- Կառավարությունը ծրագրում է շարունակական բարեփոխումներ, որոնք կկողմնորոշվեն հարկային պարտավորությունների և դրանց կատարողականության մեծացման վրա:
- Անհրաժեշտ է բարելավել նաև հարկային օպերատորների կարողությունները՝ նրանց աջակցելու համար՝ հարկային պարտավորություններին վերաբերող հարցերում:
Դիտարկումներ ու մեկնաբանություններ որոշման մասին
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 07․03․2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 293-Ա որոշումը ենթադրում է այսպիսի կարևորագույն հարցերի քննարկում, որոնց միջոցով հարկային քաղաքականության պրակտիկան կարող է բարելավվել։ Նախ, հարկային պարտավորությունների դրվագը, որը տեղ է գտնում որոշման մեջ, կարևոր է ոչ միայն առանձին անձանց համար, այլև ողջ ֆինանսական համակարգի կայունության տեսանկյունից։ Այդ պատճառով, որոշման գործարկումն առնչվում է ՀՀ-ի հարկային օրենսդրության փոփոխությունների անհրաժեշտությանը:
Այս որոշման ներքո հարկային մարմինները պարտավոր են ուշադրություն դարձնել այն գործոններին, որոնք կարող են ազդել ֆիզիկական անձանց հարկային պարտավորությունների կատարողականության վրա։ Այդ թվում են սոցիալ-տնտեսական պայմանները, անձի ֆինանսական վիճակը, սոցիալական պաշտպանությունը, և այլ փաստեր, որոնք պետք է հաշվի առնվեն՝ որոշման իրականացման ընթացքում։ Նաև, այն հատկանիշները, որոնք կարող են ազդել այդ պարտավորությունների գանձման գործընթացի վրա, պետք է մանրամասնորեն վերլուծվեն՝ այդպիսով ապահովելով օրենքին համաձայն գործողություններ:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
Հարկային պարտավորությունների գանձման գործընթացը, հատկապես 293-Ա որոշման կոնտեքստում, ունի տարբեր փուլեր, որոնք պետք է իրականացվեն կարգապահ կերպով։ Նախ, հարկային մարմինների կողմից պետք է տեղի ունենա պարտավորությունների առկայության և չափի հայտնաբերում։ Այս գործընթացը ներառում է տվյալ անձի հարկային հաշվետվությունների ուսումնասիրություն, ինչպես նաև հարկային հաշվառման տվյալների ճշտում։
Այս գործընթացի երկրորդ քայլը ենթադրում է հաղորդագրությունների և ծանուցումների ուղարկում այն վճարառուներին, ովքեր ատված են հարկային պարտավորությունների կատարման մեջ։ Այս ծանուցումները պետք է պարունակեն տեղեկատվություն ոչ միայն պարտականությունների մասին, այլ նաև հնարավոր հետևանքների, եթե պարտավորությունները չեն կատարվում։ Այստեղ հարկադիր որոշման դեպքում մարդու իրավունքների պաշտպանության տարբեր մեխանիզմները նույնպես պետք է հաշվի առնվեն՝ իհարկե՝ օրենքի սահմաններում:
Վերջին փուլը, որը նշված թղթում արտահայտված է, ներառում է թուրքական գործողություններ՝ պարտավորությունների գանձման ուղղությամբ, եթե դրանք դեռևս չեն կատարվել։ Այս գործընթացը կարող է ներառել ինչպես ֆինանսական միջոցներ, այնպես էլ այլ իրավաբանական միջոցներ, որոնք կարող են կիրառվել պետական մարմինների կողմից, ինչը նույնպես պետք է իրականացվի օրենքի շրջանակներում՝ հաշվի առնելով քաղաքացիների իրավունքները:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
ՀՀ ՊԵԿ 293-Ա որոշումը նաև կարևոր է քաղաքացիների իրավունքների շրջապատով։ Օրենքի համաձայն, յուրաքանչյուր ֆիզիկական անձ ունի իրավունք ստանալ ճիշտ և սպառիչ տեղեկատվություն իր հարկային պարտավորությունների մասին։ Այսինքն՝ հարկային մարմինները պարտավոր են քաղաքացիներին տրամադրել տեղեկատվություն, որը վերաբերում է նրանց պարտավորություններին, ինչպես նաև հնարավոր լինելու դեպքում՝ նրանց ծանոթացնել օրենքի փոփոխություններին:
Ավելին, հարկային մարմինները պետք է ապահովեն քաղաքացիների մասնակցությունը հարկային գործընթացներին, ինչը հնարավորություն կտա քաղաքացիներին ներկայացնել իրենց կարծիքները և առաջարկությունները։ Սա կարող է իրականանալ՝ կազմակերպելով հանդիպումներ, լսումներ կամ սեմինարներ՝ տաղավարների և մասնագետների մասնակցությամբ:
Հաշվի առնելով ցածր սոցիալական վիճակ ունեցող անձանց կարիքները, հարկային մարմինները կարող են առաջարկել հատուկ ծրագրեր ու միջոցառումներ, որոնք ուղղված կլինեն հարկային պարտավորությունների կատարման խթանմանը՝ ընդունելով նաև առանձին դեպքեր՝ սոցիալական աջակցություն տրամադրելու նպատակով: