Դիմումի նշանակությունը և պահանջները
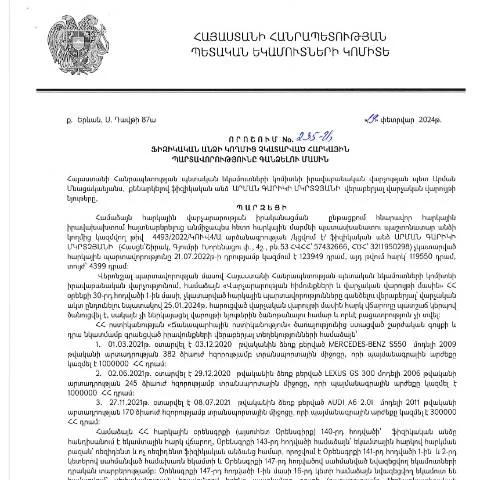
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 235-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որի միջոցով պետությունը կարող է պահանջել անհատներից, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, համապատասխան միջոցներ:
Այս որոշման նպատակն է ապահովել հարկային համակարգի արդյունավետություն և արդարացիությունը, իսկ երկրի տնտեսության առողջացումը պահանջում է, որ քաղաքացիները կատարեն իրենց պարտավորությունները:
Ովքեր են կարողանում ներկայացնել այս դիմումը
Այս որոշման շրջանակներում դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն գործադրվել: Սա կարող է լինել անկախ նրանից, թե արդյոք անձը նախկինում հարկային հայտարարություն է ներկայացրել, թե ոչ:
- Ցանկացողները պետք է լինեն անհատական ձեռնարկատերեր կամ պարզապես ֆիզիկական անձինք:
- Հարկային պարտավորությունների չկատարումը կարող է լինել ինչպես վարչական, այնպես էլ քրեական պատասխանատվություն:
Դիմումը լրացնելու գործընթացը
Դիմման գործընթացը պահանջում է ուշադրություն մանրամասներին, քանի որ ճիշտ լրացված փաստաթուղթ կարող է խուսափել հետագայում պատիժներից:
Անհրաժեշտ տեղեկությունները
- Անվանումը՝ դիմողի անուն, ազգանուն, և ծննդյան ամսաթիվ:
- Հարկային համարը (TIN)՝ պետք է նշել ծառայության համար:
- Հարկային պարտավորությունների տեսակը՝ ինչ հարկեր չեն վճարվել:
- Ամսաթիվ՝ պարտավորությունների կատարման վերջնաժամկետ:
Նմուշի ձևը և լրացման կանոնները
Դիմումը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Այն պետք է լրացվել ըստ նշված նմուշի, որը նախատեսում է տարբեր ոլորտների համար համապատասխան ձևեր:
- Լրացնել բոլոր անհրաժեշտ դաշտերը:
- Թերթացնել բոլոր կետերը և համոզվել, որ տեղեկատվությունը ճշգրիտ է:
- Հաստատել դիմումը էլեկտրոնային ստորագրությամբ:
Դիմումը ներկայացնելու գործողությունները
Դիմումը կարող է ներկայացվել երկու եղանակով՝ առկա կամ էլեկտրոնային ձևով:
Ընդունելի եղանակները
- Առկա տարբերակ՝ դիմումը կարող եք ներկայացնել ՀՀ ՊԵԿ տարածքային ստորաբաժանումներին:
- Էլեկտրոնային ձև՝ դիմումը կարող է ուղարկվել նաև «քաղաքացիական ծառայությունների միասնական կենտրոն» համակարգի միջոցով:
Առանձնահատկությունները
Վստահեք, որ դիմումը ներկայացնելուց հետո ստացեք հաստատման QR կոդ, որը կհաստատի, որ ձեր դիմումը գրանցված է:
Իրավական գործընթացը և դիմումի ստուգումն
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ը պարտավոր է այն ստուգել որոշակի ժամկետում:
Պրոցեսը սկսելիս
Դիմումը ստուգվում է 30 աշխատանքային օրվա ընթացքում:
Պայմաններ՝ քրեական կամ վարչական պատասխանատվություն ենթադրող դեպքերի առկայության դեպքում, անձը կարող է դատական գործընթացի ենթարկվել:
Ինչու է կարևոր ստուգումը
Եթե որոշումն ընդունվում է, ապա դիմողը ստանում է համապատասխան գրություն, իսկ եթե կա որևէ խնդիր, ապա նա պետք է պատասխան տա:
Այս միտումը կարևոր է կազմակերպված աշխատանք և քաղաքացիական պատասխանատվություն:
Որպեսզի խուսափեք խնդիրներից
Երբ դիմում եք ներկայացնում, համոզվեք, որ բոլոր փաստաթղթերը լրացված են և որ դրանք հիմնավորված են:
Արդյունքում, եթե նկատվում են վրիպակներ, անհրաժեշտ կլինի վերականգնել գործընթացը:
Որպեսզի չպատժվեք
Խուսափելու համար, դիմողները պետք է ժամկետները պահպանեն:
- Եթե դիմումը մերժվում է, դիմողը կարող է ներկայացնել լրացուցիչ փաստաթղթեր:
- Եթե ծանոթությունը արտահայտված չէ, դիմողը կարող է դիմել վերանայման:
Իրավական պարտավորությունները և հետևանքները
Դիմումն ունի բազմաթիվ իրավական հետևանքներ, ինչպես նաև պարտավորություններ:
Երբեմն կարող են առաջանալ հետևյալ իրավիճակները
- ՈՒղղակի պատասխանատվություն՝ հարկերի չգանձման դեպքում:
- Դատարանը կարող է որոշում կայացնել՝ պահանջելով փոխհատուցում:
- Անձին կարող է արգելել արտագնա:
Ինչպես ապահովել ձեր իրավունքները
Յուրաքանչյուր դիմող իրավունք ունի ներկայացնել իր դիրքորոշումը և փաստաբանների օգնություն ստանալ:
Հետագա քայլերը
Դիմումը ներկայացնելուց հետո, անհրաժեշտ է հետևել դրա կարգավիճակին:
Ինչպես ստանալ տեղեկություններ
Դիմողը կարող է ստանալ տեղեկություններ ՀՀ ՊԵԿ-ի կայքից կամ զանգահարելով համապատասխան կենտրոն:
- Այսպես, դիմողներն ունեն հնարավորություն ստանալ ընթացքի վերաբերյալ տեղեկություններ:
- Մշակել իրավունքները, որոնք թույլ կտան պաշտպանել իրենց շահերը:
Համապատասխան միջոցներ խնդրելու ընթացակարգը
Եթե դիմումը մերժվում է, դիմողը կարող է դիմել վերանայման:
Ավելի ուշաբերումները պետք է ընդգրկեն բոլոր անհրաժեշտ փաստաթղթերը:
Դիմողները պետք է հասկանան, որ իրավական գործընթացները կարող են լինել ժամանակատար, սակայն պրակտիկ փորձը ցույց է տալիս, որ պատշաճ ընթացք հնարավոր է:
Ակնկալվող արդյունքները
Ստորագրված դիմումից հետո, դիմողից ակնկալվում է հարկային պարտավորությունների կատարում:
Եթե լիարժեք կատարումը չի իրականացվում, հայցերը կշարունակվեն, իսկ պարտավորությունների կատարումից հետո, հնարավոր է, որ դիմողը ազատվի նախորդ պարտավորություններից:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ձեռք բերված փորձը և պաշտոնական փաստաթղթերի պատշաճ լրացումը կարևոր են յուրաքանչյուր քաղաքացու համար, որը ցանկանում է պահպանել իր իրավունքները և պարտավորությունները:
Նոր որոշման նշանակությունը և դրա ազդեցությունը հարկային պարտավորությունների վրա
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 19.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 235-Ա որոշումը կարևոր փոփոխություններ է նախատեսում հարկային պարտավորությունների կատարելու գործընթացում: Այս որոշմամբ սահմանվում են այն միջոցառումները, որոնք կհեշտացնեն ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարման վերահսկողությունը, ինչպես նաև կստեղծեն առավելագույն թափանցիկություն և հաշվետվողականություն: Հարկային պարտավորությունների չկատարման դեպքերի ավելացումը պահանջում է նաև նոր մեթոդների և մոտեցումների ներդրում, ինչը այս որոշման հիմնական նպատակներից մեկն է:
Ընդհանուր օպերատիվ ընթացակարգերը և իրականացման քայլերը
Խոսելով 235-Ա որոշման հնարավոր իրականացման քայլերի մասին, հարկ է նշել, որ գործընթացը կընդգրկի մի շարք պարզեցնող միջոցառումներ, որոնք նախատեսում են հարկային պարտավորությունների պարզեցված հաշվառում և վերահսկողություն: Այսօրինակ, ՊԵԿ-ը կարող է օգտագործել էլեկտրոնային ստորագրություններ և ինֆորմացիոն համակարգեր, որոնք թույլ կտան ավելի արագ ու արդյունավետ կերպով հավաքել հարկային պարտավորությունները: Ավելին, որոշման շրջանակներում նախատեսվում է նաև հաշվետու համակարգերի մշակումը, որոնք կօգնեն հաշվելու և հավաքելու հարկերը, ինչը կկրճատի նաև հարկային չարաշահումների ռիսկը:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Ֆիզիկական անձանց համար հարկային պարտավորությունների կատարումը ունի մեծ նշանակություն, քանի որ դրանք ազդում են ոչ միայն սուբյեկտի ֆինանսական վիճակի, այլև պետության տնտեսության վրա: 235-Ա որոշմամբ նախատեսվում են նաև հետևանքները, որոնք կարող են լինել հարկային պարտավորությունների չկատարման դեպքում: Այսպիսով, ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական պատասխանատվության, ինչը կարող է ներառել տուգանքներ և հարկային պարտավորությունների գանձում: