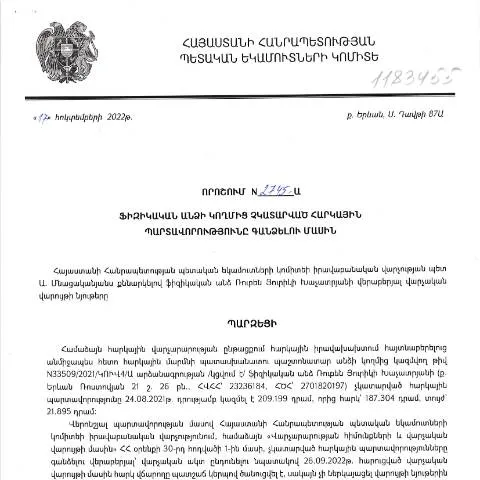
Կառավարության որոշման N2745-ի նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2745-Ա որոշումը կարևոր փաստաթուղթ է, որով կարգավորվում են այն դեպքերը, երբ ֆիզիկական անձը չի կատարել իր հարկային պարտավորությունները։ Այդ որոշման հիման վրա իրականացվող գործընթացները կարող են ազդել ոչ միայն պետական եկամուտների հավաքագրման վրա, այլ նաև անհատների ֆինանսական վիճակի և իրավական կարգավիճակի վրա։
Ովքեր են որոշման շրջանակում
Այս որոշումը նախատեսում է մի քանի կատեգորիաներ, որոնցից յուրաքանչյուրի դեպքում հարկային պարտավորությունների գանձման գործընթացը կարող է տարբերվել։ Դրանք ներառում են.
- Ֆիզիկական անձինք, ովքեր չունեն հարկային պատմություն - այդ անձիք կարող են հանդիպել դժվարությունների հարկային պարտավորությունների կատարելու հարցում, որոնց վերաբերյալ տեղեկատվությունը բացակայում է:
- Ֆիզիկական անձինք, ովքեր չեն կատարել հարկային վճարումները - որ դեպքում հարկային մարմինները կարող են պահանջել պարտավորությունների կատարումը:
- Արտասահմանում բնակվող հայերը - այս դեպքը կարող է ունենալ լրացուցիչ իրավական հարցեր, որոնք կապված են բնակության երկիր օրենքների հետ:
Արդյունքների սպասումը և վարչական գործընթացը
Անհրաժեշտ է հասկանալ, որ որոշման կիրառման արդյունքում կարող են առաջանալ մի քանի վարչական գործընթացներ, որոնք կարող եք հետևել:
- Հարկային մարմինը մանրամասնորեն ուսումնասիրում է փաստաթղթերը - այս գործընթացը կարող է ներառել հարկային պատմության վերլուծություն և պարտավորությունների գնահատում:
- Հաշվարկ կատարելու փուլը - հարկային մարմինը հաշվարկում է պարտավորությունները, այդ թվում՝ տուգանքները և հավելյալ վճարումները:
- Հարկային պարտավորությունների կատարում - համապատասխան ֆիզիկական անձինք պետք է կատարեն վճարումները՝ հիմնվելով իրենց պարտավորությունների վրա:
Տվյալները և անհրաժեշտ փաստաթղթերն
Դուք պետք է պատրաստեք որոշակի փաստաթղթեր, որոնք կարևոր են գործընթացի համար:
| Փաստաթուղթ | Նշումներ |
|---|---|
| Հարկային հաշվետվություններ | Պետական եկամուտների կոմիտեի կողմից տրամադրված փաստաթղթեր |
| Անձնագրի պատճեն | Այդ փաստաթղթով պետք է հաստատվի ձեր ինքնությունը |
| Նյութական բեռներ | Պահանջվում է, եթե հարկային պարտավորությունները կապված են գործունեության հետ |
Պատասխանատվության և բողոքարկման իրավունք
Եթե Դուք կարծում եք, որ պահանջները կամ որոշումները անարդար են, դուք իրավունք ունեք բողոքարկելու դա համապատասխան մարմիններին։ Անհրաժեշտ է հետևել հիմնարար իրավական գործընթացներին, որոնք պետք է պահպանվեն բողոքարկման ժամանակ:
- Դիմում ներկայացնել - դա պետք է լինի միայն schriftlich (գրավոր) ձևով:
- Հասկանալ դիմումի ժամկետները - կարևոր է, որպեսզի դիմումը ներկայացվի սահմանված ժամկետների շրջանակներում:
- Հաղորդագրություններ - պահեք բոլոր հաղորդագրությունները, որոնք ստանում եք վարչական մարմիններից:
Համակարգի կառուցվածքը և լրացուցիչ ծառայություններ
ՀՀ հարկային համակարգը գործնականում կառուցված է այնպես, որ քաղաքացիները կարող են օգտվել էլեկտրոնային ծառայություններից՝ անձնագրի համար, էլեկտրոնային ստորագրության և անհատական համարի օգտագործմամբ:
Կառավարության որոշման շրջանակում դուք կարող եք դիմել էլեկտրոնային ծառայություններով, ինչպիսիք են:
- Հարկային հաշվետվությունների ներկայացում - Անհրաժեշտ տեղեկատվություն կարող է ներկայացվել առցանց:
- Հարակից տեղեկությունների ստացում - Դուք կարող եք ստանալ տեղեկություններ հարկային պարտավորությունների մասին՝ օգտագործելով պետական ծառայությունների կայքը:
Ուղեցույցներ հաջորդ քայլերի համար
Եթե դուք արդեն դիմել եք կառավարությանը, կարևոր է հետևել որոշակի քայլերին, որոնք կօգնեն ձեզ ստանալ արդյունքները:
- Միացեք հարկային համակարգին - վստահեք, որ դուք իրազեկ եք բոլոր գործընթացների մասին:
- Դիմումներ ուղարկեք առցանց - օգտվեք էլեկտրոնային ծառայություններից, որպեսզի Ձեր դիմումը արագացվի:
- Հետևեք Ձեր գործին - Դուք կարող եք ստանալ տեղեկություններ ձեր դիմումի ընթացքի մասին:
Անհրաժեշտ քայլերի սահմանաչափերը
Հարկային պարտավորությունների գանձման գործընթացը որոշակի ժամանակի ընթացքում կարող է տևել, ուստի կարևոր է հետևել բոլոր ժամկետներին:
- Դիմումների ընդունման ժամկետներ - տեղյակ եղեք, թե երբ են նախատեսված դիմումների ընդունման ժամկետները:
- Վճարումների ժամկետներ - համոզվեք, որ վճարումները կատարվում են ժամանակին:
Անհատական դեպքեր և բացառություններ
Որոշ դեպքեր կարող են ենթակա լինել բացառություններին, որոնք կարող են վերաբերել:
- Արտասահմանում ապրող քաղաքացիներ - նրանց համար առանձին կարգավիճակ կարող է կիրառվել:
- Մալաթիա բնակիչներ - կարող են ունենալ հատուկ պայմաններ:
Նման դեպքերում կարևոր է մտնել անմիջական կապի մեջ հարկային մարմինների հետ՝ ստանալու ճիշտ տեղեկատվություն:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 17.10.2022 թվով 2745-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը, որը տեղի է ունենում conformément to the Administrative Procedure Code of the Republic of Armenia: HO-139-N: Այս գործընթացը ներառում է մի շարք քայլեր, որոնց միջոցով ՊԵԿ-ը կարող է պահանջել հարկերի վճարում, այդ թվում՝ հարկային պարտավորությունների ճշտում, հաշվետվություններ, և հնարավոր իրազեկում:
Առաջին քայլը հարկածուի տեղեկությունների հավաքումն է, որը ներառում է նրա ՏԻՆ (Թիվի Ինքնության Նիշ) և պարտավորությունների մանրամասները: Իսկ երկրորդ քայլը պարզապես գանձման ծանուցման հրահանգումն է, որը պետք է փոխանցվի հարկային պարտավորություն ունեցող անձին: Ծանուցումը պետք է մանրամասն ներկայացնի պարտավորության չափը, մարումի ժամկետները և հնարավոր հետևանքները, եթե պարտավորությունը չկատարվի:
Քայլերի այս ընթացակարգը պետք է իրականացվի թափանցիկ և ամուր հիմքերի վրա, որպեսզի հարկ վճարողները հնարավորություն ունենան ճիշտ և արդյունավետ արձագանքելու:
Երիտասարդների հարկային պարտավորությունների կրթական ծրագրեր
ՀՀ ՊԵԿ-ը, թիրախավորելով երիտասարդներին, կարող է մշակել հարկային պարտավորությունների վերաբերյալ կրթական ծրագրեր և սեմինարներ: Այս ծրագրերը կօգնեն երիտասարդներին հասկանալ հարկային օրենսդրությունը, շարունակական հաշվետվությունները, ինչպես նաև հարկային պարտավորությունների կատարումը: Հարկային գիտակցության բարձրացման նպատակն է, որ երիտասարդները հասկանան իրենց իրավունքներն ու պարտականությունները, ինչը կխթանի ֆինանսական անձեռնմխելիություն:
Երիտասարդներին մասնագիտացված դասընթացներ առաջարկելով, ՊԵԿ-ը կարող է նաև նրանց ներգրավել հարկային համակարգի բարեփոխումների գործընթացներին, ինչը կհանգեցնի ավելի արդյունավետ հարկային քաղաքականության ձևավորմանը:
Կայուն հարկային քաղաքականության կարևորությունը տնտեսության զարգացման համար
Հարկային պարտավորությունների գանձումը, որը սահմանվում է 2745-Ա որոշման միջոցով, կարևոր ռեսուրս է պետության համար՝ նախատեսված սոցիալական ծրագրերի և ենթակառուցվածքների ֆինանսավորման համար: Կայուն հարկային քաղաքականությունը կարող է նպաստել տնտեսական աճին և ներդրումներին, ինչպես նաև բարելավել քաղաքացիների կյանքի որակը:
Այս առումով, ՊԵԿ-ն ունի կարևոր դերակատարություն՝ հարկային քաղաքականության զարգացման եւ բարելավման գործում: Հարկային պարտավորությունների արդար գանձումը կարող է ապահովել տնտեսության կայունությունը, ինչը կարևոր է ինչպես պետության, այնպես էլ քաղաքացիների համար:
Նման միջոցառումներ, ինչպիսիք են հարկերի վճարման պարզեցումը և դյուրեցումը, կարող են նպաստել ավելի լայն հարկային բազայի ձևավորմանը, ինչը, իր հերթին, կհանգեցնի ավելի կայուն ֆինանսական լանդշաֆտի ստեղծմանը: