Տվյալների գանձման գործընթացը և դրա իմաստը
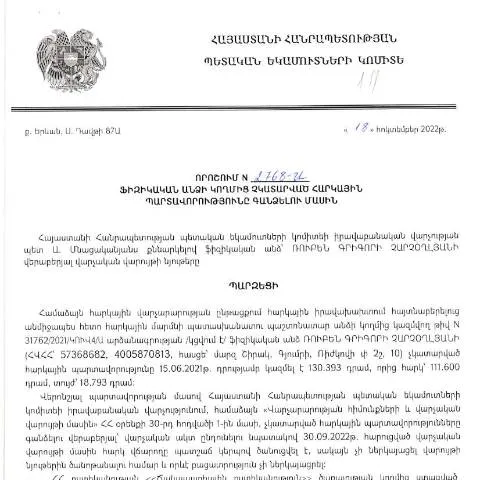
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 18.10.2022 թվով N2768-Ա որոշումը, որը հրապարակվել է Կառավարության պաշտոնական կայքում 07.02.2023-ին, սահմանում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը: Այս որոշման հիմքում ընկած է հարկային օրենսդրության կատարելագործումը և հարկային պարտավորությունների կատարումը խթանելը: Հետեւաբար, այն քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է տեղեկացված լինեն այս գործընթացից և դրա հետևանքներից:
Ուսումնասիրություն՝ ովքեր են այս որոշման թիրախները
Այս որոշումն ուղղված է բոլոր ֆիզիկական անձանց, ովքեր ունակ են հարկային պարտավորություններ ունենալու: Այնուամենայնիվ, որոշակի բացառություններ կան, որոնք անհրաժեշտ է հաշվի առնել:
Խմբագրումներ և բացառություններ
- Հիմնական քաղաքացիներ: Ֆիզիկական անձինք, ովքեր չեն կատարել Կառավարության կողմից սահմանված հարկային պարտավորությունները:
- Բացառություն: Տեղական և միջազգային կազմակերպություններ, որոնք հարկային արտոնություններ ունեն:
- Ընդլայնված տնտեսական գործունեություն: Որոշակի ոլորտում, ինչպես օրինակ գյուղատնտեսությունը, կարող են կիրառվել հարկային արտոնություններ, ինչը ենթադրում է որոշակի ընթացակարգեր:
Քայլեր՝ գործընթացը ճիշտ և արդյունավետ իրականացնելու համար
Իրականացնելով նշված որոշումը, հարկային մարմինները պարտավոր են հետևել որոշակի քայլերի, որոնք անհրաժեշտ են տվյալների միասնական մշակման համար:
- Տեղեկատվություն հավաքագրելը: Հարկային մարմինները պետք է հավաքեն բոլոր անհրաժեշտ տվյալները, որոնք վերաբերում են հարկային պարտավորություններին:
- Տեղեկատվության վերլուծություն: Վերլուծություն պետք է իրականացվի, որպեսզի հայտնաբերվեն այն քաղաքացիները, ովքեր չեն կատարել իրենց պարտավորությունները:
- Հաղորդում ուղարկել: քաղաքացիներին կհաղորդվի նրանց պարտավորությունների վերաբերյալ:
- Վճարման գործընթաց: Հարկային մարմինները պետք է իրականացնեն վճարման գործընթաց, որպեսզի գանձեն պարտքերը:
Հարկային պարտավորությունների կատարումը և դրա իրավական հետևանքները
Հարկային պարտավորությունների կատարման բացակայությունը ունի իրավաբանական հետևանքներ, որոնք կարող են ազդել քաղաքացիների վրա:
Ախտանիշներ և իրավաբանական հետևանքներ
- Տուգանքներ: Չկատարված պարտավորությունների համար քաղաքացիները կարող են ենթարկվել տուգանքների:
- Դատական գործընթաց: Եթե քաղաքացիները չեն կատարում իրենց պարտավորությունները, հարկային մարմինները կարող են դիմել դատարան:
- Ակտիվների բռնագրավում: Ի տարբերություն նախկինում, հարկային մարմինները կարող են իրականացնել բռնագրավման գործընթաց:
Առաջիկա ժամանակացույցը և իրականացվող գործողությունները
Ծառայությունների իրականացման ժամանակացույցը կարևոր նշանակություն ունի, որպեսզի քաղաքացիները կարողանան ծրագրել իրենց գործողությունները:
Օրացույցի կարևորագույն ամսաթվերը
| Ամսաթիվ | Գործողություն |
|---|---|
| 18.10.2022 | Օրենքի ընդունում |
| 07.02.2023 | Հրապարակում Կառավարության պաշտոնական կայքում |
| 18.10.2023 | Ցուցակների հրապարակում և քաղաքացիների ծանուցում |
Նիդարյան ալիքներ՝ անհրաժեշտ փաստաթղթերի ներկայացումը
Քաղաքացիները կարող են ներկայացնել պահանջվող փաստաթղթերը տարբեր ալիքներով՝ կախված իրենց հարմարություններից:
Իրականացման ալիքները
- Անցակետային ձևակերպում: Ֆիզիկական անձինք կարող են դիմել տեղական հարկային մարմիններին:
- Էլեկտրոնային ծառայություններ: Այն քաղաքացիները, ովքեր ունեն նահանջային թղթապանակներ, կարող են օգտվել էլեկտրոնային ծառայություններից:
- Ծառայության կենտրոններ: Գործունեությունը կարելի է իրականացնել նաև հասարակական կենտրոններում:
Ինչ անել, եթե տեղի ունենա մերժում կամ սխալ
Եթե մերժում ստացվեց կամ կազմված փաստաթղթերում հայտնաբերվեց սխալ, քաղաքացիները պետք է հետեւեն որոշակի ընթացակարգերի:
Ընդունելի ընթացակարգեր
- Հայտարարություն ներկայացնել: Քաղաքացիները կարող են ներկայացնել դիմում՝ խնդրելով վերանայել որոշումը:
- Խորհրդատվություն ստանալ: Կարևոր է խորհրդատվություն ստանալ փորձագետներից կամ իրավաբաններից:
- Դատարան դիմել: Եթե հարցը չի լուծվում, քաղաքացիները կարող են դիմել դատարան:
Հարկային պարտավորությունների կատարումը և պատասխանատվության չափը
Հայաստանի Հանրապետության հարկային օրենսդրությունը նախատեսում է ակնառու պատասխանատվություններ այն անձանց համար, ովքեր չեն կատարում իրենց հարկային պարտավորությունները։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2768-Ա որոշումը նախատեսում է, որ հարկային պարտավորությունների կատարումը պարտադիր է յուրաքանչյուր ֆիզիկական անձի համար, ով հանդիսանում է հարկային վճարող։ Եթե հարկային պարտավորությունները չեն կատարվում, ապա հարկային մարմինը իրավունք ունի կիրառելու հարկային պարտադրանքներ, այդ թվում՝ պահանջատերերի և այլ մարմինների միջոցներով հարկերի գանձում։
Դիմումի միջոցով, որը կարող է ներկայացվել երրորդ անձանց կողմից, հարկային մարմինը հնարավորություն է ստանում ավելի արագ և արդյունավետ կերպով իրականացնել իր լիազորությունները։ Հարկային պարտավորությունների չկատարումը տեղափոխում է պարտավորություն այն անձանց վրա, ովքեր նման պարտավորություններ չեն կատարել, ինչը կարող է հանգեցնել լրացուցիչ ֆինանսական ծախսերի, այդ թվում՝ տուգանքներ և տոկոսներ։ Հարկային մարմինների կողմից իրականացվելիք կառավարման գործընթացները պետք է լինեն թափանցիկ և իրավաչափ, որպեսզի պաշտպանել քաղաքացիների իրավունքները և կանխել հնարավոր չարաշահումները։
Իրավական ընթացակարգեր և քաղաքացիների իրավունքները
ՀՀ ՊԵԿ իրավաբանական վարչությունը ունի օրենքով սահմանված լիազորություններ, որոնք ներառում են ֆիզիկական անձանց հարկային պարտավորությունների հավաքումը։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2768-Ա որոշման շրջանակներում, քաղաքացիները ունեն իրավունք դիմելու հարկային մարմիններին, եթե ունենք տարաձայնություն հարկային պարտավորությունների վերաբերյալ։ Այս գործընթացը ներառում է նաև իրավունքի պաշտպանություն դատարանում՝ երբ հարկային մարմինը չի կատարում օրենքի պահանջները կամ չի տրամադրում անհրաժեշտ տեղեկատվություն։
Քաղաքացիները պետք է տեղյակ լինեն, որ նրանք ունեն իրավունք՝ ստանալու տեղեկություններ իրենց հարկային պարտավորությունների մասին, և ճշտելու, թե արդյոք դրանք պատշաճ կատարվել են։ Հարկային մարմինները պարտավոր են տրամադրել տեղեկատվություն, որը անհրաժեշտ է քաղաքացիներին իրենց իրավական պարտավորությունները կատարելու համար, ինչպես նաև պարզաբանել նրանց իրավունքները և հնարավորությունները շուրջ հարկային վճարումների:
Հարկային դիրքորոշումը և այն ազդեցությունը տնտեսության վրա
Հարկային պարտավորությունների կատարումը ոչ միայն անձի պարտականությունն է, այլ նաև կարևոր գործոն է երկրի տնտեսության կայունության համար։ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2768-Ա որոշումը նպատակ ունի բարձրացնել հարկային մշակույթը և խթանել քաղաքացիների իրազեկությունը հարկային պարտավորությունների մասին։ Բարձր հարկային զգացումն ու սոցիալական պատասխանատվության գիտակցումը կարող են նպաստել հասարակության ներգրավմանը պետության ռազմավարական ծրագրերում, ինչպիսիք են սոցիալական աջակցությունը, կրթությունը և առողջապահությունը։
Եթե բնակչության մեծ մասի կողմից հարկային պարտավորությունները պատշաճ կատարվում են, ապա պետությունը կարող է ապահովել առողջ տնտեսություն և ֆինանսական կայունություն։ Հարկային եկամուտները հիմնական գումարներն են, որոնք ապահովում են պետական բյուջեն և թույլ են տալիս ֆինանսավորել հանրային ծառայությունները։ Ուստի, հարկային պարտավորությունների կատարումը պետք է դիտարկվի ոչ միայն որպես իրավական անհրաժեշտություն, այլ նաև որպես սոցիալական պատասխանատվություն, որին բոլորը պետք է մասնակցեն՝ հանուն ավելի լավ ապագայի։