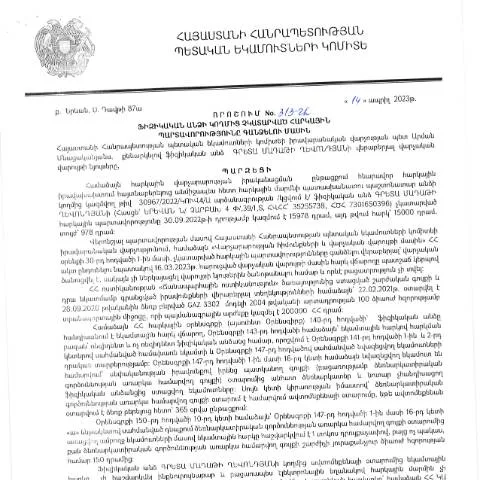
Նոր սահմանում՝ հարկային պարտավորությունները գանձելու գործընթացում
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 313-Ա որոշումը կարևոր քայլ է, որը նպատակ ունի ապահովել հարկային պարտավորությունների կատարման վերահսկողությունը և պարտավորությունների գանձումը: Այս որոշման հիման վրա մշակված ընթացակարգերը կարող են ազդել ցանկացած ֆիզիկական անձի, որն ունի հարկային պարտավորություններ, և պահանջվում է ուշադրություն դարձնել դրանց պատշաճ կատարմանը:
Ովքե՞ր պետք է ներկայացնեն դիմումը
Հարկային պարտավորությունները գանձելու գործընթացը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Սա կարող է լինել ինչպես բնական կողմերից (նույնիսկ աշխատողներ, ովքեր մոռացել են կամ չեն կարողացել լրացնել հարկային հաշվետվությունները), այնպես էլ իրավաբանական ընկերություններից, որոնք հանդիսանում են ֆիզիկական անձանց գործընկերները:
- Հարկային պարտավորության չկատարումը կարող է լինել հետևանքներ՝ ինչպես ֆինանսական, այնպես էլ քրեական:
- Դիմումը կարող է ներկայացնել միայն մի անձ, ով ինքն է պարտավորությունները չի կատարել, բացառությամբ մահով հասցված իրավահաջորդների:
Դիմումը լրացնելու ուղղորդություն
Դիմումի ձևը պետք է լրացվի ուշադիր, ներառյալ բոլոր պահանջվող տեղեկություններն ու փաստաթղթերը: Դիմումի ձևը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում: Այն պետք է ներառի հետևյալ տեղեկությունները:
- Անուն, ազգանուն՝ դիմելով անձի տեղեկությունները:
- Հարկային համարը՝ հարկային պարտավորությունների նույնականացման համար:
- Հարկային պարտավորությունների տեսակը՝ անհրաժեշտ է նշել, թե որոնք են այն պարտավորությունները, որոնք չեն կատարվել:
Գիտակցելով, որ սխալ լրացումը կարող է հանգեցնել դիմումը մերժման, անհրաժեշտ է ևս մեկ անգամ ստուգել բոլոր մուտքագրված տվյալները:
Դիմումը ներկայացնելու քայլեր
Դիմումը կարելի է ներկայացնել երկու եղանակով՝ առցանց կամ անհատապես:
- Առցանց ներկայացում: Պետք է ծառայել առցանց համակարգերի միջոցով, օգտագործելով ազգային նույնականացման քարտը:
- Անհատական ներկայացում: Դիմումը կարելի է ներկայացնել ՊԵԿ-ի տեղական գրասենյակներում, որտեղ մասնագիտական անձնակազմը կօգնի տրամադրել անհրաժեշտ տեղեկությունները:
Այս գործընթացի ժամանակացույցը
Դիմումը ներկայացնելուց հետո գործը լուրջ վերահսկողության տակ է: Գործի ընթացքը հետևյալն է:
- Հայտարարության ընդունում՝ 5 աշխատանքային օրվա ընթացքում:
- Հարկային պարտավորությունների ստուգում՝ 10 աշխատանքային օր:
- Նոր սահմանված վճարման ժամկետները՝ 30 աշխատանքային օր:
Եթե դիմումը մերժվի, իրավունք ունեք դիմելու վերաքննիչ մարմիններին:
Ինչպես հետևել դիմումի վիճակին
Դիմումը ներկայացնելուց հետո քաղաքացին ունի իրավունքը հետևել իր դիմողի վիճակին: Այս նպատակով ՀՀ ՊԵԿ կայքը տրամադրում է հատուկ կայան, որտեղ կարող եք մուտքագրել ձեր տեղեկությունները:
Եթե դիմումը մերժվում է, դուք պետք է ստանաք պատճառը, և դա կարելի է ապացուցել համապատասխան փաստաթղթերով:
Պատասխանատվություն և դատական գործողություններ
Եթե դիմումը մերժվի, ներառյալ սխալ լրացումը, պարտավոր եք գործողություններ իրականացնել, որպեսզի վերականգնեք ձեր իրավունքները:
- Դատական գործողություն՝ դուք կարող եք դիմել դատարան, եթե մերժումը համարում եք անհանդուրժելի:
- Դաքի պաշտպանության հայտ՝ եթե նկատելու եք, որ ձեր իրավունքը խախտվել է, կարող եք դիմել պետական մարմիններին:
Սահմանված բացառություններ
Երբեմն որոշ դեպքերում անձինք գտնում են իրենց պատկերը դժվարին իրավիճակներում:
- Անձիների համար, որոնք գտնվում են արտերկրում՝ կարող են դիմել ՀՀ դեսպանատուն:
- Մինորները կամ վճարունակությունը չունեցող անձինք՝ պետք է ունենան ծնող կամ հոգաբարձու:
Այս իրավիճակներում դիմումի ներկայացումը և լրացումը կարող է պահանջել լրացուցիչ փաստաթղթեր:
Վերջնական քայլեր և հետևանքներ
Դիմումը ներկայացնելուց հետո սպասեք պատասխանի, որ կարող է հետաքրքրել նաև ձեր ֆինանսական արձանագրությունը:
Եթե Դուք չեք կատարում պահանջները, դա կարող է բերել վարչական պատասխանատվության, և ձեր անունը կարող է հայտնվել հարկային պարտավորությունների մեջ:
Նվազագույնը կարող եք դիմել, որպեսզի վերականգնեք ձեր անունը հարկային պարտավորություններից:
Պետական եկամուտների կոմիտեի նոր որոշման ազդեցությունը ընկերությունների հարկային պարտավորությունների վրա
2023 թվականի ապրիլի 14-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 313-Ա որոշումը նախատեսում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մեթոդաբանություն: Այս նոր կարգավորումը ոչ միայն ազդում է անհատների, այլև ընկերությունների հարկային պարտավորությունների վրա: Կարևոր է հասկանալ, թե ինչպես այս որոշումը կարող է պատահել ընկերությունների հարկային հաշվարկների և դրանց պարտավորությունների նկատմամբ:
Նախ, ընկերությունները, որոնք ունեն ֆինանսական հարաբերություններ ֆիզիկական անձանց հետ, պետք է ուշադիր վերահսկեն իրենց գործարքները, քանի որ հնարավոր է, որ չկատարված պարտավորությունների կուտակումը հանգեցնի հարկային խնդիրների: Այսպիսով, հարկային անբավարարությունները կարող են նաև ընդգրկվել իրավաբանական անձանց հարկային հաշվետվություններում, ինչը կարող է հանգեցնել հարկային պատիժների:
Հարկային մարմինները, ըստ 313-Ա որոշման, կարող են պահանջել լրացուցիչ տեղեկատվություն և բացահայտումներ ընկերություններից, որոնք չեն ապահովել հարկային հաշվետվություններ կամ չեն կատարել պարտավորությունները: Հետևաբար, ընկերություններն անհրաժեշտություն ունեն բարելավել իրենց հաշվապահական գործունեությունը, որպեսզի ռիսկերը նվազեցվեն:
Հարկային պարտավորությունների գանձման գործընթացի իրավական հիմքերը
313-Ա որոշման իրավական հիմքերը կարող են հայտնվել Հայաստանում գործող տարբեր օրենքների և կարգավորումների մեջ: Այսօրինակներն են՝ ՀՀ հարկային օրենսգիրքը, վարչական վարույթի մասին օրենքը և ՀՀ վարչական դատավարության օրենսգիրը: Այս օրենքները սահմանում են, թե որտեղից և ինչպես կարող են հարկային մարմինները կիրառել պարտավորությունների գանձումը:
Այս որոշման ընդունմանը կտրուկ բազմապատկվում են վերադաս վարչական ակտերի նորմերը, որոնք թույլ են տալիս հարկային մարմիններին ավելի խստորեն վերահսկել պարտավորությունները: Այնուամենայնիվ, օրենքը նաև ապահովում է ֆիզիկական անձանց իրավունքները, թողնելով նրանց հնարավորություն պաշտպանվելու վարչական արարքներից:
Հարկային պարտավորությունների գանձման գործընթացը, ինչպես նաև դրա օրինականությունն ու արդարությունը, հավասարակշռված են այդ իրավական հիմքերի միջոցով, ինչը հնարավորություն է տալիս իրավունքներ պաշտպանել և տրամադրել օրենքին համապատասխան գործողություններ:
Հարկային պարտավորությունների գանձումից հետո նախատեսվող հնարավոր ընթացակարգեր
313-Ա որոշման ընդունման արդյունքում առաջանում են նաև հարկային պարտավորությունների գանձումից հետո սպասվող ընթացակարգերը: Դրանք ներառում են՝ իրավաբանական անձանց համար դատական վարույթներ, հարկային պարտավորությունների մասով բողոքարկման գործընթացներ և հնարավոր տույժերի կիրառումը:
Այդ ընթացքում բոլոր շահագրգիռ կողմերը պետք է ապահովեն ճիշտ տեղեկատվություն և փաստաթղթեր, որոնք կարող են պահանջվել ինչպես հարկային մարմինների, այնպես էլ դատարանների կողմից: Բողոքարկման գործընթացը կարող է լինել երկարատև և ծախսատար, ուստի խորհուրդ է տրվում նախքան որևէ գործողություն կատարել՝ դիմել իրավաբանի խորհրդի:
Ավելին, հարկային պարտավորությունների գանձման գործընթացի ավարտից հետո կարող են լինել նաև վերագործարկման հնարավորություններ, որպեսզի ֆիզիկական անձի կամ իրավաբանական անձի խախտումները վերանայվեն: