Անհրաժեշտություն և նշանակություն
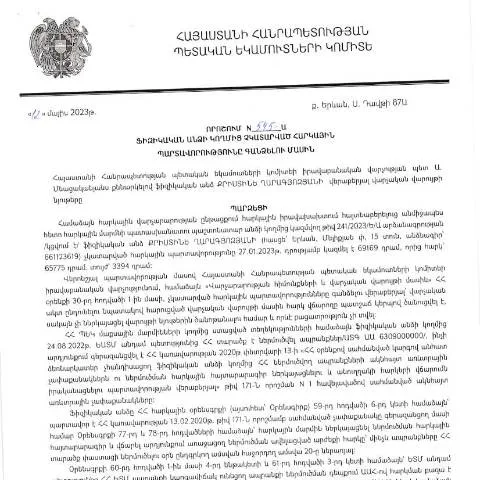
2023 թվականի մայիսի 12-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 545-Ա որոշումը նախատեսում է հարկային պարտավորությունների կատարումը կարգավորելու գործընթացները: Այս որոշումը կարևոր դեր է խաղում հարկային վարչարարության բարելավման և հարկային պարտավորությունների կատարումը վերահսկելու գործում:
Որոնք են հիմնական նպատակները
Այս փաստաթուղթը ապահովում է հետևյալ հիմնական նպատակները՝
- Հարկային պարտավորությունների պահպանման և կատարելու գործընթացների պարզեցում:
- Ֆիզիկական անձանց հարկային պարտավորությունների նկատմամբ վերահսկողության խստացում:
- Հարկային պարտավորությունները չկատարած անձանց համար պատժամիջոցների կիրառման ընթացակարգերի սահմանում:
Դիմումի գործընթացը` քայլ առ քայլ
Դիմումը ամբողջական և ճիշտ լրացնելու համար հետևեք այս քայլերին:
- Պատճառի ուսումնասիրություն: Համոզվեք, որ Ձեր կողմից հարկային պարտավորությունները չեն կատարվել և ուսումնասիրեք պատճառները:
- Մեկնաբանությունների հավաքում: Դիմեք անհրաժեշտ փաստաթղթերը և տեղեկությունները:
- Դիմումի լրացում: Այժմ անցեք դիմումի լրացման գործընթացին:
- Ելք: Երկու օրինակով պատրաստեք դիմումն ու ներկայացրեք համապատասխան մարմնին:
Ինչ է ներառում դիմումը
Դիմումը բաղկացած է մի քանի վարական մասերից:
- Անձի տվյալներ: Հարկային վճարողների անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների մանրամասներ: Պարտավորությունների տեսակը, գումարային արժեքը:
- Նախորդ վճարումները: Եթե վճարումներ իրականացվել են, ապա նշեք դրանք:
Հնարավոր դժվարություններ և լուծումներ
Դիմումի լիազորությունների ընթացքում կարող են ի հայտ գալ մի քանի դժվարություններ:
- Լրացնելու սխալներ: Եթե դիմումի մեջ նշված տվյալները սխալ են, անհրաժեշտ է շտկել դրանք մինչ դիմումը ներկայացնելը:
- Անհրաժեշտ փաստաթղթերի բացակայություն: Համոզվեք, որ բոլոր անհրաժեշտ փաստաթղթերը պատրաստ եք նախապես:
- Ժամկետների պահպանման բացթողումները: Դիմումները պետք է ներկայացվեն սահմանված ժամկետներում, հակառակ դեպքում դրանք կարող են չընդունվել:
Անհրաժեշտ փաստաթղթերի ցանկը
Դիմելու համար դուք պետք է տրամադրեք հետևյալ փաստաթղթերը:
| Փաստաթուղթ | Նշումներ |
|---|---|
| Հարկային տեղեկագիր | Թարմացված տեղեկատվություն Ձեր հարկային պարտավորությունների մասին: |
| Նամակ կամ դիմում | Ձեր կողմից լրացված դիմում: |
| Մասնագիտական փաստաթղթեր | Վերականգնման կամ այլ համապատասխան փաստաթղթեր: |
Հնարավոր հետևանքները
Այս գործընթացը ունի մի շարք հետևանքներ, որոնք կարևոր են հասկանալ.
- Պատժամիջոցներ: Եթե հարկային պարտավորությունները չկատարվեն, կարող են կիրառվել պատժամիջոցներ:
- Հարկային պարտավորությունների վերաձևում: Հնարավոր է, որ հարկային պարտավորությունները վերաձևվեն:
- Հարկային տեղեկատվության բացահայտում: Յուրաքանչյուրը իրավունք ունի ստանալ հարկային տեղեկատվություն:
Ընդհանուր խորհուրդներ պահանջվող տեղեկությունների համար
Դիմումը ներկայացնելուց առաջ, ապահովեք, որ ունեք բոլոր անհրաժեշտ տեղեկությունները:
- Ստուգեք բոլոր փաստաթղթերի առկայությունը:
- Հավաքեք հարկային պարտավորությունների վերաբերյալ բոլոր անհրաժեշտ տվյալները:
- Վստահ եղեք, որ դիմումը լրացված է ճիշտ և ամբողջական:
Ռուսերեն ասելու արդիականությունը
Ռուսերեն լեզվում այս որոշման վերաբերյալ տեղեկությունները կարող են հեշտացնել գործընթացը ռուսախոս բնակիչներին:
- Դիմումների լրացման օրինակներ:
- Հարկային պարտավորությունների մասին վկայագրեր:
- Տեղեկություններ հարկային փակման մասին:
Դիմումը օրինական միջոցառման մաս է
Այս փաստաթուղթը ֆիզիկական անձանց հարկային պարտավորությունների գանձման նախապատրաստման մաս է հանդիսանում, որը հետևանք ունի պետական բյուջեի լրացման և հարկային վարչարարության արդյունավետության համար:
Հավատարմագրված մարմնի հետ համատեղ աշխատանք
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է, որ քաղաքացիները համագործակցեն պետական մարմինների հետ:
Հայցվորները պետք է ունենան համարակալված դիմում, որը ներառում է հարկային պարտավորությունների առկայությունը:
Իրավական հիմք և կարգավորում
Այս որոշման հիմքում դրված են ՀՀ վարչական կարգավորման օրենսդրությունը, որն ապահովում է հարցերի ճիշտ լուծման գործընթացը:
- Հարկային օրենսդրության փոփոխությունները:
- HR գործընթացների բարելավման ծրագրերը:
Վերջնական մտքեր՝ առաջիկա քայլերի վերաբերյալ
Հարկային պարտավորությունների չկատարման դեպքում, կարևոր է հետևել սահմանված կանոններին և ժամանակին դիմել համապատասխան մարմիններին:
Փորձը ցույց է տվել, որ ճիշտ պատրաստված դիմումը կարող է խուսափել ավելորդ իրավական դժվարություններից:
Վարչական ընթացակարգերի առանձնահատկությունները՝ 545-Ա որոշման շրջանակներում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի մայիսի 12-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 545-Ա որոշումը բերում է մի շարք վարչական ընթացակարգերի, որոնք պահանջում են լիարժեք գիտելիքներ և ճիշտ գործողություններ հարկ վճարողից։ Հարկային պարտավորությունների գանձումը ենթադրում է մի շարք կարևոր քայլեր, որոնք հարկային մարմինները պարտավոր են իրականացնել օրենքի շրջանակներում։
Առաջին հերթին, հարկադիր գանձման գործընթացը սկսվում է այն ժամանակ, երբ հարկ վճարողի պարտավորությունները չեն կատարվել։ Այս դեպքում, հարկ վճարողին նախապես կհայտարարվել է պարտավորությունների մասին՝ գրավոր տեղեկանքների միջոցով, որոնք ուղարկվում են անձամբ կամ էլեկտրոնային եղանակով։ Կարևոր է, որ հարկ վճարողը ապահովի, որ իր տեղեկությունները (հասցե, հեռախոսահամար, էլ. փոստ) միշտ սթափ լինեն, որպեսզի նա կարողանա ստանալ բոլոր ծանուցումները ժամանակին։
Երկրորդ, հարկ վճարողը ունի իրավունք՝ ներկայացնելու իր հիմնավորումներն ու պահանջները տարբերատիպ բողոքների միջոցով։ Այդ թվում, նա կարող է դիմել վարչական դատարան՝ խնդրելով վերացման կամ փոփոխությունների կատարումը 545-Ա որոշման հիման վրա։ Ընդ որում, բողոքները պետք է ներկայացվեն օրենքով սահմանված ժամկետներում, քանի որ ուշացումով ներկայացված բողոքներն ընդունելի չեն լինի։
Էլեկտրոնային գիտակցումը և հարկային պարտավորությունների գանձման գործընթացը
Տեխնոլոգիայի և թվային լուծումների զարգացումը մեծ ազդեցություն է ունեցել հարկային վարչակարգի վրա, հատկապես հաշվի առնելով ՀՀ ՊԵԿ-ի կողմից առաջարկվող էլեկտրոնային ծառայությունները։ 545-Ա որոշման շրջանակներում, հարկ վճարողը կարող է կարգավորելու որոշակի գործընթացներ կատարել առցանց՝ օգտագործելով իր նույնականացման քարտը և էլեկտրոնային ստորագրությունը։
Հարկ վճարողների համար ստեղծված e-հասցեները, ինչպիսիք են tax.am կայքը, հնարավորություն են տալիս արագ ստանալ տեղեկատվություն հարկային պարտավորությունների մասին, ինչպես նաև տեսնել պարտավորությունների կատարման կարգը։ Հարկ վճարողը կարող է դիմել էլեկտրոնային ձևերով՝ «Dimum Dzev N4» կամ «Dimum Dzev N5» ձևաթղթերով՝ նշված կարգի համաձայն։
Ընդ որում, հարկ վճարողը պետք է հաշվի առնի, որ ստացված բոլոր փաստաթղթերը կարժանանան QR-կոդով 16-թվանշանի վերստուգման, ինչը կարևոր է ապացուցելու համար, որ փաստաթղթերը չեն կեղծվել և համապատասխանում են օրենսդրական պահանջներին։
Հարկային պարտավորությունների գանձման հետ կապված իրավական միջոցներ
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է ոչ միայն վարչական միջոցներ, այլ նաև իրավական քայլեր, որոնք կարող են ձեռնարկվել հարկ վճարողի կողմից։ Հարկ վճարողը, ով չի համաձայնվում 545-Ա որոշման գործադրման հետ, իրավունք ունի դիմելու ՀՀ վարչական դատարան՝ պահանջելով որոշման վերացումը կամ փոփոխությունը՝ հիմնված օրենքի և փաստերի վրա։
Դիմումը պետք է ներկայացվի ՀՀ վարչական դատարան՝ նշված կարգերով և ժամկետներով, և հարկ վճարողը պետք է հիմնավորի իր դիրքորոշումը՝ ներկայացնելով անհրաժեշտ փաստաթղթերը, այդ թվում՝ հարկային հաշվետվությունները, վճարման ապացույցները և այլ համապատասխան փաստաթղթեր։
Դատարանում ներկայացված բողոքների հաջողությունը կախված կլինի նաև այն բանից, թե որքանով են փաստարկները հիմնավոր և արդարացված։ Հարկ վճարողին խորհուրդ է տրվում դիմել իրավագիտակ մասնագետների, ովքեր կօգնեն նախապատրաստել բողոքի ճիշտ ձևը և ներկայացնել այն դատարան՝ օրենքի շրջանակներում։