Ընդհանուր տեղեկություններ և նշանակություն
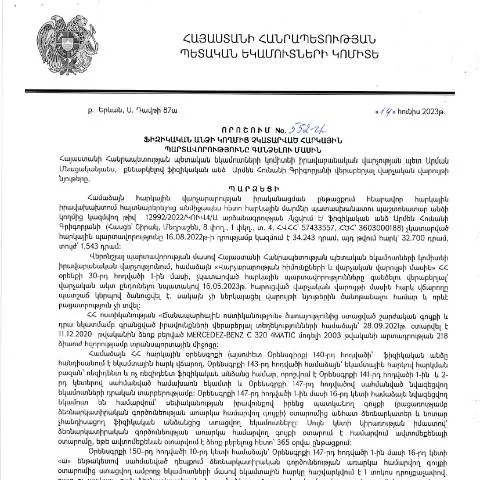
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.06.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 552-Ա որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 17․07․2023թ․, հանդիսանում է կարևոր փաստաթուղթ, որը վերաբերում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումն ապահովելու գործընթացին։ Այս որոշումը նախատեսում է, թե ինչպես պետք է իրականացվեն հարկային պարտավորությունների գանձման գործընթացները, և ինչպիսի քայլեր պետք է ձեռնարկվեն՝ հարկային պարտավորությունները չկատարած անձանց կողմից։
Ո quién է ներգրավված և ինչ իրավիճակներում
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Նշանակալի է, որ հարկային պարտավորությունների չկատարումն կարող է լինել տարբեր պատճառներով։ Բացարձակապես կարևոր է հասկանալ, թե ով է ենթակա այս գործընթացին՝ հաշվի առնելով տարիքային սահմանափակումները, եկամտային մակարդակը և այլ հանգամանքները։
Հարկային պարտավորությունների ենթակա անձանց պրոֆիլներ
- Իրավաբանական անձանց սեփականատերերը: Եթե իրավաբանական անձը չի կատարել հարկային պարտավորությունները, ապա նրա սեփականատիրոջը նույնպես կարող է անհրաժեշտ լինել պատասխանել այդ պարտավորությունների համար:
- Այդ ժամանակահատվածում պարունակում են շահութահարկի պարտավորություններ: Այստեղ ընդգրկվում են ֆիզիկական անձինք, ովքեր ունեն շահույթ և տրված հարկային պարտավորություններ:
- Սոցիալապես պաշտպանված անձինք: Այժմ ձևավորվում է վերջնական պատասխանի գործընթաց, որտեղ հաշվի են առնվելու սոցիալական խմբերի հատուկ պահանջները:
Ժամանակացույց և գործընթաց
Այս գործընթացի շրջանակներում կարևոր է նշել համապատասխան ժամանակահատվածը, որի ընթացքում հարկային պարտավորությունները պետք է կատարվեն։ Որպեսզի ապահովվի ամբողջականութուն, անհրաժեշտ է որոշակի ժամկետներ՝ начиная с 14.06.2023-ից մինչև 31.12.2023-ը։
Հաջորդ քայլերը
Քայլերի հաջորդականությունը, որին պետք է հետևել այդ ժամանակահատվածում, նույնպես կարևոր է։ Այսինքն՝ առաջին քայլը պետք է լինի հարկային պարտավորությունների ուսումնասիրությունը, իսկ երկրորդը՝ Ձեր պարտավորությունների համար համապատասխան վճարումների կատարումը:
Կարգավորման պատմություն
Այս որոշումն ունի իր պատմական նախադրյալները, որոնք կապված են ՀՀ հարկային օրենսդրության փոփոխությունների հետ։ 2021 թվականից սկսած, հարկային համակարգի բարեփոխումները ապահովել են ավելի արդյունավետ հարկային քաղաքականություն, սակայն որոշակի փոփոխություններ անհրաժեշտություն են ստեղծել։ Նախկինում ընդունված օրենքները և կարգավորումները միայն բարելավվել են՝ նպատակ ունենալով ապահովել ավելի մեծ վերահսկողություն և հաշվառում:
Առաջին քայլերը անցած տարիներում
- 2021-2022թթ․ իրականացվել են հարկային համակարգի սկզբունքային բարեփոխումներ:
- 2023թ․ նոր մոտեցումներ են ներդրված՝ արտաքին ֆինանսական վերահսկման ոլորտում:
- Այս որոշումը մշակում է մի շարք գործողություններ, որոնք կնպաստեն հարկային պարտավորությունների կատարումը:
Զանգվածային գործընթաց և դիմումներ
Այս ամբողջ գործընթացը ներառում է մի շարք քայլեր, որոնք ենթադրում են գրավոր դիմումի ներկայացում։ Դիմումի ձևը ՀՀ ՊԵԿ պաշտոնական կայքում հասանելի է։ Դիմումը պետք է ներկայացնել համապատասխան կարգով՝ օգտագործելով էլեկտրոնային ստորագրություն, որը կարող է հեշտացնել գործընթացը:
Թույլատրելի փաստաթղթեր և լրացուցիչ տեղեկատվություն
| Փաստաթուղթ | Նշանակություն |
|---|---|
| Հարկային հաշվետվություն | Հարկային պարտավորությունների կատարումը հաստատող փաստաթուղթ |
| Անձնագրի կամ նույնականացման քարտի պատճեն | Ֆիզիկական անձի նույնականացման համար |
| Վճարման փաստաթուղթ | Հարկային պարտավորությունների վճարման հաստատում |
Մեր իրավունքները և պարտականությունները
Հարկային պարտավորությունների կատարումը հանդիսանում է պարտադիր, իսկ դրանց անհետևողականությունը կարող է բերել իրավական հետևանքների։ Յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ հարկային պարտավորությունները հասարակության передава թերագնահատում են:
Արդյունքներ և պատասխանատվություն
Այս գործընթացը նաև ենթադրում է, որ ֆիզիկական անձը կպատասխանատու լինի իր հարկային պարտավորությունների չկատարելու համար։ Օրենքի կողմից նախատեսված են համապատասխան պատիղներ, որոնք կարող են լինել ֆինանսական կամ նույնիսկ քրեական:
Հնարավոր խնդիրներ և լուծումներ
Այսօրինակ գործընթացներն էլ կարող են հանգեցնել որոշակի խնդիրների՝ օրենսդրական դաշտի փոփոխություններին, ինչպես նաև տեխնիկական դժվարություններին։ Անհրաժեշտ է խորհրդակցել փաստաբանների կամ հարկային մասնագետների հետ, որպեսզի հայտնի լինեն բոլոր իրավունքը և պարտականությունները:
Խորհուրդներ անձնական դեպքերի համար
- Իրավաբանային խորհրդատվություն ստանալ
- Պատասխանատվության հետևանքների վերաբերյալ տեղեկացված լինել
- Հարկային պարտավորությունների վերաբերյալ տեղեկությունների մշտական թարմացում
Դրական և բացասական հետևանքները հարկային պարտավորությունների չկատարման համար
Հարկային պարտավորությունների չկատարումը կարող է նշանակալից հետևանքներ ունենալ ինչպես ֆիզիկական անձանց, այնպես էլ իրավաբանական անձանց համար։ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը, որն ընդունվել է 2023 թվականի հունիսի 14-ին, նախատեսում է հարկային պարտավորությունների կատարման պարտադիր կարգավորման մեխանիզմներ:
Այս որոշումը, նախևառաջ, ստեղծում է հարկային պարտավորությունների չկատարած անձանց նկատմամբ վարչական պատասխանատվության համակարգ։ Հարկային մարմինները իրավասու են վերականգնելու չկատարված պարտավորությունները, ինչը նշանակում է, որ ֆիզիկական անձը, որը չի կատարել իր հարկային պարտավորությունները, կարող է ենթարկվել վարչական տուգանքների, ինչպիսիք են տոկոսներ, վարչական տուգանքներ և այլ ֆինանսական հետևանքներ:
Սակայն, հարկային պարտավորությունների չկատարելու հետևանքով կարող են լինել նաև դրական հետևանքներ։ Օրինակ, եթե անձը ժամանակավոր ֆինանսական դժվարությունների մեջ է, նա կարող է դիմել հարկային մարմիններին՝ միջնորդություն ներկայացնելով պարտավորությունների վերանայման կամ ժամկետների երկարացման համար:
Այսպիսով, հարկային պարտավորությունների կատարման կարևորությունն ակնհայտ է, բայց անհրաժեշտ է նաև հասկանալ, որ իրավիճակները կարող են տարբեր լինել և որոշումների ընդունումից առաջ պետք է լավ ուսումնասիրել բոլոր հնարավորությունները:
Հարկային պարտավորությունների վերականգնման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից մշակված 552-Ա որոշման շրջանակներում նշվում է, որ հարկային պարտավորությունների վերականգնման գործընթացը ենթադրում է մի շարք քայլեր, որոնք պետք է կատարվեն օրենքով սահմանված ժամանակահատվածում:
Առաջին քայլը պարտավորությունների որոշումն է, որը կատարվում է հարկային մարմնի կողմից՝ հիմնվելով հարկային հաշվետվությունների և այլ փաստաթղթերի վրա։ Սա նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ, որը ենթադրվում է, որ չի կատարել իր պարտավորությունները, կարող է ստանալ համապատասխան ծանուցում:
Երկրորդ քայլը ներառում է ապացույցների հավաքումը, որոնք կարող են ցույց տալ, թե ինչու է պարտավորությունը չկատարվել։ Ապացույցները կարող են լինել ֆինանսական թղթերը, գործարքների մանրամասները, ինչպես նաև ցանկացած այլ տեղեկություն, որը կարող է օգնել իրավիճակը պարզաբանել:
Հաջորդ քայլը, որը պետք է տեղի ունենա, դա հարկային մարմինների հետ քննարկումն է, որտեղ անձը կարող է ներկայացնել իր փաստարկները և խնդրել հնարավորության դեպքում հարկային պարտավորությունների վերանայում:
Այս գործընթացը շատ կարևոր է, քանի որ այն հնարավորություն է տալիս անձին, ով հաշվի է առնում իր պարտավորությունները, փոխել իրավիճակը և խուսափել ավելի ծանր հետևանքներից:
Հարկային պարտավորությունները և մասնագիտական իրավաբանական օգնությունը
Հարկային պարտավորությունների կատարման հարցերում հաճախ անհրաժեշտ է դիմել մասնագիտական իրավաբանական օգնության, հատկապես այն դեպքերում, երբ մարդիկ հանդիպում են բարդ իրավիճակների։ Հարկային իրավունքի մասնագետները կարող են առաջարկել օգտակար տեղեկություններ և ճանապարհներ, որոնք թույլ են տալիս հարատև և արդյունավետ լուծումներ գտնել:
Հարկային նորմատիվներով և գործընթացներով ծանոթ մասնագետները կարող են օգնել նաև փաստաթղթերի պատրաստման և ներկայացման հարցերում, ինչը շատ կարևոր է որևէ բարդ կոմունիկացիայի դեպքում հարկային մարմինների հետ: Այսպիսով, մասնագիտական իրավաբանական աջակցությունը կարող է դառնալ կարևոր գործոն, որը կարող է նվազեցնել վարչական ճանապարով առաջացող ռիսկերը:
Միաժամանակ, հարկային իրավունքի մասնագետները նաև կարող են հանգեցնել հարկային պարտավորությունների վերանայման կամ երկարաձգման հնարավորություններին, որոնք կարող են օգնել վերջին ռեսուրսների օգտագործման և պարտավորությունների կատարման պրոցեսում:
Որպես մի ընդհանուր խորհուրդ, հարկային պարտավորությունների կատարումը պետք է դիտվի որպես պատասխանատու վարք, որը կարող է ունենալ երկարաժամկետ ազդեցություն մարդու ֆինանսական և իրավաբանական վիճակի վրա: