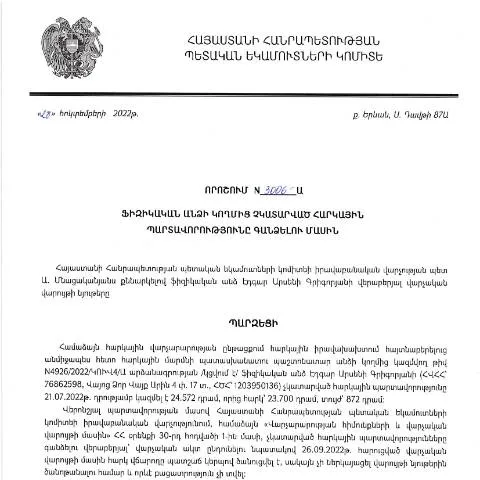
Դիտարկում ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 28.10.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3006-Ա որոշման նշանակությունը
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՀՀ ՊԵԿ) իրավաբանական վարչությունը, 2022 թվականի հոկտեմբերի 28-ին, ընդունել է կարևոր որոշում, որի նպատակն է կարգավորել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը, որ հայտնի է «3006-Ա» անվամբ, ուղղված է այդ պարտավորությունների վրա հիմնված խնդիրների լուծմանը և հաշվառման գործընթացների պարզեցմանը:
Հարկային պարտավորությունների գնահատում
Այս որոշումը հնարավորություն է տալիս պետական մարմիններին գնահատել ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունները: Հարկային պարտավորությունները, որոնք չեն կատարվել, կարող են հանգեցնել ֆինանսական պարտավորությունների ավելացման, ինչի հետևանքով քաղաքացիները կարող են ստանալ լրացուցիչ ֆինանսական բեռ:
Ովքեր են պատասխանատու որոշման իրականացման համար
Այս որոշումն ուժի մեջ է մտնում բոլոր ֆիզիկական անձանց համար, ովքեր ունեն հարկային պարտավորություններ: Տեղեկատվությունը կարող է լինել ըստ բնակության վայրի, և հարկային պարտավորությունների չափը կարող է փոխվել կախված անձի եկամուտից:
Որոշման նախադրյալները
- Հարկային պարտավորությունների չկատարման փաստը
- Տեղեկատվության վավերությունը ՀՀ ՊԵԿ կողմից
- Հարկային պարտավորությունների վերաբերյալ իրավական կարգավորումների համապատասխանությունը
Քայլեր՝ որոշման կիրառման վերաբերյալ
Դիտարկենք, թե ինչպես է կազմակերպվում այս գործընթացը՝ ըստ քայլերի:
- Որոշման ընդունում՝ ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
- Հարկային պարտավորությունների վերանայում՝ հիմնվելով ֆիզիկական անձի ներկայացրած փաստաթղթերի վրա:
- Նոր պարտավորությունների ձևավորում և քաղաքացիներին ծանուցում:
- Հարկային պարտավորությունների կատարման վերահսկողություն:
Փաստաթղթերի պահանջները
Այս գործընթացի ընթացքում կարևոր է ներկայացնել համապատասխան փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների առկայությունը: Օրինակ, հարկային հաշվետվությունները, եկամուտները ներկայացնող փաստաթղթերը, և այլն:
Ուղևորությունը՝ դիմումի ներկայացումից մինչև որոշման ստացում
Ֆիզիկական անձը, որն իր հարկային պարտավորությունները չի կատարում, պետք է հետևի որոշակի քայլերին:
- Դիմումի լրացում, որը կարող է կատարվել էլեկտրոնային եղանակով՝ օգտագործելով անձային քարտ:
- Փաստաթղթերի ներկայացում՝ ըստ պահանջների:
- Հարկային պարտավորությունների վերանայման գործընթաց:
- Շնորհակալական նամակի ստացում՝ պարտավորությունների կատարումը հաստատելու համար:
Դիմումի ձևը և լրացման մանրամասները
Դիմումը ներկայացնելու համար անհրաժեշտ է լրացնել հատուկ ձև, որտեղ նշվում են անձնական տվյալները, հարկային պարտավորությունների մանրամասները և այլն:
Հետևյալ տեղեկատվությունը պետք է ընդգրկված լինի ձևում:
- Անուն և ազգանուն
- Հարկային համար (TIN)
- Հասցե
- Առկա պարտավորությունների հաստատում
Քաղաքացիների իրավունքներն ու պարտականությունները
Այս որոշումն առաջարկում է քաղաքացիներին, ովքեր ունակ են կատարելու իրենց պարտավորությունները, օրենքի շրջանակներում ապահովել իրենց իրավունքները:
- Իրավունք ունենալ ծանոթանալու իրենց հարկային պարտավորություններին:
- Հնարավորություն ունենալ ակնկալելու և դիմելու փոխհատուցումների:
- Պարտավորություն կատարելը փոխշահավետ գործընթաց է:
Փոխհատուցումների հնարավորությունները
Ֆիզիկական անձիք կարող են դիմել փոխհատուցման, եթե նրանք համոզված են, որ իրենց հարկային պարտավորությունները նշված չեն կամ սխալ են:
Այս գործընթացը պահանջում է ժամանակին դիմում ներկայացնել, ինչպես նաև անհրաժեշտ փաստաթղթերի համալրում:
Առնչվող իրավական ակտեր և կարգավորումներ
Այս որոշումը գտնվում է ՀՀ վարչական կարգավորումների շրջանակներում՝ որը ներառում է նաև հարկային օրենսդրությունը:
Առնչվող փաստաթղթերը, որոնք կարող են լինել օգտակար.
- ՀՀ հարկային օրենսդրություն
- Առևտրի և ծառայությունների ոլորտի իրավական ակտեր
- ՀՀ վարչական կարգավորման օրենսդրության հիմքերը
Շահերի հակասություն և իրագործման մարտահրավերներ
Միթե այս որոշման իրականացման ընթացքում կարող են լինել շահերի հակասություններ: Դա կարող է առաջանալ, երբ քաղաքացիները պայքարում են իրենց իրավունքների համար, սակայն միևնույն ժամանակ չեն կատարում իրենց պարտավորությունները:
Այս տեպքում, ՀՀ ՊԵԿ-ը կարող է չկատարող կողմին ուղղել համապատասխան միջոցառումներ:
Տեղեկատվական աջակցություն և ռեսուրսներ
ՀՀ ՊԵԿ-ը առաջարկում է տեղեկատվական աջակցություն՝ հարցերի և խնդիրների լուծման համար: Այն կարող է ներառել հետևյալ աղբյուրները:
- ՀՀ ՊԵԿ պաշտոնական կայքը՝ տեղեկատվության համապարփակ աղբյուր:
- Տեղական հարկային մարմինների գրասենյակներ՝ անձնական խորհրդատվություն:
- Էլեկտրոնային համակարգեր՝ դիմումների ներկայացման համար:
Հարկային պարտավորությունների հետևողականությունը
Հարկային պարտավորությունների հետևողականությունն ունի մի շարք կարևոր չափանիշներ. մասնավորապես, քաղաքացիները պետք է մշտապես վերահսկեն իրենց պարտավորությունները և պատրաստ լինեն իրավական հետևանքների:
Ամփոփում և վերջնական սեռի ընտրյալ տվյալներ
Այս որոշումն, անկախ նրանից, թե որքան բարդ է թվում, առաջարկում է քաղաքացիներին մի շարք առավելություններ: Այն հնարավորություն է տալիս կարգավորել հարկային պարտավորությունները և ունենալ իրավական պաշտպանություն: Քաղաքացիները պետք է հետևեն անհրաժեշտ քայլերին և լինեն տեղեկացված՝ իրենց իրավունքների և պարտականությունների մասին:
Շահավետ համագործակցությունը պետական մարմինների հետ կարող է նպաստել հարկային պարտավորությունների կատարմանը և նվազեցնել ֆինանսական ռիսկերը:
Նկարագրություն և իրավական հիմք
28.10.2022 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3006-Ա որոշումը, որը հաստատվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Էդգար Արսենի Գրիգորյանի կողմից, նպատակ ունի սահմանել այն կարգը, որով հարկային պարտավորությունները չեն կատարվել ֆիզիկական անձանց կողմից: Այս որոշումը հիմնված է ՀՀ հարկային օրենսդրության, Արդյունահանման ու հարկման մասին գործող օրենսդրության և ՀՀ ՊԵԿ-ի կողմից մշակված համապատասխան իրավական ակտերի վրա:
Որոշման համաձայն, հարկային պարտավորությունների չկատարման դեպքերը, որոնք վերաբերում են ավելի քան 1.000.000 ՀՀ dram-ի չափով պարտականություններին, ենթակա են բռնի գանձման: Այս գործընթացը կարող է ներառել տարբեր միջոցներ, ինչպիսիք են բանկային հաշիվների ժամանակավոր արգելափակում, շարժական գույքի բռնագանձում և այլն: Այն նաև նախատեսում է համապատասխան պատիժներ, որոնք կարող են կիրառվել ֆիզիկական անձանց նկատմամբ:
Գործընթացի քայլերը և պահանջները
Առաջին քայլը, որ կատարում է ՀՀ ՊԵԿ-ը, դա է հարկատուին ծանուցելու գործընթացը: Ծանուցումը պետք է ուղարկվի փոխադարձ կապով, ինչպիսին է էլեկտրոնային հասցեն կամ գրանցված հասցեն: Ծանուցման մեջ պետք է մանրամասնապես նշվեն պարտավորությունները, դրանց չկատարումը, ինչպես նաև հնարավոր հետևանքները:
Հարկատուն ունի 30 օր, որպեսզի իր արձագանքը ներկայացնի տեղեկացվածությանը: Եթե նա չի ներկայացնում համապատասխան փաստաթղթեր կամ իր պարտավորությունները չի կատարում, ՀՀ ՊԵԿ-ը կարող է անցնել գործընթացին, որը նախատեսված է որոշման մեջ:
Ըստ որոշման, հարկային պարտավորությունների չկատարման դեպքում, հարկային մարմինը ունի իրավունքը իրականացնել հարկային պարտավորությունների կառավարման տարբեր մեթոդներ, որոնք կարող են ներառել նախկինում հիշատակված միջոցները:
Հարկային պարտավորությունների գանձման փուլային գործընթաց
Այս որոշման շրջանակներում իրականացվող գործընթացը մի քանի փուլ է անցնում, ինչը հնարավորություն է տալիս հարկատուին գտնել լավագույն լուծումները իր պարտավորությունները կատարելու համար: Դա ներառում է նախնական ծանուցումներ, հնարավոր բանակցություններ և, վերջապես, հարկային պարտավորությունների բռնի գանձման փուլ:
Մինչև հարկային պարտավորությունների գանձման ֆիզիկական գործընթացը սկսվի, հարկատուն ունի հնարավորություն՝ դիմել համապատասխան մարմիններին և իր կողմից ներկայացվելիք փաստաթղթերը մշակել այնպես, որ նվազեցնի ֆինանսական վնասները: Այս փուլում հարկատուն կարող է նաև դիմել ՀՀ ՊԵԿ-ին՝ պարզաբանելու համար, թե ինչու են նրա պարտավորությունները չկատարվել:
Այս գործընթացները կարող են օգտագործվել նաև որպես հնարավորություն՝ կարգավորել հարկային պարտավորությունները, որպեսզի խուսափեն մինչև դատարան հասնելուց առաջ ծագող խնդիրներից: