Վարկանիշային փաստաթղթերի առանցքը. Ով պետք է ներկայացնի N342-Լ լրացումը
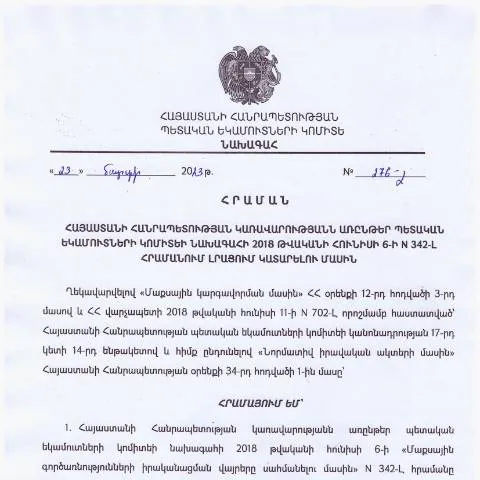
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի (ՊԵԿ) N342-Լ հրամանը, որը ընդունվել է 2018 թվականի հունիսի 6-ին, հանդիսանում է կարևոր փաստաթուղթ, որը պահանջում է լրացում 2023 թվականի մարտի 23-ին հրատարակված N276-Լ հրամանով: Այս փաստաթուղթը պարտավորվող է ներկայացնել բոլոր այն անհատների և կազմակերպությունների, ովքեր պետք է տեղեկացնեն ՊԵԿ-ին մի շարք ֆինանսական և հարկային փոփոխությունների մասին, որոնք կարող են ազդել իրենց հաշվետվությունների վրա:
Նույնիսկ եթե դուք արդեն ներկայացրել եք որոշ փաստաթղթեր, այս լրացումը կարող է նշանակալի դեր խաղալ ձեր հարկային պարտավորությունների կատարման մեջ, ուստի անհրաժեշտ է ուշադրություն դարձնել դրա ներկայացման ժամանակին և պատշաճ կերպով:
Ինչ է հետևում N342-Լ փաստաթղթի լծակներից
Այս փաստաթղթի լրացումը կարող է բացել մի շարք իրավունքներ և պարտավորություններ, որոնցից ամենակարևորը՝ հարկային հաշվետվությունների տրամադրում և դրանցով պայմանավորված հարկային գործարքների իրականացում:
- Առանցքային փոփոխություններ: Լրացման միջոցով կարող եք ներկայացնել բոլոր այն փոփոխությունները, որոնք տեղի են ունեցել նախկինում ներկայացված հարկային հաշվետվություններում:
- Բացառություններ: Եթե մոռանաք ներկայացնել այս լրացումը, կարող եք արժանանալ բարձրացման կամ պատժի:
Մանրամասները՝ ներկայացման գործընթացի ընթացքում
Հաճախ, N342-Լ փաստաթղթի լրացումը պահանջում է մի շարք տեղեկություններ, որոնք կարող են բարդացնել դրա լրացման գործընթացը:
- Հարկային հայտարարությունների անցկացման կարգը: Տեղի ունեցող փոփոխությունները պետք է գրանցվեն նաև ձեր հարկային հայտերում:
- Ավելի մանրամասներ: Որոշակի դեպքերում, լրացման գործընթացը կարող է պահանջել լրացուցիչ փաստաթղթեր:
Առաջնորդություն՝ N342-Լ-ի ներկայացման ճանապարհին
Անհրաժեշտ է հասկանալ, որ N342-Լ փաստաթղթի լրացման համար պետք է անցնել մի շարք քայլեր, որոնք անհրաժեշտ են նրա ներկայացման արդյունավետության համար:
- Յուրաքանչյուր քայլի ուշադիր կատարում: Համոզվեք, որ բոլոր պահանջվող տեղեկությունները ճիշտ են լրացված:
- Ներկայացում՝ առցանց կամ անձամբ: Ըստ ձեր նախընտրության, կարող եք ընտրել, թե ինչպես եք ցանկանում ներկայացնել փաստաթուղթը:
Համեմատական աղյուսակ՝ ներկայացման ալիքների տարբերությունները
| Ալիք | Առցանց | Ընտրովի | Գլխավոր գրասենյակի մոտ |
|---|---|---|---|
| Հարմարավետություն | Անհրաժեշտ է միայն էլեկտրոնային ստորագրություն | Պահանջում է այցելություն | Պետք է սպասել հերթերի |
| Ամփոփման արագություն | Արագ, անմիջապես | Երբեմն երկարաձգվել է | Մի քանի ժամ |
| Փաստաթղթերի ստուգում | Արտաքին համակարգ | Նույն օրը | Կիրառվում է տեղում |
Ինչ անել՝ եթե N342-Լ փաստաթուղթը մերժվի
Հնարավոր է, որ N342-Լ փաստաթուղթը մերժվի, անկախ նրանից, թե որքան լավ եք այն լրացրել: Այդ դեպքում ձեզ անհրաժեշտ է:
- Նորից ներկայացնել: Եթե դուք կարծում եք, որ ձեր ներկայացրած տեղեկատվությունը ճիշտ է, կարող եք կրկին ներկայացնել փաստաթուղթը:
- Բողոքել: Եթե կարծում եք, որ մերժումը անհիմն է, կարող եք դիմել վերաքննության համար:
Միջոցառումներ՝ N342-Լ փաստաթղթին համապատասխան
Եթե դուք լրացրել եք N342-Լ փաստաթուղթը, պետք է իմանաք, որ փաստաթուղթը չի հանդիսանում վերջնական, և ձեզ անհրաժեշտ կլինի նաև:
- Հետևել ընթացքին: Հաճախակի ստուգեք, թե արդյոք ձեր ներկայացրած փաստաթուղթը քննարկվա՞ծ է:
- Տեղեկացնել փոփոխությունների մասին: Եթե ձեր ֆինանսական վիճակը փոխվել է, անմիջապես պետք է տեղեկացնել ՊԵԿ-ին:
Հարկային պարտավորությունները N342-Լ-ի հիման վրա
Հարկային պարտավորությունների կատարումը N342-Լ լրացման միջոցով առավելագույնս կարեւոր է, քանի որ դա կարող է ազդել ձեր ֆինանսական կայունության վրա:
- Բարձրացված հարկաբյուջետային պարտավորություններ: Ձեր ներկայացրած տեղեկությունները կարող են նվազեցնել ձեր հարկային պարտավորությունները:
- Ապահովագրական խնդիրներ: Ասենք, դուք պետք է մշտապես վերահսկեք ձեր հարկային պարտավորությունները:
Արդյունավետ հարկային վարչարարությունը Հայաստանում
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի նախագահի N 276-Լ հրամանով կատարված փոփոխությունները նպատակ ունեն բարելավելու հարկային վարչարարության ու վարչական գործընթացների արդյունավետությունը: Այս հրամանով սահմանվում են նոր մոտեցումներ, որոնք ուղղված են հարկ վճարողների համար առավել հարմարավետ և ինքնավար ավտոմատացված ծառայությունների առաջարկմանը:
Դրանց թվում են հարկային հարկադրանքի մեթոդների վերանայումն ու հարկ վճարողների նկատմամբ վարչական վարույթների արագացման մեխանիզմների ներդրումը: Բացի այդ, ավելացվում են հարկային վճարումների թվայնացված տարբերակները, որոնք թույլ են տալիս քաղաքացիներին ստանալ ընթացիկ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև իրականացնել վճարումներ հեռակա կարգով:
Համաշխարհային փորձը Հայաստանի հարկային համակարգում
Բազմաթիվ երկրներում իրականացված հարկային բարեփոխումների փորձը ցույց է տալիս, որ հարկային համակարգերի արդյունավետությունը կարող է բարձրանալ, եթե դրանք համապատասխանեն միջազգային չափանիշներին: Հայաստանի Հանրապետությունը, հաշվի առնելով միջազգային կազմակերպությունների առաջարկությունները, մշակում է և իրականացնում նորարարական լուծումներ, որոնք նպատակ ունեն բարելավելու հարկային վարչարարության արդյունավետությունը:
Այս համատեքստում, պետական եկամուտների կոմիտեն, ըստ նախորդ հրամանների, ներգրավում է միջազգային փորձագետների, ովքեր խորհուրդներ են տալիս հարկային քաղաքականության մշակման գործընթացում: Նշվում է, որ հարկային քաղաքականության լույսի ներքո նախատեսվում են նաև հսկողության մեթոդների վերանայում և բիզնեսի համար առավել բարենպաստ հարկային միջավայրի ստեղծում:
Նոր տեխնոլոգիաների ինտեգրումը հարկային համակարգում
Առաջընթացը տեխնոլոգիաների ոլորտում հնարավորություն է ընձեռում նաև Հայաստանի հարկային համակարգին արդյունավետորեն ինտեգրել նորարարական լուծումներ: Պետական եկամուտների կոմիտեն մշակում է տարբեր էլեկտրոնային գործիքներ, որոնք թույլ են տալիս հարկ վճարողներին ավելի հեշտ և արագ իրականացնել իրենց պարտավորությունները:
Մի շարք նոր տեխնոլոգիաներ, ինչպիսիք են արհեստական բանականությունը և մեծ տվյալների վերլուծությունը, օգտագործվում են հարկային վարչարարության գործընթացների ավտոմատացման համար: Այս նորարարությունները թույլ են տալիս նվազեցնել մարդու գործոնն ու սխալները, բարելավել պաշտոնական փաստաթղթերի պրոցեսները և ապահովել ավելի բարձր մակարդակի անվտանգության:
Ավելին, նախատեսվում է զարգացնել էլեկտրոնային ստորագրության համակարգը՝ ավելի լայն սպառողական շրջանակի համար, ինչը կակտիվացնի քաղաքացիների մասնակցությունը հարկային գործառույթների և ապրանքների հետ կապված գործընթացներում: