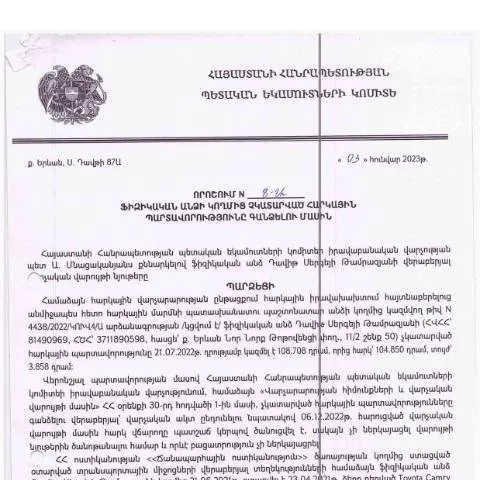
Փաստաթղթի նշանակությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի հունվարի 3-ին ընդունված Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին թիվ 8-Ա որոշումը կարևոր համակարգային փաստաթուղթ է, որն ուղղված է հարկային պարտավորությունների կատարման վերահսկմանը:
Այս փաստաթուղթը միանում է Հայաստանի հարկային համակարգի արդյունավետության բարձրացման նպատակներին՝ հնարավորություն տալով պետական մարմիններին համակարգված ձևով վերաբերվել հարկային պարտավորությունների չկատարման դեպքերին:
Ո quién է ներկայացնում փաստաթուղթը և երբ
Ըստ որոշման, փաստաթուղթը կարող է ներկայացվել ցանկացած ֆիզիկական անձի կողմից, որն ունի չկատարված հարկային պարտավորություններ: Ուշադրություն պետք է դարձնել, որ փաստաթուղթը նախատեսում է նախապես սահմանված ժամկետների պահպանումը:
- Հարկային պարտավորությունների չկատարման դեպքերը կարող են լինել տարբեր՝ մուծումների ուշացում, հաշվետվությունների չներկայացում և այլն:
- Հարկային մարմնի կողմից իրականացվող ստուգումների արդյունքում, որոնք կարող են հանգեցնել այս փաստաթղթին:
Պատրաստման և ներկայացման գործընթաց
Փաստաթղթի պատրաստման գործընթացը հետևյալ քայլերն է ընդգրկում:
- Փաստաթուղթը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում, որտեղ մատչելի են նաև անհրաժեշտ ձևաթղթեր:
- Լրացումը պետք է լինի մանրակրկիտ: Ստուգեք, որ բոլոր ենթակետերը լրացված են և համապատասխանում են սահմանված պահանջներին:
- Ներկայացնել փաստաթուղթը էլեկտրոնային կամ թղթային ձևաչափով՝ համապատասխան մարմնին:
Ներկայացման տարբեր եղանակներ
Փաստաթուղթը կարող է ներկայացվել մի քանի ճանապարհներով:
| Եղանակ | Նկարագրություն | Առավելությունները |
|---|---|---|
| Էլեկտրոնային | Դիումի միջոցով՝ ՀՀ ՊԵԿ կայքում | Աքսեսibiliteit և արագություն |
| Թուղթ | Ներկայացնել հարկային մարմնին | Լիարժեք ապացույցների համակարգ |
Փաստաթղթի կարգը և ժամանակահատվածը
Ստորև ներկայացվում է փաստաթղթի կարգը:
- Փաստաթուղթը պետք է ներկայացվի 30-օրյա ժամանակահատվածում:
- Ստուգումների արդյունքների համաձայն, որոշումը կայացվում է 10-օրյա ժամկետում:
Համակարգի փոփոխություններ և իրավական հիմքեր
Այս որոշումը հարկային համակարգի բարեփոխման շրջանակներում ընդունված նոր կանոնակարգերից մեկն է, որը հնարավորություն է տալիս պետական մարմիններին ավելի արդյունավետ վերահսկելու՝ հարկային պարտավորությունների կատարման գործընթացը:
Օրենքի տիրույթում փոփոխությունները ենթադրում են, որ բոլոր ֆիզիկական անձինք պատասխանատվություն են կրում հարկային պարտավորությունների կատարման համար:
Արտասահմանցիների և հատուկ իրավիճակների դեպքում
Ինչպես նաև, որոշումը վերաբերում է արտասահմանյան ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ Հայաստանում:
Հատուկ դեպքեր, ինչպիսիք են աղքատություն, լուրջ հիվանդություն կամ պաշտոնազրկություն, կարող են նաև հաշվի առնվել:
Ինչ անել մերժման կամ սխալների դեպքում
Եթե փաստաթուղթը մերժվում է, կամ եթե հանդիսանում են սխալներ, պետք է հետևել հետևյալ քայլերին:
- Ավելի վաղ ներկայացված փաստաթղթերի վերանայում:
- Հնարավորության դեպքում կապ հաստատել հարկային մարմնի հետ՝ պարզաբանելու համար մերժման պատճառները:
- Տեղեկություն ստանալ օգտակար խորհրդից և անվտանգության մեթոդներից:
Ընդհանուր գնահատական
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված այս որոշումը հանդիսանում է կարևոր քայլ դեպի հարկային համակարգի արդիացմանը և քաղաքացիների հարկային պարտավորությունների կատարումը:
Բացի այդ, այն նպաստում է իրավական և վարչական գործընթացների թափանցիկությանը:
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրավական հիմքերը
Դավիթ Սերգեյի Թամրազյանի կողմից կայացված 03.01.2023թ. թիվ 8-Ա որոշումը հիմնված է ՀՀ հարկային օրենսդրության վրա, մասնավորապես՝ «Հարկային օրենսգիրք» օրենքի համապատասխան դրույթների: Որոշման մեջ նշվում են այն միջոցառումները, որոնք պետք է իրականացվեն ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման համար: ՀՀ ՊԵԿ իրավաբանական վարչությունը խոստանում է, որ բոլոր միջոցառումները իրականացվելու են օրենքի շրջանակներում, ապահովելով հարկային պարտավորությունների արդարացի կատարումը:
Այս որոշման հիմքում ընկած են այն սկզբունքները, որոնցով նախատեսվում է հարկային համակարգի արդյունավետությունը. հարկային պարտավորությունների կատարման վերահսկողությունը, հարկային ներմուծումների հաշվեկշռի պահպանումը, ինչպես նաև հարկաբյուրոկրատիայից խուսափելը: Հայտարարությունների մետոդը, ըստ որի հարկային պարտավորությունները գանձվում են, ներառում է նաև նորարարական տեխնոլոգիաների կիրառումը, ինչպիսիք են էլեկտրոնային ստորագրությունը և QR կոդերը:
Որոշման կիրառման հետ կապված ընթացակարգեր և պահանջներ
03.01.2023թ. ապրող որոշման (թիվ 8-Ա) կիրառման ընթացակարգը որոշակի պահանջներ է ներառում, որոնք պարտադիր են ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Նշված գործընթացը ներառում է նախնական ծանուցման տրամադրումը, որը պարտադիր պետք է ուղարկվի յուրաքանչյուր պարտավորություն ունեցող անձի հասցեին: Ծանուցման մեջ նշվում են կոնկրետ պարտավորությունները, որոնք անձը չի կատարել, և դրանց կատարելու վերջնաժամկետը:
Ֆիզիկական անձինք, ովքեր ստանում են նախնական ծանուցումը, պարտավոր են պատասխանել այն բանից հետո, երբ տեղի ունենա պայմանավորված սոցիալական հակազդեցություն: Հարկային մարմինները նաև անկասկած կհիվանդանան այն անձանց, ովքեր չեն կատարել իրենց պարտավորությունները, որտեղ կարող են կիրառվել վարչական տույժեր:
Հարկային մարմինները կարող են նաև կիրառել մշակված համակարգ, որի միջոցով հնարավոր կլինի փաստաթղթերի էլեկտրոնային ներկայացումը, ինչը կնպաստի ընթացակարգերի արագացմանը և կբարձրացնի հարկային դիսկուրսը:
Ֆիզիկական անձանց իրավունքներն ու պարտականությունները հարկային պարտավորությունների կատարման գործընթացում
Ֆիզիկական անձինք, ովքեր ենթարկվում են այս որոշմանը, ունեն որոշակի իրավունքներ և պարտականություններ, որոնք պետք է հաշվի առնվեն: Նախ, յուրաքանչյուր ֆիզիկական անձ ունի իրավունք՝ պահանջելու պարզաբանումներ իր հարկային պարտավորությունների վերաբերյալ, ինչպես նաև հնարավորություն է ունենում ներկայացնելու հակադարձ փաստարկներ և փաստացի տվյալներ, որոնք կարող են ջնջել կամ մեղմացնել պարտավորությունները:
Իր հերթին, ֆիզիկական անձիները պարտավոր են իրականացնել իրենց հարկային պարտավորությունները ժամանակին և լիարժեք, ինչը նշանակում է, որ նրանք պետք է ուշադիր հետևեն տրված ծանուցումներին և համապատասխանաբար արձագանքեն: ՀՀ ՊԵԿ իրավաբանական վարչությունը պարտավորվում է տրամադրել անհրաժեշտ տեղեկատվություն և աջակցություն սովորողի կատարել հարկային պարտավորությունները:
Մասնավորապես, երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չեն կատարվում, հարկային մարմինները պետք է ապահովեն, որ այդ անձը իրազեկված է իր իրավունքներից, պաշտոնական ընթացակարգերից և գործողություններից, որոնց միջոցով կարող է բողոքարկել ղեկավարվող կարգավորումները: Սա հակված է ապահովել արդյունավետ հաղորդակցություն և համագործակցություն, ինչպես նաև նվազեցնել հնարավոր կոնֆլիկտները: