Քաղաքացիական պարտավորությունների կատարումը՝ հարկային համակարգի շրջանակներում
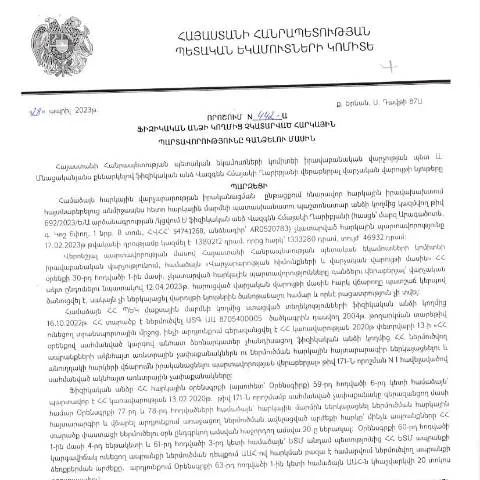
Հայաստանում հարկային պարտավորությունների կատարումը հանդիսանում է ցանկացած ֆիզիկական անձի հիմնական իրավունքներից և պարտականություններից մեկը։ 2023 թվականի ապրիլի 28-ի ՀՀ ՊԵԿ իրավաբանական վարչության պետի որոշումը (442-Ա) կարևոր նշանակություն ունի, քանի որ այն կարգավորում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի հուլիսի 3-ին, իրավական շրջանակ է ստեղծում, որը թույլ է տալիս վարչությանը ավելի արդյունավետ վերահսկել հարկային պարտավորությունների կատարման գործընթացը։
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման պատմությունը
Այս որոշման ընդունումը պայմանավորված է հարկային վարչարարության բարելավմամբ և հարկերից խուսափելու դեպքերի կանխարգելմամբ։ Հարկային օրենսդրությունը Հայաստանում մշտապես undergoes փոփոխություններ, որոնք ուղղված են հարկային պարտավորությունների կատարելության բարձրացմանը։ Որոշումը նաև ներառում է համապատասխան օրենքների և կանոնների վերանայման անհրաժեշտությունը, ինչպես նաև նոր մեթոդների օգտագործումը հարկերի հավաքագրման գործում։
Հարկային պարտավորությունների կատարման իրավական հիմքերը
Այս որոշման հիմքը հանդիսանում է Հայաստանի Հանրապետության վարչական կարգավորելու օրենքը (HO-139-N), որը 2025 թվականին ենթարկվել է փոփոխությունների։ Օրենքը սահմանում է հարկային պարտավորությունների կատարումը, պարտադիր վճարումները և դրանց իրականացման ընթացակարգը։
Ոստիկանություն՝ հետագա ընթացքը
Ֆիզիկական անձը, որը չի կատարել հարկային պարտավորությունները, պետք է իմանա, թե ինչ քայլեր պետք է ձեռնարկի։ Այս որոշմամբ նախատեսված է, որ առաջին հերթին անձը պետք է ստանա ծանուցում, որում նշվում է նրա պարտավորությունները և պատժամիջոցները։ Երբ ծանուցումը ստացվում է, անձը պատասխանատու է կատարելու անհրաժեշտ վճարումները՝ սահմանված ժամանակահատվածում։
Ծանուցման կարգը
- Ծանուցումը կազմվում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից։
- Ծանուցման մեջ նշվում է պարտք ունեցող անձի անունը, ազգությունը և հարկային պարտավորությունները։
- Ծանուցումը ուղարկվում է գրավոր կամ էլեկտրոնային միջոցներով՝ ըստ բնակության վայրի կամ գրանցման հասցեի։
Ֆիզիկական անձի պարտավորությունները և բացառությունները
Պարտավորությունները, որոնք ներկայացված են որոշման մեջ, վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ։ Սակայն, որոշ բացառություններ կան, որոնք արժանահիշատակ են։
Բացառությունները
- Ունեցող անձինք, ովքեր ունեն սոցիալական պաշտպանություն կամ դառնալու են սոցիալապես անապահով անձինք։
- Ֆիզիկական անձինք, ովքեր գտնվում են դադարեցված կամ անհասանելի վիճակում (օրինակ՝ հիվանդություն կամ զինված հակամարտություն)։
Կայունության հարցերը՝ հարկային պարտավորությունների կատարման ընթացքում
Հարկային պարտավորությունների կատարման ընթացքում ֆիզիկական անձն ունի իրավունք՝ դիմելու վարչության համապատասխան ստորաբաժանումներին՝ տեղեկանալու ընթացքի մասին, ստանալու հավելյալ տեղեկություններ և չհասկացման դեպքերում՝ օգնություն։
Հետադարձ կապի մեթոդներ
- Էլեկտրոնային փոստի միջոցով՝ նշելով հարկային պարտավորությունների վերաբերյալ հարցեր։
- Հեռախոսային կապ՝ համապատասխան վարչության հետ ապացուցելու համար։
- Կայքի վրա առկա դիմումի ձևով՝ տեղեկացնելով խնդրի մասին։
Ֆինանսական հաշվետվությունների ներկայացումը
Աշխարհում ներառված ֆորմաները պարտադիր են ֆիզիկական անձանց համար, որպեսզի նրանք կարողանան ստանալ համապատասխան հարկային հաշվետվությունները։ Ֆինանսական հաշվետվության ձևը պետք է լրացնել, իսկ պարտադիր աղբյուրները պետք է տրամադրվեն՝ տողերով, որպեսզի ուղարկել հարկային վարչությանը։
Ընդգրկված տեղեկատվությունը
| Տրամադրված տվյալ | Նկարագրություն |
|---|---|
| Անձնական տվյալներ | Անուն, ազգանուն, ծննդյան ամսաթիվ |
| Հարկային պարտավորություն | Հարկային տեսակի նկարագրություն (օրինակ՝ եկամտահարկ) |
| Պարտքի չափը | Պարտքի գումարը հատկացված ժամանակահատվածում |
| Հաշվետվության ներկայացման ամսաթիվը | Հարկային հաշվետվության ներկայացման վերջնաժամկետը |
Նախատեսված պատժամիջոցները
Հարկային պարտավորվածություն չեն կատարում անձինք, որոնք ենթակա են պատժամիջոցների, որոնք ներկայացված են ՀՀ օրենսդրության մեջ։ Որոշումը ներառում է նաև ակնարկներ, որոնք անհրաժեշտ են հարկային պարտավորությունների չկատարելու դեպքում։
Պատժամիջոցների տեսակները
- Տուգանք՝ պարտավորությունների չկատարելու համար։
- Ներդրումային գործունեության սահմանափակում՝ համապատասխան մարմինների կողմից։
- Տեղեկատվության զրկում՝ ֆինանսական ենթակառուցվածքներից։
Հարկային պարտավորությունների լրացման մեթոդները
Ֆիզիկական անձինք կարող են կատարել հարկային պարտավորությունները՝ տարբեր մեթոդներով, որոնք սահմանվել են ՀՀ ՊԵԿ-ի կողմից։ Սա ներառում է ինչպես հախուռն վճարումները, այնպես էլ էլեկտրոնային վճարումները։
Վճարման մեթոդները
- ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով՝ անհատական հաշվեկշռի միջոցով։
- Բանկային փոխանցում՝ համաձայն կիրառելի նորմերի։
- Էլեկտրոնային կամ բանկային տոմսի միջոցով՝ վճարեցի անձը հաստատելու համար։
Մտահոգությունները՝ հարկային պարտավորությունների կատարման ժամանակ
Ֆիզիկական անձինք, ովքեր չունեն բավարար տեղեկություններ հարկային պարտավորությունների կատարման վերաբերյալ, կարող են դիմել իրավաբանների կամ փորձագետների՝ անհանգստությունները լուծելու համար։ Այսպիսով, անհրաժեշտ է պրոֆեսիոնալ խորհուրդ ստանալ, երբ հարկային պարտավորություններին օժանդակող հարցեր են առաջանում։
Հետագա խորհրդատվության անհրաժեշտությունը
- Հարկային խորհրդատվություն՝ հարկային համակարգին և կարգերին վերաբերող հարցերով։
- Ընդհանուր իրավաբանական խորհրդատվություն՝ պայմանագրերի և աշխատանքային խնդիրների շուրջ։
- Ֆինանսական խորհրդատվություն՝ եկամուտների և ծախսերի կառավարման համար։
Այնուհետև՝ ընթացակարգերը և շարունակության անհրաժեշտությունները
Ֆինանսական պարտավորությունների կատարման արդյունքում անհրաժեշտ է, որպեսզի քաղաքացիները հետևեն վարչական գործընթացներին, որպեսզի ապահովեն, որ իրենց պարտքերը ճիշտ են հաշվարկվել և վճարվել են։ Այս հարցը առաջնային է, որովհետև դա կարող է ազդել նրանց ֆինանսական ապագայի վրա։
Ընթացակարգերի ակնարկ
- Հարկային պարտավորությունների ստուգում՝ վարչական մարմնում։
- Հարկային պարտավորությունների կատարում՝ ժամանակացույցով։
- Արագ արձագանք՝ վարչական մարմնի կողմից՝ հարցերի վերաբերյալ։
Ռազմավարական մոտեցմամբ Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները վերահսկողությունը նախատեսում է, որ քաղաքացին պետք է իմանա իր պարտավորությունների մասին, տեղեկացված լինի իրավական հիմքերի մասին և հետևի ընթացակարգերին՝ անհրաժեշտության դեպքում դիմելով պատասխանատու մարմիններին։
Նորարարություններ և փոփոխություններ հարկային պարտավորությունների գանձման գործընթացում
2023 թվականի ապրիլի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վազգեն Ղարիբյանի կողմից կայացված 442-Ա որոշումն իր մեջ կրում է մի շարք նորարարություններ, որոնք ուղղված են ֆիզիկական անձանց հարկային պարտավորությունների արդյունավետ գանձման գործընթացին: Այս որոշումն ունի կարևոր նշանակություն, քանի որ այն ոչ միայն սահմանում է գանձման նոր մեթոդներ, այլ նաև նպաստում է հարկային գործառնությունների թափանցիկությանը:
Ըստ որոշման, հարկային պարտավորությունների գանձման գործընթացը պետք է իրականացվի առավելագույն արդյունավետությամբ և արագությամբ: Նորարարությունը ներառում է էլեկտրոնային ծառայությունների օգտագործումը, ինչը հնարավորություն է տալիս ֆիզիկական անձանց ավելի հեշտությամբ հաղորդակցվել հարկային մարմինների հետ: Այս համակարգի միջոցով քաղաքացիները կարող են ստանալ տեղեկություններ իրենց հարկային պարտավորությունների մասին, ինչպես նաև համաձայնեցնել վճարման գործընթացը:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում, ըստ 442-Ա որոշման, տնտեսվարողների և ֆիզիկական անձանց կարող են կիրառվել տարբեր պատիժներ և սահմանափակումներ: Այսպիսով, հարկային պարտավորություններ չունեցող քաղաքացիները կարող են հանդիպել ֆինանսական տուգանքների, ինչպես նաև կարող են ունենալ բարդություններ պետական ծառայություններ ստանալու գործընթացում:
Հարկային մարմինների կողմից կիրառվող չափանիշները կարող են տարբեր լինել, սակայն հիմնական շեշտը դրվում է պարտավորությունների անկանխիկ վճարման և հաշվարկման վրա: Ծառայությունների մատուցումը կարող է դադարեցվել, եթե անձը ունի չկատարված հարկային պարտավորություններ, ինչը կարող է ազդել նաև նրա ազատ տեղաշարժի իրավունքի վրա:
Կայացված որոշման ազդեցությունը ֆիզիկական անձանց հարկային պարտավորությունների կատարումների վրա
ՀՀ ՊԵԿ կողմից կայացված 442-Ա որոշումը, որն ուղղված է ֆիզիկական անձանց հարկային պարտավորությունները գանձելու գործընթացի բարելավմանը, ազդում է ոչ միայն քաղաքացիների հաշվետվողականության, այլ նաև նրանց սոցիալ-տնտեսական անվտանգությանը: Եթե քաղաքացիները չեն կատարում իրենց հարկային պարտավորությունները, ապա դա կարող է հանգեցնել ոչ միայն ֆինանսական վնասների, այլև իրավական հետևանքների:
Դրա հետևանքով, քաղաքացիների համար կարևոր է ժամանակին տեղեկացված լինել իրենց հարկային պարտավորությունների մասին, ինչպես նաև հետևել օրենքների փոփոխություններին: ՀՀ ՊԵԿ-ի կողմից մատուցվող էլեկտրոնային ծառայությունները, որոնք թույլ են տալիս հետևել այս պարտավորությունների կատարմանը, մեծապես նպաստում են քաղաքացիների ֆինանսական կարգապահության բարձրացմանը:
Հարկային մարմինների կողմից իրականացվող վերահսկողական մեթոդները, ինչպես նաև քաղաքացիների ավելի բարձր իրազեկվածությունը, թեև կարող են միանգամից թվալ խստացված, սակայն իրականում ուղղված են հարկային համակարգի բարելավմանը: Այդ կերպ, քաղաքացիները ոչ միայն իրենց պարտավորություններն են կատարում, այլև նպաստում են երկրի տնտեսական կայունությանը: